


結婚式を終えて親戚や友人からのご祝儀を数えてみると、思っていた以上の額になっていた方もいるでしょう。お金をもらうと贈与税がかかると聞けば、少し不安になります。ただ、お祝いの金品には国税庁が示す取扱いがあります。ご祝儀に贈与税がかからない条件と、親から受け取るお金との違いを解説します。
お祝いの金品に贈与税をかけない国税庁の取扱い
贈与税は、個人から財産をもらったときにかかる税金です(国税庁)。そのうえで国税庁の相続税法基本通達は、個人から受ける祝物などの金品について、法律上は贈与に当たるものであっても、社交上の必要によるもので、贈った人と受け取った人との関係などに照らして社会通念上相当と認められるものには、贈与税を課税しない取扱いを定めています。
結婚のお祝いも、この考え方の中にあります。国税庁の贈与税に関するQ&Aは、個人から受ける結婚祝などの金品について、同じ条件にかなうものは贈与税の課税対象にならないとしています。
分かれ目は、贈った人との関係とお祝いとしての釣り合い
この取扱いで問われるのは2つの点です。1つは、そのお祝いが社交上の必要によるものかどうか。もう1つは、贈った人と受け取った人との関係などに照らして、社会通念上相当と認められるかどうかです。通達の文言は、何円までという線を引く形ではなく、関係などに照らして判断する形になっています。
国税庁のタックスアンサーも、贈与税のかからない財産の一つに、個人から受ける祝物などのための金品で社会通念上相当と認められるものを挙げています。名目がお祝いであることだけでなく、社会通念上相当と認められることが条件です。
たとえば、親がお祝いとは別にまとまったお金を渡してくれたときは、ご祝儀とは分けて、次に見る決まりに照らして確かめておくと迷いません。
親から受け取るお金は、お祝いとは別の物差しで確かめる
国税庁のタックスアンサーは、夫婦や親子などの扶養義務者から日々の暮らしや学費に充てるために受け取る財産で、通常必要と認められるものには贈与税がかからないとしています。ここで押さえたいのは、必要な都度直接これらに充てるためのものに限られる点です。
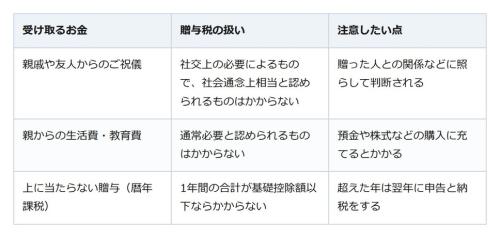
暦年課税では、1年間に贈与を受けた財産の合計額から基礎控除額110万円を差し引いた残りに贈与税がかかります(国税庁)。なお、父母や祖父母など直系尊属から受ける住宅取得等資金や、結婚・子育て資金の一括贈与には、一定の要件を満たすと贈与税の課税価格に算入されない別の制度があります(国税庁)。
受け取ったお祝いは記録し、迷ったら税務署に相談を
親戚や友人など個人からの結婚のお祝いは、社交上の必要によるもので、贈った人との関係などに照らして社会通念上相当と認められる範囲なら、贈与税はかかりません。受け取ったら、まず贈ってくれた人と金額を一覧にし、次に親から受け取ったまとまったお金があれば、ご祝儀とは分けて残しておきましょう。判断に迷うときは、税務署に相談すると安心です。
実家の土地の相続税評価は路線価図で目安がつく。「215D」の数字と英字の意味
