


正極材料、負極材料、電解質、セパレーター、熱管理材料がこの成長の中心にあり、自動車メーカーがより長い走行距離とより速い充電を追求する中で、バッテリー電気自動車、ハイブリッド車、プラグインハイブリッド車の生産を支えている。
アジア太平洋地域は2025年にEV電池セル・パック材料の最大市場であり、2022年の8,502万台から2023年には9,355万台に増加した世界の自動車生産が、より優れた効率的な電池材料への生の需要を生み出す力となっている。
このレポートの無料サンプルをダウンロードして、より詳しいインサイトをご覧ください
http://thebusinessresearchcompany.com/sample_request?id=21953&type=smp&name=Electric%20Vehicle%20%28EV%29%20Battery%20Cell%20And%20Pack%20Materials%20Market%20Report%202026&utm_source=Dreamnews&utm_medium=Paid&utm_campaign=Nov_PR
2030年までの電気自動車(EV)電池セル・パック材料市場規模と成長予測
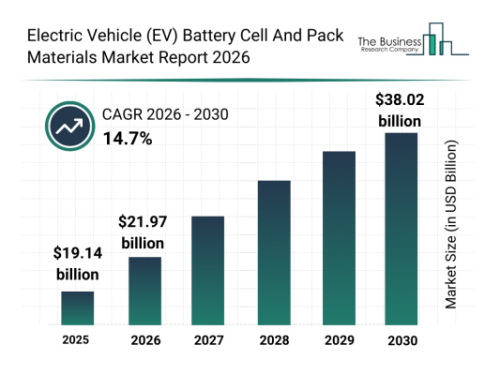
電気自動車(EV)電池セル・パック材料市場規模は近年急速に成長しており、2025年の191.4億ドルから2026年には219.7億ドルに達すると予測され、CAGRは14.8%である。これはEV採用の拡大、リチウムイオン電池の優位性、より長い走行距離への需要によるものである。
市場規模は2030年までに380.2億ドルへ急速に成長し、CAGRは14.7%になると見込まれている。これは全固体電池の商業化、原材料の多様化、電池コストの削減によるものである。予測期間の主要トレンドには、先進的な電池化学への移行、高エネルギー密度セルへの需要増加、電池サプライチェーンの現地化、EV電池リサイクルの拡大が含まれる。
電気自動車(EV)電池セル・パック材料市場のセグメンテーション:どのカテゴリーが主導するか?
● 車両電動化タイプ別:バッテリー電気自動車(BEV)、ハイブリッド電気自動車(HEV)、プラグインハイブリッド電気自動車(PHEV)
● セル材料タイプ別:リチウムイオン電池、リン酸鉄リチウム(LFP)電池、ニッケルマンガンコバルト(NMC)電池、ニッケルコバルトアルミニウム(NCA)電池、ニッケル水素(NiMH)電池、ナトリウムイオン電池、全固体電池
● 電池パック材料タイプ別:正極材料、負極材料、電解質、セパレーター、集電体、電池ケース・筐体、熱管理材料
● 用途別:電気乗用車、電気商用車、電動二輪・三輪車
● サブセグメントには、BEV内のLFP・NMC・NCA・全固体電池セル、HEV内のNiMHおよびリチウムイオン電池セル、PHEV内のリチウムイオン・NMC・リチウムポリマー(Li-Po)電池セルが含まれる
電気自動車(EV)電池セル・パック材料市場がカバーする範囲とは?
電気自動車(EV)電池セル・パック材料とは、電気自動車に動力を供給する電池セルやパックの製造に使用される様々な構成要素や材料を指し、電池システムの性能、エネルギー効率、安全性を確保する上で不可欠である。主な電池タイプには、バッテリー電気自動車(BEV)、ハイブリッド電気自動車(HEV)、プラグインハイブリッド電気自動車(PHEV)、燃料電池電気自動車(FCEV)があり、セル材料にはリチウムイオン電池、鉛蓄電池、ニッケル水素電池、ウルトラキャパシタ、ナトリウムイオン電池が含まれ、電気自動車、エネルギー貯蔵、民生用電子機器、産業用途で利用される。
自動車生産の増加が電気自動車(EV)電池セル・パック材料市場を押し上げている
自動車生産の急増は、世界的な消費者需要の増加と政府による支援政策がメーカーに生産拡大を促す中、今後の電気自動車(EV)電池セル・パック材料市場の成長を推進すると見込まれている。フランスを拠点とする国際自動車工業連合会(OICA)によると、世界の自動車生産台数は2022年の8,502万台から2023年には9,355万台に増加し、メーカーがEVの高いエネルギー需要に対応するため、より優れた効率的な電池材料への投資を促している。
CATLのシェンシン電池がEV電池材料におけるLFP技術トレンドを象徴する
主要企業は、電池の安全性、長寿命化、コスト効率を高めるため、リン酸鉄リチウム(LFP)技術などの革新的な技術開発に注力している。2023年8月、中国の電池メーカー寧徳時代新能源科技(CATL)は、世界初の4C超高速充電対応LFP電池「神行(シェンシン)」を発表し、わずか10分の充電で400kmの走行距離、満充電で700km超の走行を実現した。
取引面では、2024年2月、スウェーデンの自動車メーカーであるボルボ・グループが、プロテラ社の電池事業を2.1億ドルで買収し、先進的なEV電池モジュール・パック開発能力を統合してバッテリー電気自動車戦略を加速させた。
電気自動車(EV)電池セル・パック材料市場を主導する企業は?
● Ford Motor Company
● BYD Company Limited
● Panasonic Industry Co. Ltd.
● SK Innovation Co. Ltd.
● Contemporary Amperex Technology Co. Ltd.
● LG Chem Ltd.
● EVE Energy Co. Ltd.
● Gotion High-Tech Co. Ltd.
● Envision AESC Group Ltd.
● Samsung SDI Co. Ltd.
● Northvolt AB
● QuantumScape Corporation
● Farasis Energy (Ganzhou) Co. Ltd.
● Microvast Holdings Inc.
● ProLogium Technology Co. Ltd.
● Grepow Battery Co. Ltd.
● China Aviation Lithium Battery Co. Ltd.
● Solid Power Inc.
● StoreDot Ltd.
● Imperium3 (iM3) Consortium
● Amperex Technology Limited (ATL)
● SVOLT Energy Technology Co. Ltd.
なぜアジア太平洋が電気自動車(EV)電池セル・パック材料市場で最大の地域なのか?
アジア太平洋地域は2025年に電気自動車(EV)電池セル・パック材料市場で最大の地域であった。本レポートが対象とする地域は、アジア太平洋、東南アジア、西欧、東欧、北米、南米、中東、アフリカである。
詳細な市場レポートはこちらから
http://thebusinessresearchcompany.com/report/electric-vehicle-ev-battery-cell-and-pack-materials-global-market-report?utm_source=Dreamnews&utm_medium=Paid&utm_campaign=Nov_PR
【画像 https://www.dreamnews.jp/press/367120/images/bodyimage1】
配信元企業:The Business research company
プレスリリース詳細へ
ドリームニューストップへ
