


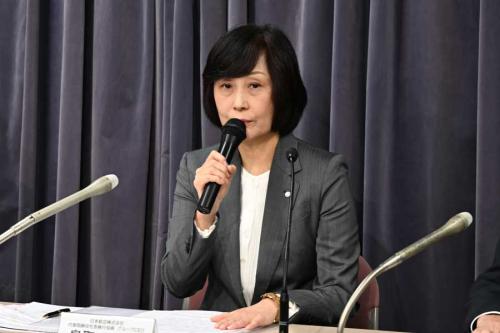
日本航空(JAL)は、2027年3月期の中間決算会見を開き、鳥取三津子代表取締役社長らが国内線の収益改善や燃油価格の見通しなどについて説明した。
質疑応答で、ANAホールディングスによるリージョナルプラスウイングスの完全子会社化について問われた鳥取社長は、「ANAの判断なので、私がどう述べるかは別のこと」としたうえで、「国内線は非常に厳しい環境にあるので、いかにネットワークを維持しながら利益が出る構造にしていくかに重点を置いている」と述べた。
完全子会社化に伴い行われるとみられる、羽田空港発着枠の再配分については、「再配分がどうかということよりも、国内線のネットワークを維持するために何をすべきかが先決」と説明。配分を受ける考えがあるかとの問いには、「そうなったときに興味がないと言えば嘘になるが、今は何も検討していない」(鳥取社長)と話した。
また、フジドリームエアラインズなどの中堅航空会社との関係強化については、「現在のところ特に考えていることはない」としたうえで、「国内線で利益を保ちながら利便性の高いネットワークを構築するために必要な関係強化は今後も行う」と述べた。
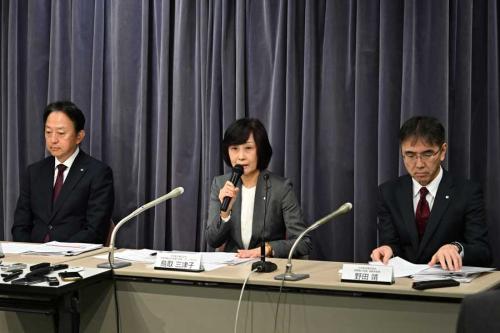
国内線の単価は、同期の有償旅客数が2.2%減となる一方、単価が8.2%上昇して1万7,000円超となり、前年同期比で約1,200円上がったと説明。斎藤祐二グループCFOは2028年に国内線の利益率を10%とする目標に触れ、「単価でいえば10%程度上げるイメージ。ただ、コストは毎年上がっており、国内線でも年4〜5%のエスカレーションがあると見ているため、運賃の上昇は継続的に行っていく必要がある」との認識を示した。2027年4月の導入を目指す、国内線の燃油サーチャージについては、「制度の確定に向けて航空局と調整中。年内には発表できると考えている」(同)と述べた。
燃油価格の見通しについては、「シンガポールケロシンで150〜160ドルの水準であれば計画達成は十分可能。現在は170ドル程度とやや高いが、収入と費用をどうマネージできるかで年度計画はしっかり達成したい」とした。一方で、政府による燃油補助が段階的縮小されることについての影響は、「全く影響がないと言えば嘘になるが、想定はしている。下期に現在の為替や燃油費の状況が続けば、補助がなくてもEBITの目標に達することができる」(同)とした。
