


親の相続で相続税の申告が要りそうなのに、「相続の専門家」を名乗る相談先が多く、誰に申告書づくりを任せてよいか迷う方もいるでしょう。税理士法は、申告書の作成や申告の代理、具体的な税の相談を、原則として税理士にしかできない仕事と定めています。頼む前に、相手が税理士として登録されているかを確かめておきましょう。
申告書づくりと税務署とのやり取りは「税理士業務」
相続税の申告で人に頼みたくなるのは、申告書の作成、税務署への申告の代理、税額の計算の相談でしょう。税理士法第2条はこれらを税務書類の作成・税務代理・税務相談と呼び、まとめて税理士業務と定めています。
そのうえで税理士法第52条は、税理士又は税理士法人でない者が税理士業務を行うことを、法律に別段の定めがある場合を除いて禁じています。国税庁のQ&Aでは、ここでいう「業」は繰り返し行うことやその意思をもって行うことを指し、必ずしも有償であることを要しないとされています。お金を受け取らない手伝いでも、税理士業務に当たりうるのです。
見落としやすいのが例外です。国税庁は、国税局長に通知した弁護士が税理士法第51条により税理士業務を行える場合などを別段の定めとして挙げ、その弁護士の一覧も国税局ごとに載せています。国税局長の許可を受けた地方公共団体の職員などが、無報酬で申告書の作成や相談に応じる場合(第50条)も例外です。
頼む相手が税理士かを確かめる手がかり
国税庁のリーフレット「その税務相談、違法です」は、頼む相手が税理士かどうかを確かめるよう呼びかけ、税理士証票の提示を求めることと、日本税理士会連合会の「税理士情報検索サイト」を見ることを挙げています。税理士になるには、同会の税理士名簿への登録が要ります(国税庁)。
同じリーフレットは、税理士でないのに税理士業務を行う人に頼むと、本来より高い税額で申告されたり、税務調査の結果、追徴課税されたりするおそれがあると注意を促しています。
頼んだ後にも確かめられる点があります。税理士法は、税務代理をするときに権限を証する書面を税務署に出すこと(第30条)と、作った申告書に署名すること(第33条)を、税理士業務を行う税理士の義務としています。
頼みたいことと、引き受けられる人
税金以外の手続きも含め、頼みたいことごとに分けると次のとおりです。
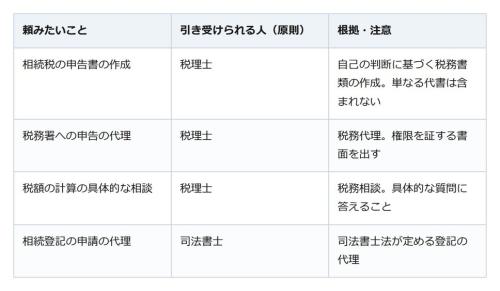
頼む前に、表のどれを頼み、資料集めなど家族で進める部分はどれかを書き出しておきましょう。相続税の申告は、亡くなったことを知った日の翌日から10か月以内です(国税庁)。
進め方に迷うときは、所轄の税務署の面接相談も使えます。国税庁の案内では、書類や事実関係を確かめる必要がある相談などが対象で、電話での事前予約が要ります。
肩書きではなく、登録と書類で確かめてから任せる
名刺に「相続の専門家」とあるだけでは、申告書づくりを任せてよいかは分かりません。税理士証票や検索サイトで登録を確かめ、税理士の署名が入った申告書を受け取る流れを押さえておけば迷いにくくなります。迷ったら税務署の面接相談も使いながら、準備を進めましょう。
宝くじ当せん金を山分けすると贈与税?受け取り前に決めたい3つのこと
