


親から相続したマンションに住む予定はなく、売ることを考え始めた方もいるでしょう。相続税を納めたのに、売って利益が出ればまた所得税がかかると聞くと気が重くなります。ただ、決められた期間のうちに売れば、納めた相続税の一部を取得費に加えられる特例があります。使える人の条件と期限の数え方、申告までの段取りを順に解説します。
売った利益にかかる税と、相続した物件の取得費
マンションを売って出た利益は、一般に譲渡所得として所得税の対象になります。国税庁によると、土地や建物の譲渡所得は、売却代金から取得費と譲渡にかかった費用を引き、特別控除が使えるときはそれも差し引いて求めます。
見落としやすいのが、相続した物件の取得費です。国税庁は、相続した土地や建物の取得費は、亡くなった方が購入した際の代金や手数料などをもとに計算するとしています。取得の時期も、亡くなった方のものを引き継ぎます。
そこで関わってくるのが、国税庁が案内する相続財産を譲渡した場合の取得費の特例です。相続や遺贈で取得した財産を一定期間内に売ると、相続税額のうち一定金額を取得費に加算できます。
特例を使う前に、4つを順に確かめる
国税庁のタックスアンサー(令和8年4月1日現在法令等)が示す要件と手続きを、確かめる順に並べました。
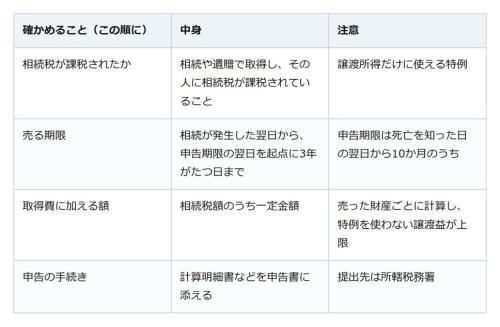
加える額について、租税特別措置法は、相続税額のうち売却した資産に見合う分を、政令の定めに従って計算した金額と規定しています。国税庁は、確定申告書に添える計算明細書を使えば、取得費へ加える相続税額を求められると案内しています。
期限の起点は相続税の申告期限
国税庁は、相続税の申告は死亡を知った日(多くは亡くなった日)の翌日から10か月のうちに行うとし、1月6日に亡くなった場合はその年の11月6日が申告期限になる例を挙げています。特例を使えるのは、相続が発生した翌日から、この申告期限の翌日を起点に3年がたつ日までに売った場合です。 なお、申告期限が土日・祝日などに当たる場合は、休日が続くときも含め、その後の休日でない日が期限となります。
売る時期を決める前に、相続税の申告書の控えで自分の相続税額を確かめ、申告期限と3年の期限の日を書き出しておくと、売り出しの日程を組みやすくなります。 また、不動産の譲渡日は原則として引渡日ですが、契約の効力発生日を譲渡日として申告できる場合もあります。
注意したいのが、亡くなった方が住んでいた家を売ったときの特別控除との関係です。国税庁はこの特別控除の対象となる家屋の要件に、区分所有建物登記がされている建物でないことを挙げており、区分所有建物として登記されたマンションの部屋はこの要件を満たしません。売った家屋や敷地について取得費の特例などを受けていないことも要件です。
売り出す前に、期限の日と相続税額を手元に
相続したマンションを売るとき、まず確かめたいのは相続税が課税されたかと、申告期限の翌日から3年という期限です。加える額は計算明細書で求め、確定申告で手続きします。使えるかどうか迷ったら、売る時期を決める前に税務署へ相談してみてください。
親の家は生きているうちに売るか、相続してから売るか。使える3,000万円の特例が違う
