


貸しているアパートで、退去後の部屋の壁紙を張り替え、傷んだ外壁も塗り直すと、その工事代を今年の経費にまとめてよいのか迷うものです。国税庁の案内では、修繕と呼ばれる支出でも、その年の必要経費になるものと、何年かに分けて経費にするものがあります。決め手は工事の名目ではなく中身です。
工事の名前ではなく中身で分かれる2つの扱い
国税庁は、貸付資産の修繕費を不動産所得の必要経費の例に挙げています。ただし、通常の維持管理や修理のための支出は必要経費になる一方、建物の使用可能期間を延ばす部分や価値を高める部分の支出は資本的支出として、修繕費と分けて扱われます。
区別は、リフォームやリノベーションといった呼び方ではなく、実質で判定します。価値を高める側の例として国税庁が挙げるのは、避難階段の取り付けのように物理的に付け加えた部分や、用途を変えるための模様替えなどです。
壁紙の張り替えや外壁の塗り直しも同じ物差しで見ます。元の状態を保つ工事か、価値や耐久性を上げる工事かを、見積書の内訳ごとに分けて考えます。
迷ったときに国税庁の目安を当てはめる順番
中身だけで判断がつかない工事のために、所得税基本通達には金額や周期の目安があります。国税庁のフロー図に沿って、表の上から順に当てはめます。
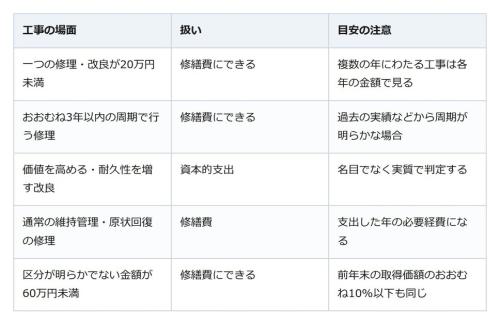
注意したいのが、金額は一つの計画に基づいて同じ固定資産に行う修理や改良ごとに見る点です。また、どの目安も、修繕費として所得を計算し、申告していることが前提です。
20万円以上の工事でも、それだけで資本的支出とは決まらず、価値を高めるか、通常の維持管理かと判断が続きます。最後まで区分が明らかでない金額には、継続して一定の割合で修繕費と資本的支出に分ける特例(所得税基本通達37-14)も認められています。
資本的支出になった部分と、残しておきたい記録
価値を高める部分として資本的支出とされた金額は、減価償却の方法で各年分の必要経費に入れます。国税庁によると、平成19年4月1日以後に行った資本的支出は、原則として、工事をした資産と種類や耐用年数が同じ資産を新たに取得したものとして扱われます。
判断の理由を後から説明できるよう、記録も残します。国税庁は、所得を正しく計算するために、取引を記帳し、受け取った書類を保存しておく必要があると案内しています。見積書や請求書は直した箇所と新しくした箇所が分かる内訳で受け取り、同じ箇所の前回の工事時期も控えておくと、周期の目安を当てはめやすくなります。
迷う工事ほど中身と金額を書き分けておきたい
貸しているアパートの工事代は、通常の維持管理や元に戻す修理ならその年の必要経費、価値を高めたり使える期間を延ばしたりする部分は資本的支出として何年かに分けて経費にします。迷ったら金額と周期、中身の順に国税庁の目安を当てはめ、それでも判断がつかない工事は、見積書と請求書をそろえて税務署に相談すると落ち着いて決められます。
実家の土地の相続税評価は路線価図で目安がつく。「215D」の数字と英字の意味
