


在職中に夫を亡くした後、勤め先から退職金を支給すると連絡が届くことがあります。ありがたい一方で、このお金にどの税金がかかるのか分からず、戸惑う方は少なくありません。国税庁の案内では、死亡退職金は支給額が確定した時期で、相続税と所得税に扱いが分かれます。基準になるのは、入金の日でなく額が決まった日です。
亡くなった後3年以内に額が決まった退職金の扱い
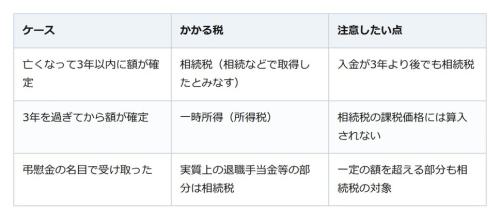
亡くなった人に支払われるはずだった退職手当金や功労金などを遺族が受け取る場合、国税庁のタックスアンサー(令和8年4月1日現在の法令等)によると、亡くなってから3年のうちに金額が決まった分は、相続や遺贈で取得したものとみなして相続税をかけます。
呼び名にかかわらず、中身が退職手当金等にあたる金品なら、現物で受け取ったものも含まれます。生前に退職していた人の退職金でも、金額の確定が亡くなってから3年のうちであれば同じ扱いです。
国税庁の質疑応答事例「死亡による退職の場合」は、相続税の課税価格計算の基礎に算入される死亡退職金には、所得税が課税されないと説明しています。
額が決まったのが3年より後なら、遺族の所得税で考える
注意したいのは、支給が確定するまでに時間がかかった場合です。国税庁の質疑応答事例では、亡くなってから3年を過ぎて額が決まった退職金は相続税の課税価格に含めず、受け取った遺族の一時所得に区分され、所得税がかかると説明しています。
ここでいう確定は、お金が振り込まれることではありません。国税庁の別の質疑応答事例「死亡退職金の課税時期」は、3年のうちに金額が決まっていれば、支払いの時期にかかわらず相続税がかかるとしています。さらに相続税法基本通達は、支給されることは決まっていても額が決まっていないものは、確定したものに当たらないとしています。
たとえば、支給することだけが先に知らされ、金額の通知が後から届いた場合は、金額が決まった日が亡くなってから3年以内かどうかで、かかる税が変わります。
相続人が受け取った分には非課税の枠がある
相続税の対象になる死亡退職金でも、相続人が受け取った額のすべてに税金がかかるとは限りません。国税庁によると、相続人(相続を放棄した人などは除きます)が受け取った退職手当金等を合計した額が、500万円×法定相続人の数で求める非課税限度額までなら課税されません。一方、相続人以外が受け取った退職手当金等には、この非課税の枠は使えません。
受け取る人は、勤め先の退職給与規程などで具体的に定められていれば、その規程で支給を受けることになる人です(相続税法基本通達)。
退職金の連絡を受けたら、勤め先に確かめておきたいこと
まずは勤め先に、支給の有無と受け取る人、そして支給額が確定した日を確かめましょう。確定した日が亡くなってから3年以内かどうかで、相続税と所得税のどちらで考えるかが決まります。非課税の枠を使えるのは相続人が受け取った分なので、受け取る人も確認しておきます。分からない点は、勤め先からの通知を手元に置いて税務署に相談すれば、落ち着いて手続きを進められます。
相続登記は自分でも申請できる。法務局の様式で書類をそろえ、免税の土地も確かめる
