


50代に入ると、定年後の暮らしが少しずつ現実味を帯びてきます。ライフプランを立てようにも、老後の収入の土台になる公的年金の見込みがつかめなければ、家計の先行きは描けません。手がかりになるのが、誕生月ごとに届くねんきん定期便です。ただし50歳以上60歳未満で届く定期便は、それまでとは載っている年金額の意味が違います。
誕生月の定期便を前に、定年後を考え始めた50代の夫婦
「定年の後も今の暮らしを続けられるのか、この額を当てにしていいのかが分からないんだ。」50代の会社員の夫は、誕生月に届いたねんきん定期便のハガキを手に、妻にそう打ち明けました。ハガキには老齢年金の見込額が載っていますが、どんな前提で計算された額なのか、二人ともよく知りません。
妻も「定年後も働くかもしれないし、退職金があるのかも確かめていない」と続けます。二人はまず見込額の前提を確かめ、次に働き方を変えた場合を見ることにしました。
50歳を境に変わる、定期便に載る年金額の意味
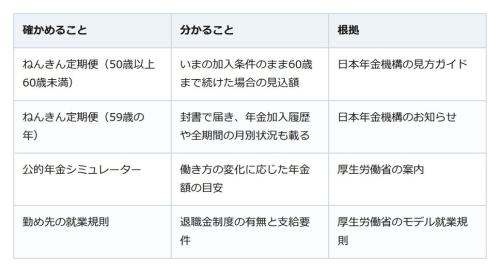
日本年金機構の見方ガイド(令和8年度送付分)によると、50歳以上60歳未満の人に届く定期便の額は、いまの加入条件のまま60歳まで加入を続けた前提で試算した老齢年金の見込みです。一方、50歳未満の定期便に出るのは、これまでの加入実績を反映した金額にとどまります。50歳を過ぎると、60歳到達までを織り込んだ見込額へと表示が切り替わります。
気をつけたいのは、この見込額が仮定の上に立つ額だという点です。載っているのは65歳から受け取る年金の見込みで、60歳より前に退職したり、働き方が変わったりすれば、そのとおりになるとは限りません。
働き方を変えた場合は、公的年金シミュレーターで見る
次に頼りになるのが、厚生労働省の公的年金シミュレーターです。定年後も働き続けるなど、働き方を変えたときに年金額がどう動くかを試せます。ID・パスワードの登録は要らず、定期便の二次元コードを読み込ませれば入力が省け、スライドバーを動かすと金額の増減がグラフで表示されます。
ただし、これはあくまで年金額を手軽に見積もるためのツールで、実際に受け取る額と必ずしも一致しないと厚生労働省は明記しています。より正確に見込みを知りたい場合は、日本年金機構のねんきんネットの利用を案内しています。
退職の前と後で、入るお金と出るお金を書き出す
最後に、年金の見通しを今の家計の支出と照らし合わせ、退職の前と後に分けて足りない月と余る月を洗い出します。厚生労働省のモデル就業規則でも、退職金制度は必須の制度ではないと説明されているため、勤め先の就業規則や退職金の規程で確かめてから数に入れましょう。次の誕生月に届く定期便を、夫婦でライフプランを見直す合図にしてください。
親のマンションの相続税評価は令和6年から変わった。固定資産税評価額のままとは限らない
