


ローンの返済が終わると、老後のお金はひと山越えたように感じるものです。ところが総務省の家計調査では、65歳以上の夫婦のみの無職世帯の2025年平均で、支出が実収入を上回っています。しかもこの差には、住宅ローンの返済は入っていません。ローンがなくなれば赤字も消える、というわけではないのです。
住宅ローンを払い終えた60代夫婦の、定年前の家計の話し合い
「ローンは終わったけれど、年金暮らしになったら毎月の家計はどうなるんだろう。」定年を前にした60代の会社員の夫が、夕食のあとに切り出しました。夫婦で暮らす家は持ち家で、住宅ローンはすでに払い終えています。妻が気にしていたのは、家賃もローンもない暮らしなら何とかなるのか、それでも足りなくなるのかという点でした。
年金が入る暮らしで何にいくら出ていくのかは、二人とも思い描けません。そこで、年金などで暮らす65歳以上の夫婦の家計を、総務省の家計調査で確かめてみることにしました。統計の平均と見比べれば、わが家の立ち位置がつかめると考えたのです。
家計調査の2025年平均で見る、夫婦の収入と支出
総務省の家計調査の2025年平均では、65歳以上の夫婦のみの無職世帯(夫婦高齢者無職世帯)の家計は次のとおりです。無職世帯とは世帯主が無職の世帯で、年金などで暮らす世帯がその例です。
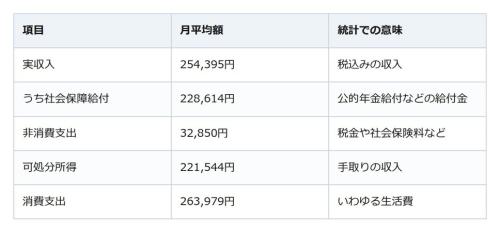
手取りにあたる可処分所得だけでは、生活費にあたる消費支出をまかなえていない形です。見ておきたいのが差額分で、実収入と、消費支出と非消費支出の計との差を指し、2025年平均で42,434円でした。支出が実収入を上回った分で、家計調査の定義でいう赤字にあたります。ただ、数字はその収入や支出がない世帯も含めた1世帯あたりの平均値で、自分の家の姿と同じとは限りません。
持ち家の夫婦が差額分を読むときの前提
気になるのが住まいの費用です。同じ概要では、二人以上の世帯のうち世帯主が65歳以上の無職世帯の持家率は95.5パーセントで、こうした世帯の多くが持ち家に暮らしています。
家計調査の分類では、住宅ローンの返済は住居の支出に含めず、預貯金の預け入れなどと同じ実支出以外の支払に入ります。つまり差額分は、ローンの返済を含めずに出した差です。一方で持ち家には固定資産税や修繕の支出がかかり、分類上は固定資産税が非消費支出の直接税に、修繕が消費支出の住居に入っています。
年金の見込額と今の支出を並べ、わが家の差をつかむ
統計の数字は平均の姿です。まず、毎年誕生月に届くねんきん定期便で夫婦それぞれの年金を確かめます。50歳以上で受け取る前なら老齢年金の見込額が載り、ねんきんネットでは条件を変えて見られます。次に今の支出を月ごとに書き出し、持ち家にかかる税や手入れの予定も並べれば、わが家の差が見えてきます。定期便で分からない点は、近くの年金事務所に問い合わせられます。
親の遺産は預金だけ。協議書がなくても銀行の手続きは進むが、作った方がよい分け方がある
