


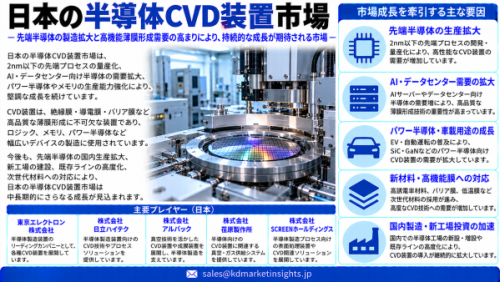
CVD装置は、ウェハー上に絶縁材料、導電材料、半導体材料の薄膜を堆積させることで、半導体製造において重要な役割を果たしています。これらの薄膜は、先端ロジックチップ、DRAM、3D NAND、パワー半導体、その他の次世代電子デバイスの製造に不可欠です。
先端ロジック半導体の生産や新たな製造施設への投資を含む日本の半導体製造拡大は、製造装置サプライヤー、部品メーカー、プロセス技術開発企業、特殊材料メーカーにビジネス機会をもたらしています。
日本の半導体エコシステムをターゲットとする企業にとって、CVD装置市場では、プラズマ強化CVD(PECVD)、低圧CVD(LPCVD)、高密度プラズマCVD(HDPCVD)、亜大気圧CVD(SACVD)、有機金属CVD(MOCVD)にわたるビジネス機会が存在します。
無料のサンプルレポートをリクエストする@ https://www.kdmarketinsights.jp/sample-request/927
日本半導体CVD装置市場:成長見通し
日本には、国内の技術開発企業、海外の製造装置メーカー、高度な精密部品サプライヤーネットワークに支えられた、確立された半導体製造装置産業があります。
日本半導体製造装置協会(SEAJ)によると、日本製半導体製造装置の販売額は、2025年度に約5兆2,000億円に達しました。SEAJは、販売額が2026年度には約6兆5,500億円、2028年度には7兆7,700億円に増加すると予測しています。これらの数値は半導体製造装置産業全体を対象としており、CVD装置市場単独の規模を示すものではありません。
市場の見通しには、最先端ロジック、AI関連半導体製造、先端メモリー生産、新たな製造施設への投資が反映されています。製造プロセスが高度化するにつれ、成膜装置は今後も半導体製造工場への投資における重要な分野であり続けると予想されます。
KD Market Insightsが2026年9月に発行した日本半導体CVD装置市場レポートでは、装置タイプ、構成、ウェハーサイズ、プロセス要件、エンドユーザーカテゴリー別に市場を分析しています。公開されている市場規模およびCAGRの項目には現在プレースホルダーが記載されているため、ここでは未検証のCVD装置市場単独の評価額は掲載していません。
日本半導体CVD装置市場の主な成長促進要因
1. 先端2nm半導体製造
2nmクラスの半導体製造の開発により、ウェハー製造プロセスの複雑化が進んでいます。先端ロジックデバイスでは、薄膜の厚さ、材料組成、均一性、欠陥レベルを精密に制御することが求められます。
CVD技術は、トランジスタ構造やインターコネクトアーキテクチャを支える絶縁膜やその他の機能性薄膜の堆積に使用されます。
北海道におけるラピダスのプロジェクトは、国内の先端ロジック半導体製造における重要な取り組みです。2nm生産に向けた進展は、成膜装置プロバイダー、プロセス技術企業、専門部品サプライヤーに潜在的なビジネス機会をもたらします。
2. AIチップおよび高性能コンピューティングの需要拡大
AIデータセンターと高性能コンピューティングの拡大により、先端ロジックプロセッサーおよび高帯域幅メモリーへの需要が増加しています。
これらの半導体製品の製造には、複数の製造段階にわたる高度な成膜プロセスが必要です。高いスループットでの成膜、均一な薄膜形成、信頼性の高いプロセス制御を実現できる製造装置メーカーは、変化する顧客ニーズに対応することができます。
3. 3D NANDおよび先端メモリー製造の拡大
積層数の多い3D NANDや先端DRAM技術の開発により、複雑な三次元構造全体にわたる精密な薄膜成膜の必要性が高まっています。
LPCVD、PECVD、先端成膜プロセスは、絶縁層、絶縁膜、その他の半導体構造の形成に使用されます。
先端NAND生産への投資を含む日本のメモリー製造エコシステムは、成膜装置サプライヤーやプロセス部品メーカーにビジネス機会を提供しています。
4. 先端パッケージングおよびチップレット技術の採用拡大
半導体メーカーが複数のダイやチップレットを高性能システムに統合するなか、先端パッケージングの重要性が高まっています。
CVDプロセスは、一部の先端パッケージング用途において、絶縁膜の成膜、パッシベーション、その他の薄膜形成要件に対応できます。
2.5D・3D集積、ハイブリッドボンディング、高密度インターコネクト技術の拡大により、低温成膜や精密な薄膜制御を専門とする製造装置開発企業に新たなビジネス機会が生まれています。
5. 炭化ケイ素および化合物半導体製造の成長
日本は、パワーエレクトロニクスおよび化合物半導体技術において、確立された技術力を有しています。
CVDおよび関連する成膜技術は、炭化ケイ素(SiC)、窒化ガリウム(GaN)、オプトエレクトロニクス、その他の化合物半導体用途に使用される特定の半導体構造の製造を支えています。
MOCVD装置は、化合物半導体製造において特に重要であり、専門的な成膜システム開発企業やプロセス技術サプライヤーにビジネス機会をもたらしています。
6. 国内半導体製造工場の拡張
国内半導体生産基盤の強化に向けた日本の取り組みにより、新たな製造装置、プロセスシステム、関連インフラへの需要が生まれています。
北海道および熊本における半導体製造施設の拡張に加え、先端メモリーや特殊デバイスへの投資が、CVD装置メーカーとそのサプライチェーンにビジネス機会をもたらしています。
新たな半導体製造工場が建設段階から装置の設置、生産立ち上げへと進むにつれ、サプライヤーは成膜システム、交換部品、メンテナンス、プロセス最適化への需要拡大から恩恵を受ける可能性があります。
【画像 https://www.dreamnews.jp/press/367274/images/bodyimage1】
日本CVD装置業界における主なビジネス機会
本市場では、以下のような複数の装置・技術カテゴリーにわたって商業的な機会が存在します。
- PECVD装置: 先端半導体製造に使用される誘電体膜、パッシベーション層、絶縁材料向けのプラズマ強化成膜システム。
- LPCVD装置: メモリー、ロジック、その他の半導体用途向けに高品質な薄膜を形成する低圧成膜システム。
- SACVD装置: ウェハー製造における特定の誘電体膜形成やギャップフィル用途に使用される成膜システム。
- HDPCVD装置: 特殊な誘電体膜形成やギャップフィルプロセス向けの高密度プラズマ成膜システム。
- MOCVD装置: 化合物半導体、LED、特定のパワーエレクトロニクス用途向けの有機金属成膜システム。
- 先端ロジック成膜: 先端トランジスタ構造やインターコネクトプロセス向けの薄膜形成を支える装置。
- メモリー製造装置: DRAMおよび多層3D NANDの生産向け成膜ソリューション。
- 先端パッケージング成膜: 特定の誘電体膜形成、パッシベーション、インターコネクト関連プロセス向け装置。
- プロセス制御・モニタリング: 膜厚測定、均一性モニタリング、チャンバー制御、プロセス最適化技術。
- 交換部品・アフターマーケットサービス: チャンバー部品、シャワーヘッド、ガス分配システム、メンテナンス、改修、装置のアップグレード。
日本半導体CVD装置市場のセグメンテーション
CVDプロセスタイプ別
- プラズマ強化化学気相成長(PECVD)
- 低圧化学気相成長(LPCVD)
- 亜大気圧化学気相成長(SACVD)
- 高密度プラズマ化学気相成長(HDPCVD)
- 有機金属化学気相成長(MOCVD)
- その他の特殊CVD技術
装置構成別
- シングルウェハークラスターシステム
- バッチ式縦型炉システム
- デュアルチャンバー・クラスターシステム
- プラネタリー型マルチウェハーリアクター
- その他の特殊成膜装置構成
ウェハーサイズ別
- 150mm未満
- 200mm
- 300mm
- 450mmおよび新興ウェハープラットフォーム
用途別
- 先端ロジック半導体製造
- DRAM製造
- 3D NAND製造
- パワー半導体製造
- 化合物半導体生産
- 光電子デバイス製造
- 先端半導体パッケージング
エンドユーザー別
- ファウンドリー
- IDM(垂直統合型デバイスメーカー)
- メモリーメーカー
- パワー半導体・アナログ半導体メーカー
- LED・オプトエレクトロニクスメーカー
- 半導体研究開発施設
競争環境:日本半導体CVD装置市場を形成する企業
日本のCVD装置エコシステムには、国内の製造装置メーカー、海外の成膜技術企業、専門的なプロセスシステム開発企業が含まれます。
完全なリサーチレポートはこちら@ https://www.kdmarketinsights.jp/report-analysis/japan-semiconductor-cvd-equipment-market/927
主な業界参加企業は以下のとおりです。
- 東京エレクトロン株式会社
- KOKUSAI ELECTRIC株式会社
- 株式会社アルバック
- Applied Materials
- Lam Research
- ASM International
- Veeco Instruments
- AIXTRON
- NuFlare Technology
- CVD Equipment Corporation
- Plasma-Therm
- 大陽日酸
日本における新たなビジネス機会
2nmおよび次世代ロジック半導体の生産
先端ロジック半導体の開発により、ますます複雑化するトランジスタ構造や薄膜形成要件に対応できる成膜技術にビジネス機会が生まれています。検証済みのプロセスと充実した顧客サポートを備える製造装置サプライヤーは、先端ノード製造に関連する機会を模索できます。
高帯域幅メモリーおよび先端DRAM
AIコンピューティングの成長により、先端メモリーへの需要が増加しています。メーカーには、複雑なメモリー構造全体にわたって均一な薄膜を形成できる成膜システムが必要であり、製造装置・プロセス技術サプライヤーにビジネス機会をもたらしています。
3D NAND製造
積層数の多いNANDアーキテクチャでは、高アスペクト比構造全体にわたる高度な成膜プロセスと精密な制御が求められます。信頼性の高いバッチ式およびシングルウェハー成膜システムを提供するサプライヤーは、こうした需要に対応できます。
化合物半導体およびパワーデバイス製造
電気自動車、産業用電力システム、データセンターインフラにおけるSiCおよびGaN用途の拡大により、特殊なMOCVD装置や関連成膜装置にビジネス機会が生まれています。
先端パッケージングおよびチップレット統合
異種集積技術の開発により、先端パッケージングの要件に適した新たな成膜ソリューション、プロセス制御、装置構成への需要が高まっています。
アフターマーケット、メンテナンス、チャンバー最適化
稼働中の成膜装置の設置台数は、交換部品、チャンバー洗浄、改修、アップグレード、プロセス最適化サービスにおける継続的なビジネス機会を生み出しています。
市場参加企業が直面する課題と検討事項
半導体投資環境が拡大する一方で、CVD装置メーカーはいくつかの技術的・商業的課題に直面しています。
- 多額の設備投資: 先端成膜システムには、エンジニアリング、製造、試験、顧客認定に多額の投資が必要です。
- 複雑なプロセス要件: 先端ロジックおよびメモリー製造では、薄膜の組成、厚さ、均一性、欠陥レベルの精密な制御が求められます。
- 長期にわたる顧客認定サイクル: 製造装置サプライヤーは、量産に採用される前に、プロセスの信頼性と再現性を実証する必要があります。
- 激しい世界的競争: 国内外のメーカーが、成膜技術、プロセス性能、顧客関係をめぐって競争しています。
- 専門部品の供給確保: 真空システム、RFジェネレーター、精密バルブ、セラミックス、高純度ガス供給部品を安定的に確保することが不可欠です。
- 技術移行リスク: 半導体アーキテクチャや製造プロセスの変化により、大幅な装置の再設計や研究開発投資が必要になる場合があります。
- 輸出管理・コンプライアンス: 海外の製造装置サプライヤーは、適用される半導体技術の貿易管理規制やライセンス要件を監視する必要があります。
KD Market Insightsの日本半導体CVD装置市場レポートの対象範囲
KD Market Insightsの日本半導体CVD装置市場レポートは、半導体製造装置メーカー、部品サプライヤー、技術開発企業、投資家が、日本の成膜装置エコシステムを評価できるよう設計されています。
本調査では、以下の項目を取り上げています。
- 日本半導体CVD装置市場のトレンドと成長見通し
- PECVD、LPCVD、SACVD、HDPCVD、MOCVD技術への需要
- 先端半導体製造における薄膜成膜要件
- 先端ロジックおよび2nm製造のビジネス機会
- DRAMおよび3D NAND生産におけるCVD装置需要
- SiCおよび化合物半導体向け成膜技術
- 先端パッケージングおよびチップレット製造のビジネス機会
- 装置構成およびウェハーサイズ分析
- 競争環境およびサプライヤーのベンチマーキング
- 投資機会、市場の抑制要因、業界課題
日本半導体CVD装置市場が世界の企業にとって重要な理由
CVD装置は、半導体製造のバリューチェーンにおいて不可欠な要素です。チップアーキテクチャが高度化するにつれ、成膜技術には、より高い精度、プロセス安定性、生産効率が求められています。
日本の半導体投資サイクルは、製造装置メーカー、特殊部品サプライヤー、真空技術企業、材料開発企業、半導体プロセスエンジニアリング企業にビジネス機会をもたらしています。
既存のサプライヤーにとって、先端ロジックおよびメモリー製造は、次世代成膜プラットフォームを開発する機会となります。新興技術企業にとっては、化合物半導体や先端パッケージングにおける専門的な用途が、差別化を図るための道筋となる可能性があります。
配信元企業:KDマーケットインサイツ株式会社
プレスリリース詳細へ
ドリームニューストップへ
