


電子制御スロットルボディは、内燃機関の吸気系に搭載される電子式の吸気制御部品であり、主にスロットルバルブ、モーター駆動機構、位置検出機構、伝達機構で構成される。電子制御スロットルボディは、エンジン制御ユニットの指令に基づいてバルブ開度をリアルタイムで調整し、エンジンへ流入する空気量を精密に制御することで、エンジントルク、燃焼、アイドル、加速応答、燃費、排出ガス管理に関与する。従来の機械式ケーブルスロットルと比べ、電子制御方式はドライバー要求、エンジン運転状態、排出ガス制御要求を閉ループ制御へ統合できるため、ガソリンエンジン、ハイブリッドパワートレイン、一部のディーゼル吸気管理システムにおける重要なアクチュエータとなっている。
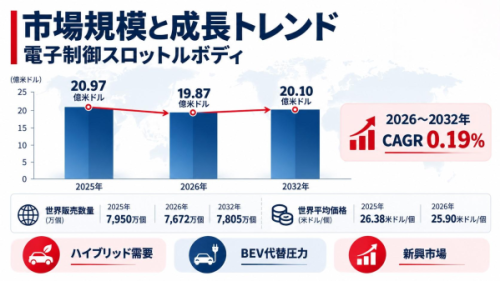
LP Information調査チームの「世界電子制御スロットルボディ市場の成長予測2026~2032」(https://www.lpinformation.jp/reports/795417/electronic-controlled-throttle-body)によれば、世界の電子制御スロットルボディ市場規模は2025年に約20.97億米ドル、2026年に約19.87億米ドル、2032年に約20.10億米ドルとなる見込みで、2026~2032年の年平均成長率は約0.19%である。販売数量は2025年の約7,950万個から2026年には約7,672万個へ一時的に減少した後、徐々に回復し、2032年には約7,805万個に達すると予測される。世界平均価格は2025年の26.38米ドル/個から2026年には25.90米ドル/個へ低下しており、完成車生産の変動、BEVによる代替、コスト低下が同時に市場へ影響していることを示している。
電子制御スロットルボディ市場は典型的な高成長市場ではない一方、急速な縮小市場と単純に捉えることも適切ではない。BEVは従来型のエンジン吸気スロットルを必要としないため、長期的な対象市場を縮小させる。しかし、HEVとPHEVは内燃機関を維持し、電子式の吸気・トルク制御を引き続き必要とする。インド、東南アジア、ラテンアメリカでは自動車保有台数と新車需要が拡大しており、商用車の電動化も乗用車より緩やかである。総合すると、電子制御スロットルボディは、従来の燃油車台数増加に依存した拡大段階から、「ハイブリッドが需要を下支えし、地域差が拡大し、技術高度化が進み、総量はプラトー化する」成熟段階へ移行している。
【画像 https://www.dreamnews.jp/press/367167/images/bodyimage1】
【画像 https://www.dreamnews.jp/press/367167/images/bodyimage2】
競争環境:大手Tier 1サプライヤーが主要OEMプラットフォームを確保
世界の電子制御スロットルボディ市場は比較的高い集中度を有する。2025年の売上高ベースでは、Robert Bosch GmbHが17.11%、Aisan Industryが16.87%、Astemoが13.23%、Denso Corporationが7.26%、Pierburgが5.85%を占め、上位5社の合計シェアは約60.32%である。本調査の区分ではRobert Bosch GmbH、Aisan Industry、AstemoがTier 1、Denso CorporationとPierburgがTier 2に位置し、その他の主要企業としてSchaeffler、BorgWarner、Marelli、Valeo、Mikuni Corporationが挙げられる。
市場集中度の根本的な理由は、電子制御スロットルボディが車両プラットフォームから切り離して販売できる一般的な機械部品ではないことにある。製品はエンジン制御ロジック、吸気配管、センサー、電気インターフェース、診断ロジック、車両キャリブレーションと協調して開発され、長期間の耐久、温度、振動、シール、電磁両立性、機能安全などの検証を経る必要がある。量産開始後も厳格な品質一貫性管理と同期物流が求められるため、システム統合能力、グローバル生産ネットワーク、長期的なOEM関係を持つTier 1サプライヤーがシェアを維持しやすい。
大手企業の製品ロードマップには共通傾向がみられる。すなわち、軽量化、小型化、非接触位置検出、高精度制御、コンパクトモーター、高集積化である。Boschは軽量化と大規模量産実績を強調し、Aisan Industryはアルミニウムタイプと樹脂タイプの双方を展開しつつ、低リーク、空気流量、構造統合を継続的に最適化している。Astemo、Densoなどは長年のエンジン管理・自動車電子技術を基盤に顧客関係を維持し、Pierburgはハイブリッドおよびレンジエクステンダー向けに次世代製品を最適化している。
製品構成:アルミニウムタイプが引き続き主流、樹脂タイプの浸透率は上昇
販売数量ベースでは、2025年の世界の電子制御スロットルボディのうち、アルミニウムタイプが約69.61%、樹脂タイプが約30.39%を占める。アルミニウムタイプは通常、アルミニウム合金製ハウジングをダイカストおよび後加工で成形し、高い構造強度、寸法安定性、耐熱性、耐久性を備えるため、商用車、大流量、高信頼性用途で優位性を維持している。2032年にはアルミニウムタイプの販売数量シェアは約65.14%へ低下する見込みだが、引き続き最大の製品タイプとなる。
樹脂タイプは、より明確な構造的成長分野になっている。エンジニアリングプラスチックや高性能樹脂は、ハウジング、ギアケース、カバー、内部支持構造などに使用でき、射出成形による複雑形状の一体化、加工工程の削減、軽量化を実現できる。2025年の樹脂タイプの売上高シェアは約29.07%で、2032年の市場規模は約6.69億米ドル、2026~2032年の年平均成長率は約2.12%と、全体市場を明確に上回る。樹脂タイプがアルミニウムタイプを完全に置き換えるのではなく、乗用車、大量生産、コスト重視、軽量化要求の強いプラットフォームを中心に採用比率が高まるとみられる。
用途別販売数量では、2025年に乗用車が80.11%、商用車が14.19%、その他用途が5.70%を占める。乗用車は依然として圧倒的な主要市場だが、BEVによる代替の影響を最も受けやすい。商用車は中大型車の電動化がより緩やかで、ディーゼルエンジンでは吸気圧管理、EGR協調、後処理制御に関連バルブが引き続き必要なため、需要は相対的に底堅い。その他用途には主に二輪車、オフロード車、レクリエーショナルビークル、一部の動力機器が含まれ、市場規模は小さいものの電子式エンジン管理の浸透率は上昇している。
用途市場:「乗用車プラットフォーム化、商用車の底堅さ、二輪車での採用拡大」段階へ
乗用車は今後も世界の電子制御スロットルボディ需要の基盤を長期的に左右する。2025年の乗用車向け市場規模は約16.97億米ドルで、世界売上高の約80.92%を占め、2032年には約15.93億米ドルとなる見込みである。将来の乗用車向け需要を判断するうえで重要なのは、世界の乗用車総販売台数そのものではなく、ガソリン車、HEV、PHEV、BEVのパワートレイン構成変化である。BEV比率が高まるほど従来型電子制御スロットルボディの対象市場は縮小する一方、HEVとPHEVは内燃機関を維持し、電子トルク協調、始動停止制御、精密な吸気管理への要求が高いため、代替圧力の相当部分を相殺する。
商用車は比較的安定した用途分野である。2025年の商用車向け電子制御スロットルボディ市場規模は約3.09億米ドル、2032年には約3.15億米ドルとなる見込みである。小型商用車は乗用車の技術路線の影響を受けるが、中大型トラックやバスの電動化は相対的に緩やかで、ディーゼルおよびハイブリッドプラットフォームは長期間にわたり一定規模を維持するとみられる。商用車向け製品では、大流量、耐高温、耐振動、長寿命、フェイルセーフ性能がより重視されるため、アルミニウム構造の競争力も維持されやすい。
その他用途は市場規模こそ小さいものの、電子化の進展がより明確である。2025年のその他用途の販売数量は約453万個、シェア5.70%で、2032年には約515万個、シェア6.60%へ拡大する見込みである。特に中・大排気量、高性能、ツーリング、アドベンチャー系二輪車は重要な増分需要源である。より厳しい排出ガス要件、ライディングモード、トラクションコントロール、クルーズコントロール、より繊細なスロットル応答への要求が、従来の機械式スロットルから電子制御への移行を促している。オフロード車や一部の動力機器でも、より高度な電子式エンジン管理システムの採用が進んでいる。
したがって用途構成は、従来型ガソリン乗用車への単一依存から、ハイブリッド乗用車、商用車、二輪車など複数の内燃機関電子化プラットフォームが共同で需要を支える構造へ移行しつつある。サプライヤーにとって今後の競争軸は、完成車台数を単純に多く獲得することではなく、ライフサイクルが長く、プラットフォーム共用率が高く、技術要求の高いパワートレインプロジェクトへの参入である。
地域構造:アジア太平洋が最大市場、北米が第2位の消費地域を維持
2025年の販売数量ベースでは、アジア太平洋が世界の電子制御スロットルボディ市場の57.13%、北米が18.28%、欧州が17.11%、南米が4.46%、中東・アフリカが3.02%を占める。売上高ベースではアジア太平洋が約55.94%、市場規模は約11.73億米ドルで世界最大の地域市場となる。北米は約3.98億米ドルで第2位の消費地域、欧州は約3.69億米ドルである。アジア太平洋の優位性は、大規模な自動車生産基盤、完成度の高いエンジン・パワートレイン供給網、中国、インド、東南アジアなど多層的な市場需要に支えられている。
アジア太平洋内部の構成も変化している。2025年のアジア太平洋販売数量に占める割合は、中国大陸51.03%、日本18.03%、インド12.63%、東南アジア8.47%、韓国7.68%、その他2.16%である。2032年には中国大陸の比率が47.28%へ低下する一方、インドは15.81%、東南アジアは9.44%へ上昇する見込みである。これは今後のアジア太平洋の増分がより分散することを意味する。中国大陸はBEVによる代替圧力が強まり、日本と韓国は成熟した自動車産業基盤を維持し、インドは自動車総需要の成長市場として重要性を高め、東南アジアでは自動車生産移転と現地需要増加の双方から新たな供給機会が生まれる。
北米の需要の底堅さは、大きなガソリン車・ハイブリッド車・ライトトラック基盤と成熟した自動車アフターマーケットに支えられている。欧州はBEV化の方向が明確である一方、HEV・PHEVが電子制御スロットルボディ需要を下支えしている。南米と中東・アフリカは全体規模が小さいもののプラス成長を維持しており、ラテンアメリカでのPHEV増加、アフリカ・中東における燃油車の長い使用期間が安定した補完市場を形成する。
産業チェーン:上流の自動車グレード材料・精密部品が信頼性を左右し、中流はシステム統合製造とキャリブレーションが鍵
電子制御スロットルボディの上流は、アルミニウム合金・エンジニアリングプラスチック、DCモーターおよびモーター部品、位置センサーおよびセンサー部品、ギア・精密伝達部品、ベアリング、スプリング、シール部品、コネクター、その他電子部品で構成される。一般的な産業機械部品と比べ、これらにはより高い品質一貫性、耐熱性、耐振動性、寸法安定性、長期信頼性が要求されるため、サプライチェーンは自動車グレード材料と認定済み部品への依存度が高い。位置センサー、自動車用コネクター、小型DCモーターは比較的集中度が高い一方、汎用アルミニウム合金、スプリング、一部の機械部品はより分散している。
主要サプライヤーとして、アルミニウム合金・エンジニアリングプラスチック分野にはHydro、UACJ、BASF、Celanese、Envalior、DCモーター分野にはNidec、Johnson Electric、MinebeaMitsumi、Mabuchi Motor、Bosch、位置センサー分野にはTDK-Micronas、Melexis、Infineon Technologies、ams OSRAM、Boschが含まれる。
中流製造の核心は単純な組立ではない。ハウジング成形、精密加工または射出成形、モーター・ギア伝達、スロットルシャフト・バルブ、位置センサー、スプリング・シール、コネクターなどの複数モジュールを統合したうえで、キャリブレーションと信頼性検証を完了する必要がある。制御精度、バルブのシール性能、伝達クリアランス、応答速度、騒音、寿命、異なる温度条件での安定性は、製造プロセスとキャリブレーションによって保証される。樹脂構造の採用拡大により、材料設計、射出成形精度、構造一体化能力の重要性もさらに高まっている。
下流は完成車メーカーとエンジンメーカーへの直接供給が中心で、OEM市場は典型的なプロジェクト型B2B市場である。代表的な顧客にはVolkswagen Group、Toyota Motor Corporation、Stellantis、General Motors Company、Ford Motor Companyが含まれる。アフターマーケットでは、自動車部品ディストリビューター、卸売業者、整備ネットワーク、オンライン自動車部品プラットフォームを通じて供給される。
将来展望:市場数量はプラトー局面へ、価値競争は軽量化・精密制御・ハイブリッドプラットフォームへ
今後6年間、世界の電子制御スロットルボディ市場の主軸は「数量拡大」から「構造最適化」へ移る。BEVの浸透率上昇と従来型ガソリン乗用車の比率低下により、世界需要が過去の成長速度へ戻ることは難しい。一方、HEVとPHEVは引き続き拡大し、商用車の電動化はより緩やかで、新興市場には自動車需要の成長余地が残る。このため世界市場は急速に縮小するよりも、現状に近い規模でプラトーを形成する可能性が高い。2027年以降、販売数量は徐々に回復し、2032年には約7,805万個に近づく見込みである。
製品価値の向上は主に三つの方向から生まれる。第一に、樹脂化と構造一体化が進み、乗用車プラットフォームで重量、加工工程、部品点数を削減する。第二に、非接触位置検出、高精度閉ループ制御、コンパクトモーター、より高度な電子インターフェースによってアクチュエータの応答性と診断能力を高める。第三に、HEV、レンジエクステンダー、商用車、二輪車など異なるパワートレイン向けのモジュール設計を進め、プラットフォーム共用と地域適応性を高める。将来競争力を持つ企業には、材料設計、精密製造、電子制御、車両キャリブレーション、グローバル供給を同時に実現する能力が求められる。
地域機会の差異も拡大する。中国大陸は最も強いBEV代替圧力を受ける一方、大規模なハイブリッド車、輸出車、現地部品サプライチェーンを有する。インドは自動車総需要の成長ロジックが比較的明確で、東南アジアは生産移転と最終需要拡大の双方から恩恵を受ける。北米はガソリン車、ライトトラック、ハイブリッド車の基盤が安定需要を支え、欧州はHEV、PHEV、高水準の排出ガス制御を通じて製品高度化を維持する。サプライヤーにとって真に重要なのは、低価格での数量販売ではなく、ライフサイクルが長く、安定した数量と高い技術障壁を持つ車両プラットフォームである。
業界リスクとして、BEVによる代替が想定以上に速く進む可能性、完成車需要のサイクル、原材料・為替の変動、大手OEMによる継続的な価格引下げ圧力に注意が必要である。一方、樹脂化、非接触センシング、低リーク、高耐久、コンパクト統合、ハイブリッドプラットフォームとの共同開発で優位性を築けるサプライヤーは、成熟しながらも高度に専門化した市場で安定したシェアと高い顧客粘着性を獲得できる可能性がある。
【 電子制御スロットルボディ 報告書の章の要約:全14章】
第1章では、電子制御スロットルボディレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、電子制御スロットルボディの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、電子制御スロットルボディの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、電子制御スロットルボディの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における電子制御スロットルボディ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における電子制御スロットルボディ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における電子制御スロットルボディの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における電子制御スロットルボディ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、電子制御スロットルボディの業界動向、ドライバー、課題、リスクを分析します
第10章では、電子制御スロットルボディに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、電子制御スロットルボディ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、電子制御スロットルボディの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、電子制御スロットルボディ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/795417/electronic-controlled-throttle-body
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
配信元企業:LP Information Co.,Ltd
プレスリリース詳細へ
ドリームニューストップへ
