


無人運転配車サービスとは、自動運転車両、自動運転システム、クラウド配車プラットフォーム、遠隔運行支援システム、モビリティアプリを基盤として、予約、配車、乗車、輸送、決済、車両運行管理を一体化して提供するモビリティサービスです。中核技術は、環境認識、測位・地図、予測・経路計画、車両制御、車路クラウド連携、フリート配車、安全冗長化などで構成されます。現在の商業化は主にL4 Robotaxiを中心に進んでおり、今後はより高い自動運転レベルと広い運行範囲へ拡大していくと考えられます。
主な機能は、無人旅客輸送、インテリジェントなフリート配車、24時間運行、遠隔安全支援、データに基づく運行最適化です。主な用途は都市通勤、交通拠点接続、ビジネス移動、観光移動、地域内移動であり、さらにオンデマンド配送、小売配送、その他貨物サービスへの展開も可能です。自動運転ソフトウェア・ハードウェアのコスト低下、規制整備、運行データの蓄積に伴い、業界は実証運行から大規模商業運行へ移行しつつあります。
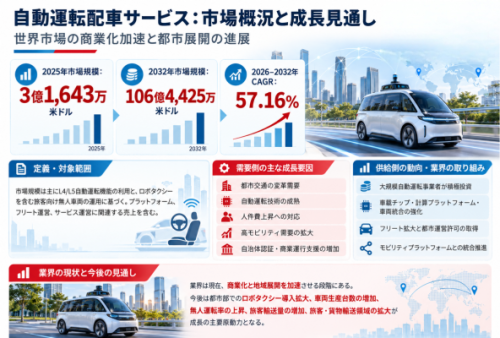
LP Information の初期調査によると、世界の自動運転車流通市場は、2025 年に 3 億 1,643 万米ドル、2032 年に 106 億 4,425 万米ドルになると予想されています。2026 年から 2032 年までの CAGR は 57.16% になると予想されています。市場規模は主に、L4/L5 自動運転機能の利用と、ボタクシーを含む乗客用の無人車両の使用に基づいています。プラットフォーム、フリート云営、サービス云営に関連付けられる売上が含まれております。ニーズには、都市交通の変革、自動輸送技術の成熟、人件費の上昇、高モビリティの必要性、地方自治体の認証や商業運行サポートの増加などが含まれます。サプライサイド、大規模自動輸送会社、車載トラック、計算トラック、車両統合、フリート拡大、都市運営許可、モビリティプラットフォームとの?合に投資しています。業界は現在、商業化と地域展開を加速させる段階にあり、将来的には都市部へのロボタクシー導入や車両生産台数の増加が期待されています。無人運転率の上昇、旅客輸送量の増加、そして旅客・貨物輸送の拡大が成長の主な原動力となっています。
【画像 https://www.dreamnews.jp/press/367151/images/bodyimage1】
【画像 https://www.dreamnews.jp/press/367151/images/bodyimage2】
世界の代表的な無人運転配車サービス企業には、Waymo、Uber、Baidu、Pony AI、WeRideが含まれます。現在の業界は、技術主導、資本集約型であり、地域ごとの運行許可への依存度が高い競争構造です。第一グループは、独自の自動運転技術スタック、大規模な試験・運行フリート、成熟した安全システム、複数都市での商業化経験を持つRobotaxi技術・運営企業が中心です。第二グループは、強力なユーザー接点、配車能力、モビリティエコシステムを持つ配車プラットフォーム企業、および特定都市・地域で商業化を拡大する自動運転企業で構成されます。
今後の競争軸は単独の自動運転技術から、「自動運転システム+車両プラットフォーム+運行許可+フリート管理+モビリティプラットフォーム接点+コスト管理」を組み合わせた総合力へ移行します。規模拡大に伴い、1マイル当たりコスト、遠隔支援効率、車両稼働率、安全性、乗客体験が重要な運営指標になります。大手企業は都市展開、プラットフォーム提携、標準化フリートの導入によってネットワーク効果を強化し、地域企業は政策アクセス、道路データ、現地パートナーシップを活用して差別化を図ることができます。
運用面から見ると、自動運転配車サービスは、自動運転技術/ロボタクシー事業者モデルと、モビリティプラットフォーム/車両・サービス事業者モデルの2つのモデルに分けられます。自動運転技術/ロボタクシー事業者モデルは、通常、自動運転ソフトウェアとハードウェアの研究開発能力を中核とする企業が主導します。これらの企業は、自動運転システムの開発、車両統合、路上テスト、営業許可申請、ロボタクシーの商用展開を担当します。自社車両、またはOEMやモビリティプラットフォームとの提携を通じて、自動運転モビリティサービスを提供します。これらの企業の中核的な競争力は、主に自動運転アルゴリズム、データ閉ループシステム、車両エンジニアリング、安全システム、大規模運用能力にあります。モビリティプラットフォーム/車両・サービス事業者モデルは、主に配車プラットフォーム、車両事業者、およびプロのモビリティサービスプロバイダーで構成されます。成熟した自動運転車両とロボタクシー技術プラットフォームを統合することで、車両の調達またはリース、キャパシティ管理、注文スケジューリング、車両メンテナンス、充電とバッテリー交換、遠隔操作、保険、および顧客サービスを処理します。このモデルは、車両稼働率、受注能力、運用コスト管理、および地域密着型サービス能力に重点を置いています。今後、自動運転技術が徐々に標準化されるにつれて、ロボタクシーの大規模商業運用におけるモビリティプラットフォームとプロの車両運行事業者の役割はさらに大きくなると予想されます。
自動運転レベル別では、L4級無人運転配車サービスとL5級無人運転配車サービスに分類できます。現在はL4が商業化の中心であり、明確なODD(運行設計領域)内で安全員なし、または高度な無人運行を実現し、都市中心部、空港・鉄道駅接続、限定エリア、重点実証地域などに適用されています。L5は将来的な発展方向であり、より広い道路、天候、交通条件で完全自動運転を目指すもので、商業化には技術成熟、規制整備、車両コスト改善が必要です。
運行範囲別では、単一区域Robotaxi、都市全域Robotaxi、地域横断Robotaxiに分類できます。単一区域モデルは初期実証や限定ODDに適し、都市全域モデルは今後の大規模商業化の中心になると考えられます。地域横断モデルには、より高い汎化能力、地域間規制協調、運行ネットワーク管理が必要です。用途では旅客輸送が中心であり、都市通勤、交通拠点接続、ビジネス移動、観光移動、地域内移動をカバーします。配送・貨物拡張サービスでは、自動運転フリートと配車システムを再利用し、オンデマンド配送、小売配送などへ展開できます。
商業化は、自動運転技術基盤が強く、規制実証に積極的で、人口と移動需要が集中する都市市場を中心に進んでいます。北米はRobotaxi商業運行、自動運転走行試験、モビリティプラットフォームとの提携で先行しており、米国の一部都市では有料商用運行が確立されています。中国は大規模な都市移動需要、新エネルギー車・スマートドライビングのサプライチェーン、複数レベルの実証区を備えており、北京、上海、広州、深圳、武漢などが重要なRobotaxi試験・商業運行地域です。欧州、日本、中東などでは、政策検証、試験運行、提携による導入が中心となっています。
今後の地域機会は、(1)人口密度が高く配車需要が強く政策支援がある主要都市、(2)空港、鉄道駅、園区、観光地など運行境界が明確でルートが比較的標準化されたシーン、(3)スマート交通政策を通じて技術企業やフリート運営会社を誘致する地域、の3タイプに集中するとみられます。地域競争の主要変数は、許可取得速度、道路複雑度、配車価格水準、車両取得コスト、インフラのデジタル化、現地パートナーエコシステムです。
上流にはLiDAR、カメラ、ミリ波レーダー、GNSS/IMU、高性能計算チップ、ドメインコントローラ、バイワイヤシャシー、通信モジュール、高精度地図・測位サービス、クラウドコンピューティング、データインフラが含まれます。基盤技術には認識、予測、計画、制御、シミュレーション、データクローズドループ、安全冗長化、遠隔支援があります。中流は自動運転技術/Robotaxi運営企業、車両・改造プラットフォーム、モビリティプラットフォーム、フリート・サービス運営企業で構成され、システム統合、車両配備、運行許可、配車、保守、保険、顧客サービスを担います。下流は旅客輸送が中心で、オンデマンド配送、小売配送、その他貨物サービスへ拡張します。主要な参入障壁は、高信頼性自動運転アルゴリズム、大規模実道路データ、機能安全・運行安全、車両エンジニアリング、遠隔運行、都市参入、コスト管理です。今後は自動運転ソフトウェア、フリート効率、データクローズドループ、モビリティプラットフォーム接点に価値が集中し、サプライチェーンは高コストなカスタム構成から車載標準化、大規模調達、複数都市での再利用へ移行すると見込まれます。
無人運転配車サービスの発展は、道路試験、実証運行、有料商用運行、車両参入、データセキュリティ、サイバーセキュリティ、保険責任、事故処理などの制度整備に大きく依存します。技術面では複雑な都市道路のロングテールシーン、システム冗長化、車載信頼性、大規模無人フリートの安全運用が主な壁であり、商業面では高額な研究開発投資、車両・センサーコスト、遠隔運行インフラ、都市許可取得、継続的な保守費用が課題です。さらに、従来型配車サービスの価格競争、消費者受容性、極端な天候・複雑道路への適応、主要チップ・センサーの供給、国・都市ごとの規制差も商業化速度に影響します。
今後数年間、業界の成長軸は「技術的に可能」から「大規模に経済合理性がある」へ移行します。自動運転ハードウェアコストの低下、アルゴリズムの汎化能力向上、車両プラットフォーム標準化、遠隔支援の人車比改善、有料運行エリアの拡大により、Robotaxiの運行コストは継続的に改善すると考えられます。都市全域Robotaxiは主要な拡張形態となり、モビリティプラットフォーム企業と自動運転技術企業の協業が深化し、自動車メーカーも専用Robotaxi車両で参入する可能性があります。長期的には、無人運転配車サービスは単一の旅客サービスから都市型自動運転輸送ネットワークへ発展し、配送、小売物流、その他都市サービスへ拡大する可能性があります。
【 無人運転配車サービス 報告書の章の要約:全14章】
第1章では、無人運転配車サービスレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、無人運転配車サービスの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、無人運転配車サービスの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、無人運転配車サービスの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における無人運転配車サービス業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における無人運転配車サービス市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における無人運転配車サービスの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における無人運転配車サービス産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、無人運転配車サービスの業界動向、ドライバー、課題、リスクを分析します
第10章では、無人運転配車サービスに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、無人運転配車サービス産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、無人運転配車サービスの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、無人運転配車サービス市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/792869/driverless-ride-hailing-service
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
配信元企業:LP Information Co.,Ltd
プレスリリース詳細へ
ドリームニューストップへ
