


1.1 世界貿易とフリート更新によりドライカーゴコンテナ市場が拡大
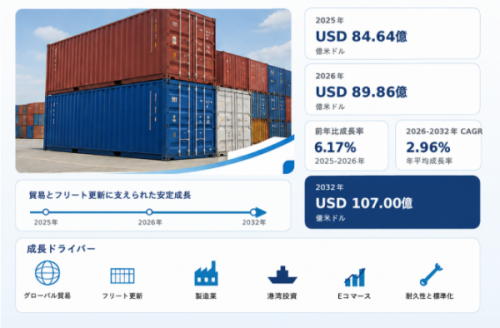
LP Information調査チームの「世界ドライカーゴコンテナ市場の成長予測2026~2032」(https://www.lpinformation.jp/reports/800575/dry-freight-container)によれば、世界のドライカーゴコンテナ市場は2025年の84.64億米ドルから2026年には89.86億米ドルへ拡大し、前年比成長率は約6.17%となる見込みです。2026年から2032年までの年平均成長率(CAGR)を約2.96%とすると、2032年には約107.0億米ドルに達すると予測されています。市場成長は、世界の商品貿易の着実な拡大、老朽化したコンテナフリートの更新、海運会社およびコンテナリース会社による継続的な投資、港湾・複合一貫輸送インフラの整備、輸出志向型の製造活動、標準化された貨物取扱機器に対する長期的需要によって支えられています。また、需要は鋼材価格、海運会社の収益性、運賃市況、新造船の引き渡し、航路間の機器需給不均衡、フリート更新の進捗にも左右されます。ドライカーゴコンテナは一般コンテナ貨物向けの主要な機器タイプであり続けるため、メーカーはライフサイクル経済性を高め、変化する顧客ニーズに対応するべく、高耐久構造、ハイキューブ設計、防食性能の向上、生産効率化、自重軽量化、より持続可能な材料・生産プロセスに注力しています。
【画像 https://www.dreamnews.jp/press/366759/images/bodyimage1】
【画像 https://www.dreamnews.jp/press/366759/images/bodyimage2】
1.2 大手アジアメーカーと専門サプライヤーが主導する競争環境
世界のドライカーゴコンテナ市場は製造基盤が集中しており、生産規模、鋼材調達力、エンジニアリング品質、納期の確実性、顧客関係、ライフサイクルサービスが主要な競争要因となっています。CIMCは業界を代表する重要メーカーの一社で、大規模な生産能力、標準コンテナから特殊コンテナまでの幅広い製品ポートフォリオ、豊富な製造経験、主要海運会社・リース会社・物流顧客との関係を強みとしています。Shanghai Universal Logistics Equipmentは、中国を拠点とする主要メーカーで、確立されたコンテナ製造・エンジニアリング能力を有し、標準化生産、品質管理、柔軟な製品仕様を通じて国内外の顧客に対応しています。CXIC Groupも豊富な輸出実績と多様なコンテナ製品群を持つ中国の有力サプライヤーであり、製造効率、製品の柔軟性、品質の一貫性、顧客仕様への迅速な対応力で競争しています。SINGAMASは国際コンテナ業界で長い事業実績を持ち、認知された製品品質、標準・特殊コンテナの製造能力、顧客関係、主要な海運・物流市場をカバーするサービス網を強みとしています。Sea Boxはより専門性の高いサプライヤーで、北米顧客を重点市場とし、標準型、改造型、カスタマイズ型のISOコンテナソリューションを提供しています。これら企業間の競争は、単なる製造コストだけでなく、高強度構造設計、塗膜耐久性、床材の選択肢、溶接・塗装品質、ISOおよびCSC規格への適合、納期、カスタマイズ、環境性能、アフターサービスへと広がっています。効率的な鋼材調達、自動化生産ライン、柔軟な生産能力、強固な品質管理体制、海運会社・コンテナリース会社との緊密な関係を持つメーカーほど、新造コンテナ需要の循環変動に対応しやすい立場にあります。今後は、低炭素製造、再生材・低排出材料、受注・生産管理のデジタル化、スマートコンテナとの互換性、ライフサイクルでの修理容易性、品質を安定させながら大ロットを迅速に供給する能力を巡る競争がさらに激しくなるとみられます。
1.3 世界の貿易フロー、製造活動、フリート更新が地域需要を形成
世界のドライカーゴコンテナ市場は、アジア太平洋、北米、欧州、中南米、中東・アフリカに広がっており、各地域の需要は貿易量、輸出向け製造、海運会社のフリート投資、コンテナリース活動、港湾能力、複合一貫輸送インフラ、鋼材・人件費、既存コンテナフリートの経年状況によって形成されています。アジア太平洋は最大の生産地域であると同時に重要な需要地域でもあり、中国の大規模なコンテナ製造基盤、輸出志向型産業活動、主要港湾、統合された鋼材供給、世界の海運・リース顧客への近接性がその中心となっています。中国への製造集中度は依然として高いものの、その他のアジア市場も造船、物流、製造、域内貿易を通じて需要に貢献しています。北米は、大量の輸入、農産物・工業製品の輸出、広範な鉄道・トラック輸送網、コンテナリース活動、太平洋横断および大西洋横断航路で使用される機器の定期更新に支えられた主要な消費・流通市場です。欧州は成熟した海運・複合一貫輸送市場であり、確立された定期船ネットワーク、主要ゲートウェイ港、域内物流、更新需要、環境性能とライフサイクル効率への関心の高まりが需要を支えています。中南米では農産物輸出、鉱業・工業貨物、港湾近代化、貿易拡大に関連する成長機会があり、中東・アフリカでは港湾拡張、物流回廊への投資、積み替え活動、コンテナ貨物貿易の段階的な多様化が追い風となっています。各地域の市場成長は、現地生産だけでなく、世界全体のフリート需要、航路間の需給不均衡、空コンテナ回送需要、コンテナ稼働率、リース戦略、フリート更新サイクルのタイミングに大きく左右されます。
1.4 食品、消費財、産業輸送がドライカーゴコンテナ需要を牽引
ドライカーゴコンテナの下流市場は、大きく食品、消費財、産業輸送に分けることができます。食品分野では、ドライカーゴコンテナは包装食品、飲料、穀物、缶詰、加工食品など、長距離輸送中に湿気、汚染、物理的損傷から保護する必要がある非冷蔵食品の輸送に広く使用されています。消費財分野では、家電、家具、繊維製品、衣料品、電子機器、パーソナルケア製品、小売商品、Eコマース商品などの輸送に一般的に用いられ、標準化された寸法、安全な積載、効率的な複合一貫輸送の利点を享受しています。産業輸送分野では、機械、設備、自動車部品、金属製品、建材、産業部品、工具、その他の工業製品の輸送にドライカーゴコンテナが使用されます。これら3つの用途における需要は、世界の商品貿易、製造活動、小売消費、インフラ投資、国際海運・物流ネットワークの発展と密接に関連しています。
1.5 鉄鋼・部品からコンテナ製造、グローバル物流へつながる産業チェーン
ドライカーゴコンテナの産業チェーンは、上流の鋼材、床材、塗料、金物、溶接材料、構造部品、生産設備のサプライヤーから、中流のコンテナメーカーを経て、下流の海運会社、コンテナリース会社、物流事業者、デポ、荷主へとつながっています。上流材料には、側壁、屋根、妻壁、コーナーポスト、レール、アンダーフレームに使用される耐候性鋼またはその他の高強度鋼、合板・竹複合材などの耐久性床材、プライマー、上塗り塗料、シーラント、防食システム、コーナーキャスティング、ロックバー、ヒンジ、ドアハンドル、ガスケット、ベント、締結部品、識別プレートなどの各種金物が含まれます。製造投入材・設備には、溶接ワイヤ、研磨材、治具、自動切断・成形設備、ロボット溶接システム、塗装ライン、乾燥設備、検査工具、環境制御システムも含まれます。材料品質は、コンテナの強度、寸法安定性、耐食性、床耐久性、積み重ね性能、修理性、耐用年数に直接影響します。
中流工程は価値創出の中核であり、構造設計、鋼材の切断・成形、パネル加工、溶接、表面処理、塗装、床材施工、ドア・金物組立、シーリング、マーキング、検査、試験、品質管理、カスタマイズ、販売、納入、アフターサービスまでを含みます。大手メーカーは、高い生産能力を確保しつつ厳格な寸法公差・溶接公差を維持するため、高度に標準化され、さらに自動化が進んだ生産ラインを運用しています。メーカーは鋼材厚さ、構造強度、溶接品質、塗膜密着性、防食性能、床荷重能力、ドアの密閉性、積み重ね性能、関連ISO規格および安全なコンテナに関する国際条約(CSC)の要求事項への適合を管理する必要があります。顧客仕様には、ハイキューブ寸法、異なるドア配置、通気オプション、床材、ラッシングポイント、色仕様、追跡機器の搭載準備、その他の改造が含まれる場合があります。製造採算は、鋼材価格、工場稼働率、労働生産性、エネルギー消費、塗装コスト、環境規制、循環的な受注量の変動に応じて生産能力を調整できるかどうかに大きく影響されます。
下流には、外航海運会社、コンテナリース会社、フォワーダー、NVOCC、鉄道事業者、トラック運送会社、コンテナデポ、修理・保守事業者、港湾運営会社、輸出業者、輸入業者、小売業者、農業関連サプライヤー、工業メーカーなどが含まれます。海運会社とリース会社は大規模なコンテナフリートを購入し、貨物需要、船腹量、稼働率、回送需要に応じて各航路へ機器を配置します。デポはコンテナのライフサイクル全体を通じて保管、検査、洗浄、修理、改修、スペアパーツ供給を行い、物流会社はコンテナフリートと複合一貫輸送ネットワークを接続します。荷主はドライカーゴコンテナを利用し、国際・国内サプライチェーンにおいて貨物を安全に輸送します。市場の成熟に伴い、価値の重点は一回限りのコンテナ製造から、ライフサイクル性能、修理性、フリートのデジタル可視化、効率的な回送、標準化された保守、持続可能な使用終了時管理へと移行しつつあります。この変化により、購入価格だけでなく、耐久設計、品質の一貫性、グローバルなサービス支援、総保有コストの重要性が高まっています。
1.6 軽量材料、グリーン製造、スマートトラッキング、フリート更新が今後の発展を方向づける
ドライカーゴコンテナ市場の今後の発展は、コンテナ貨物貿易の長期的成長、老朽化した機器フリートの更新、複合一貫物流の拡大、港湾・内陸輸送インフラへの継続投資、海運会社・リース会社が世界の各航路で安定した機器供給を維持する必要性によって牽引されます。新造コンテナの購入は運賃、海運会社の収益性、船舶引き渡し、機器需給不均衡、鋼材コスト、在庫状況の影響を受けるため、需要には今後も循環性が残るとみられます。一方で、ドライカーゴコンテナの膨大な既存ストックは継続的な更新需要を生み出します。メーカーは、柔軟な生産能力、リードタイム短縮、鋼材利用効率、標準化された品質システム、耐久性と積み重ね強度を維持しながら積載効率を高める設計を一層重視すると見込まれます。
技術開発では、高強度・耐食材料、構造設計の最適化、床材の改良、より耐久性の高い塗装、自動溶接・自動塗装、マシンビジョン検査、省エネルギー型生産設備、プロセス制御の高度化が重点となります。軽量化はコンテナ自重を減らし、積載効率を高める可能性がありますが、設計変更後も厳格な構造、積み重ね、荷役、安全要件を満たす必要があります。塗装システムは低VOCで環境負荷のより小さい配合へ移行し、メーカーは再生鋼材、再生可能電力、廃熱回収、節水プロセスなど、コンテナ製造のカーボンフットプリントを削減する施策の採用を拡大する可能性があります。自動化とデジタル製造のさらなる導入は、大量生産における品質の一貫性、トレーサビリティ、労働生産性、品質管理の向上にもつながります。
基本的なドライカーゴコンテナ自体は比較的標準化された物理製品である一方、コンテナフリート全体ではデジタル化の重要性がますます高まります。IoT追跡機器、測位システム、ドア状態センサー、衝撃・動作モニタリング、ジオフェンシング、海運会社またはリース会社のフリート管理プラットフォームとの統合により、コンテナの可視性、稼働率、安全性、回送判断を改善できます。デジタル識別情報と保守記録は、デポやフリート所有者が検査履歴、修理、損傷、部品交換、コンテナ利用可能状況を追跡するうえで役立ちます。スマートコンテナの普及に伴い、機器メーカーは標準化された取付位置、電源オプション、保護ハウジング、通信機器との互換性を考慮したコンテナ設計を増やしていく可能性があります。接続されたフリートから生成されるデータは、予知保全、資産稼働分析、ルート最適化、港湾・内陸物流ネットワーク間でのコンテナ配分の効率化に活用できます。
持続可能性とライフサイクル経済性も、今後の購買判断を左右します。海運会社、リース会社、荷主は、耐久性の高い機器、修理性、長寿命、再生材料、低排出型製造、責任ある使用終了時リサイクルをこれまで以上に重視しています。改修、床材交換、ドア・金物修理、再塗装、防食処理、部品再利用により耐用年数を延ばし、早期交換の必要性を減らすことができます。同時に、顧客は世界共通の標準化された相互運用性を引き続き求める一方、ハイキューブ容量、通気、貨物固定、ドア構成、デジタル追跡、特定の運用環境に対応した、より個別化されたソリューションを求めるとみられます。総じて、ドライカーゴコンテナ市場は長期的に安定した成長を維持すると予想され、競争優位は今後、製造規模、コスト効率、品質の一貫性、持続可能性、デジタル互換性、供給能力、世界の海運・リース顧客との強固な関係によって一層左右されるようになります。
【 ドライカーゴコンテナ 報告書の章の要約:全14章】
第1章では、ドライカーゴコンテナレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、ドライカーゴコンテナの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、ドライカーゴコンテナの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、ドライカーゴコンテナの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるドライカーゴコンテナ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるドライカーゴコンテナ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるドライカーゴコンテナの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるドライカーゴコンテナ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、ドライカーゴコンテナの業界動向、ドライバー、課題、リスクを分析します
第10章では、ドライカーゴコンテナに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、ドライカーゴコンテナ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、ドライカーゴコンテナの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、ドライカーゴコンテナ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/800575/dry-freight-container
関連レポートの推奨:
世界ISOドライカーゴコンテナ市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
配信元企業:LP Information Co.,Ltd
プレスリリース詳細へ
ドリームニューストップへ
