


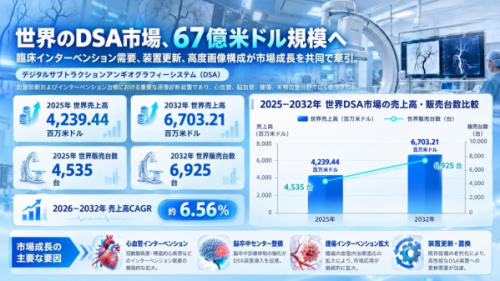
LP Information調査チームの「世界デジタルサブトラクションアンギオグラフィーシステム市場の成長予測2026~2032」(https://www.lpinformation.jp/reports/591950/digital-subtraction-angiography-system)によれば、世界のデジタルサブトラクションアンギオグラフィーシステム市場の売上高は、2025年に約42億8,600万米ドル、2026年通年推計(2026E)で約46億4,300万米ドル、2032年には約68億米ドルに達すると予測されている。
市場概況:DSAはインターベンション医療体制を支える重要な基盤設備
デジタルサブトラクションアンギオグラフィー(DSA)は、造影剤投与前後に取得した画像をデジタル処理によって減算し、対象となる血管構造を強調して描出する画像技術である。DSAシステムは、リアルタイムX線透視、多方向からの撮影、術中画像処理などの機能も備えている。CT、MRI、超音波検査が主として診断や術前評価を担うのに対し、DSAはガイドワイヤー、カテーテル、バルーン、ステントなどを用いる血管内治療において、処置の進行に合わせた継続的な画像ガイダンスを提供する。インターベンション部門では、装置そのものが治療経路の誘導、医療スタッフの連携、手技の安全管理を支える重要な構成要素となっている。
病院にとってDSAシステムの導入は、単に画像診断装置を一台購入することではなく、実際に稼働可能な心臓カテーテル検査室や血管内治療室を整備することを意味する場合が多い。そのため、施設には必要な建築スペース、放射線防護、電源・ネットワーク設備、安全インターロック、清潔操作環境、救急患者の搬送動線などが求められる。さらに、インターベンション専門医、看護師、診療放射線技師、医療機器管理・臨床工学スタッフなどの配置も不可欠である。こうした背景から、装置需要は新規診療部門の設置、既存センターの拡張、対応疾患の拡大、老朽化したシステムの更新などによって発生する。ただし、これら四つの需要には、それぞれ異なる意思決定プロセス、装置構成、資金調達・支払い条件が存在する。
成熟した医療制度を有する地域では、DSA装置の既存設置台数が比較的多く、医療機関は装置停止リスクの低減、保守サービスの対応速度、三次元画像機能、複雑なインターベンション治療への対応、ライフサイクル全体でのコストを重視する傾向がある。一方、中国、インド、東南アジアの一部地域では、既存装置の更新に加え、地域医療センターの整備やインターベンション医療へのアクセス向上が重要な課題となっている。ただし、この二つの市場構造は必ずしも相反するものではない。成熟市場の大規模病院でも新たな治療室が必要となる場合があり、成長市場においても、高度な脳血管内治療や構造的心疾患に対応する画像プラットフォームへの更新需要が存在する。
市場売上高の変化を、血管疾患の患者数から単純に推計することはできない。インターベンション治療の実施件数が増加しても、病院は稼働時間の延長、手術スケジュールの最適化、治療室の共同利用、既存装置の稼働率向上によって追加需要に対応できる場合がある。反対に、既存システムの信頼性低下や複雑な手技への対応要求の高まりが、装置更新を促進することもある。また、受注確定、装置納入、設置・調整、臨床使用に向けた検収が異なる会計年度にまたがる場合があるため、医療機器の年間売上高は、臨床手技の需要動向とは異なる変動を示すことがある。
【画像 https://www.dreamnews.jp/press/366453/images/bodyimage1】
【画像 https://www.dreamnews.jp/press/366453/images/bodyimage2】
製品構造:架台構成と画像生成系が臨床性能を総合的に規定
DSAシステムは、X線管、高電圧発生装置、動画対応フラットパネルディテクタ(FPD)、Cアーム架台、患者寝台、駆動制御システム、安全インターロック、画像処理ワークステーション、ソフトウェアアルゴリズムなどから構成される高度に統合された医用画像装置である。医師が清潔区域内でインターベンション用デバイスを操作する際には、X線透視画像の取得、検出器からの信号読み出し、画像処理、架台移動、放射線量制御を相互に連携させる必要がある。実際の臨床使用における性能を決めるのは、特定の部品の公称仕様だけではなく、複雑な治療ワークフローにおける画像品質、機械的な動作安定性、操作空間、装置稼働率、保守の容易さなどを含むシステム全体の完成度である。
床置き式Cアームシステム(Floor-mounted C-arm System)は、主要な支持構造の一部を床面に設置する方式である。設置環境によっては、架台構造、据付工事、保守作業、改修費用の管理が比較的容易となる場合があり、循環器インターベンションや一般的な血管内治療を行う幅広い施設に適している。ただし、装置は患者寝台、麻酔装置、超音波診断装置、器材台などと床面スペースを共有するため、架台の移動範囲、救急患者へのアクセス、医療スタッフの動線を事前に設計する必要がある。また、装置価格は床置き式という構造のみで決まるものではなく、検出器、ソフトウェア、架台の性能水準、装備構成によって大きく左右される。
天井懸垂式Cアームシステム(Ceiling-mounted C-arm System)は、天井側の支持構造を利用して架台を配置する方式である。臨床環境によっては、患者寝台周辺の床面占有を減らし、架台の位置変更や多職種による共同作業のための空間を確保しやすくなる。一方、天井の荷重支持能力、建築構造、駆動系の位置校正、導入後の保守に対して追加的な要求が生じる。天井懸垂式が床置き式より常に優れているわけではない。その価値は、病院が扱う症例の構成、必要な撮影角度の範囲、患者へのアクセス、治療室のレイアウトによって異なり、建築工事費を含むライフサイクル全体で評価する必要がある。
複合型システム(Combined C-arm System)には、バイプレーン(二方向同時撮影)構成、二つの架台を持つ構成、その他の特殊な機械構成が含まれる場合がある。これらは、複雑な脳血管内治療や、異なる角度から同時に血管を観察する必要がある手技を支援する。二系統の独立した画像生成系を備える真正のバイプレーンDSAと、単一の画像生成系を用いてソフトウェア上で二方向の画像表示を実現する装置は、明確に区別する必要がある。画像生成系の追加は、画像同期、架台同士の衝突防止、動作制御の連携、治療室の工事、保守管理などの複雑性を高めるため、導入価値は医療機関が実際に提供する専門的な治療内容や症例構成に基づいて判断しなければならない。
DSA業界における技術比較の対象は、架台構造から、三次元回転血管撮影、術中コーンビームCT(CBCT)、画像融合、低線量撮影、術者の近くで操作できるワークフロー機能などへと広がっている。Philips AzurionやSiemens ARTISなどの公式製品プラットフォームは、高度な画像機能とシステム全体の構造が一体化していく傾向を示している。ただし、個別の画像処理アルゴリズムや機能が改善されたことだけで、患者の臨床転帰の改善が証明されるわけではない。病院は、承認された機能、実際の症例ニーズ、操作性、保守対応力、長期的な費用を総合的に評価し、適切な装置構成を選択する必要がある。
競争環境:ブランド力とハードウェア仕様から総合的なプラットフォーム能力へ
国際的な大手医用画像機器メーカーがDSA市場で築いてきた競争基盤は、画像生成系の研究開発、製品プラットフォームの継続的な進化、臨床応用支援、国際的な医療機器規制への対応、広域にわたるサービスネットワークなどへの長期的な投資に支えられている。Philips Azurion、Siemens ARTIS、GE HealthCare Allia、Canon Alphenix、Shimadzu Triniasなどの製品プラットフォームは、各メーカーの公式資料で確認できる。ただし、各社の製品シリーズ、シングルプレーン・バイプレーン構成、画像処理機能、ソフトウェアパッケージには違いがある。そのため、特定の技術用語や宣伝上の性能指標だけで、各メーカーの優劣を単純に順位付けすることは適切ではない。
高機能DSA装置の使用環境は、インターベンション専門医、麻酔科医、看護師、診療放射線技師、臨床工学・医療機器管理スタッフ、病院の調達担当者などが関与する包括的な臨床運用システムである。装置サプライヤーには、画像生成系、架台、ワークステーションの統合だけでなく、入札用技術資料の提供、治療室の設計・工事支援、設置・調整、操作研修、ソフトウェア保守、故障時の迅速な対応が求められる。病院側は、装置停止による治療スケジュールへの影響や、長期間の運用で発生する主要部品の交換費用をますます重視している。そのため、保守サービスネットワークと安定した納入・稼働を実現する能力が、重要な競争上の参入障壁となっている。
中国の国内メーカーは、完成装置の研究開発、医療機器の承認・登録、国内サプライチェーンとの連携、医療機関での使用実績の蓄積を通じて、インターベンション画像機器市場への参入を進めている。聯影医療(United Imaging Healthcare)の公式uAngio製品情報と、正式な市場調査レポートに掲載された企業情報から、同社が関連するDSA完成装置プラットフォームを有していることが確認できる。その他の中国国内OEMについても、具体的に承認・登録されたDSA完成装置の存在を確認したうえで記述する必要がある。一般的なデジタルX線撮影装置、移動式Cアーム装置、研究開発段階の製品を、商用化済みのDSAシステムと同一視すべきではない。中国メーカーの成長機会は、高度な画像品質、複雑な症例への対応能力、長期にわたる臨床現場での評価と信頼性の蓄積にも左右される。
今後の技術競争は、画像再構成、三次元撮影、駆動制御、インテリジェントな操作支援、放射線量管理、オープンで相互運用性の高い臨床ワークフローなどに集中する可能性がある。特定の機能が装置調達時の評価上の優位性となるかどうかは、製品の使用目的、承認・認証状況、臨床現場での受容性、保守性、費用対効果によって判断される。システムのアップグレード可能性やソフトウェアサービスは、メーカーと医療機関との継続的な関係構築にも寄与し得る。ただし、地域ごとの規制上の承認範囲や病院のサイバーセキュリティ要件は、実際の導入に影響を及ぼす。
したがって、国際ブランドの強みを単なる価格決定力として理解することも、中国国内メーカーの成長機会を低価格による輸入代替だけで捉えることも適切ではない。持続可能な競争力は、技術開発、品質マネジメントシステム、複雑な症例を扱う医療機関における安定稼働実績、包括的なサービス保障によって形成される。これらの能力は、初回販売だけでなく、その後の機能更新や装置入替時の購買選択にも影響する。
臨床応用:単なる市場シェアではなく、疾患別の治療プロセスが装置仕様を決定する
循環器インターベンション:高頻度使用への対応とワークフローの安定性
冠動脈造影、経皮的冠動脈インターベンション(PCI)、心臓カテーテル検査、一部の構造的心疾患に対するカテーテル治療は、DSAシステムの重要な臨床応用分野である。心臓カテーテル検査室では、継続的なX線透視、冠動脈の描出、治療デバイスの視認性、処置工程間の迅速な切り替えが求められる。特に緊急冠動脈治療では、装置の迅速な使用開始、医療チーム間の連携、安定稼働が重視される。病院が装置を評価する際には、画像品質だけでなく、撮影モード、患者搬送、操作インターフェース、線量管理、装置停止リスク、血行動態モニタリングシステムとの連携なども重要な判断要素となる。
症例数の多い循環器専門センターでは、装置更新の目的が治療処理能力、複雑な手技への対応、ワークフローの効率化と密接に関連している。一方、地域医療機関では、設備投資予算、標準化された研修、保守体制、対応可能な疾患領域の間でバランスを取る必要がある。冠動脈疾患の疾病負担は、インターベンション医療の長期的な需要基盤となるが、患者数から一定の比率でDSA装置の必要台数を算出することはできない。実際の増設需要は、既存装置の稼働率、治療スケジュール、カテーテル検査室の数、専門医チーム、医療保険の診療報酬制度によって決まる。メーカーにとって、確実な納入と長期的なアフターサービスは、導入価格と同程度に重要な競争要素となる。
脳血管内治療:微細血管の描出と多方向撮影
急性虚血性脳卒中に対する機械的血栓回収療法、脳動脈瘤の治療、脳動静脈奇形、その他の複雑な脳血管内治療では、微細な血管の描出、治療経路の可視化、カテーテル位置の確認、適切な撮影角度の確保が重要となる。多方向X線透視、バイプレーン撮影、三次元回転血管撮影、画像融合などは、治療の各段階における血管解剖の理解や手技経路の計画を支援する。同時に、装置は緊急治療に伴う時間的制約や術中の状態変化にも対応しなければならない。画像処理機能の使いやすさと処理効率は、医療チームの作業進行に直接影響する。
脳血管内治療センターの拡充には、脳卒中センターの整備、病院前救護と搬送・紹介ネットワーク、救急部門との連携、専門医の育成、周術期医療支援体制などが必要である。高度で複雑な治療を実施する病院では、先進的な画像機能が主要な調達評価項目となる場合がある。一方、新たに脳血管内治療を開始する地域病院では、基本的な施設条件、装置の信頼性、教育・研修体制、継続的に確保できる症例数の方が重要になることもある。高機能な装置構成がすべての医療機関に必要なわけではなく、実際に提供可能な医療サービスと地域の患者紹介・搬送ネットワークに基づいた製品選択が求められる。
腫瘍インターベンション:血管の位置特定から術中画像の統合活用へ
肝動脈化学塞栓療法などの経カテーテル動脈化学塞栓術(TACE)、経カテーテル動脈塞栓術(TAE)、選択的内部放射線療法(SIRT)などでは、腫瘍栄養血管の同定、マイクロカテーテルの経路選択、治療過程の観察が必要となる。DSAによる血管描出と動態X線透視は、こうした手技を支える重要な画像基盤である。一部の複雑な症例では、三次元画像、CBCT、術前CT・MRI情報を組み合わせ、空間的な位置特定を支援する場合がある。これらの機能の価値は、解剖学的情報の利用可能性と手技支援能力を高める点にあり、適応、臨床エビデンス、装置の承認範囲を考慮せずに治療成績の改善と直接結び付けることは適切ではない。
総合病院のIVR部門では、腫瘍塞栓術、止血処置、末梢血管治療、その他のインターベンション症例を同一の血管撮影室で実施することが多い。共用プラットフォームは固定資産の稼働率向上に寄与する一方、症例数の増加が専用DSA装置の追加購入に直結しない要因にもなる。新たな装置の導入が必要かどうかは、予約・手術スケジュールの競合、処置時間、感染管理、患者の入退室効率、手技支援体制などによって左右される。予算が限られる病院では、単一用途に特化した高価格帯の装置よりも、複数の診療領域をカバーできる信頼性の高いプラットフォームの方が、医療資源の適切な配分につながる場合がある。
末梢血管・総合インターベンション:撮影範囲、患者体位、治療室内の空間設計
末梢動脈疾患に対する血管内治療、大動脈関連手技、透析アクセスへのインターベンション、複雑な血管塞栓術などでは、頭頸部から四肢に至る幅広い解剖学的部位を対象とする。そのため、架台の可動・撮影範囲、患者寝台の移動距離、検出器の視野、長範囲の血管走行の描出、医療スタッフによる患者へのアクセスが重要となる。複数診療科が利用するインターベンションセンターでは、操作性、治療室レイアウトとの適合性、麻酔機器との協調性、長期的な保守費用などが、個別の最高画像性能と同程度の実用的な意味を持つ。
病院の投資計画という観点では、循環器、脳血管、腫瘍、末梢血管インターベンションの装置需要を、予想治療件数、既存治療室の稼働率、必要な技術仕様、医師チーム、施設工事条件、予算、医療保険による支払い能力などを含む共通の評価枠組みで検討する必要がある。市場統計では、複数科で共用される装置を主たる購入目的に基づいて分類し、同一装置を異なる診療科に重複計上してはならない。したがって、DSAの臨床応用範囲の拡大は、主としてプラットフォームの稼働率向上や機能構成の高度化への需要を強めるものであり、必ずしも同じ規模の新規装置購入を生み出すわけではない。
地域別市場:医療制度の違いが需要成長の速度と構造を左右する
北米では、成熟したインターベンション医療ネットワークと高度な治療を実施する医療機関による装置調達が、既存装置の更新、複雑な治療への対応、画像品質、信頼性、設備投資計画と密接に関連している。病院が長期保守契約、技術者の対応時間、装置停止リスクの管理、サイバーセキュリティを重視することは、サプライヤーの市場参入コストや製品の総保有コストにも影響する。臨床需要が堅調であっても、既存治療室の稼働率が高い場合や年度予算に制約がある場合には、装置更新が延期されることがある。そのため、疾病負担だけを用いて地域別販売台数を推計することはできない。
欧州は、成熟した医療機器調達制度と、インターベンション画像機器に関する重要な研究開発・製造拠点という二つの特徴を持つ。公的医療予算、国ごとの診療報酬・入札制度、装置更新政策、地域をまたぐ医療機器規制への対応要件が、市場需要の形成速度を左右する。また、国や病院グループの間でも大きな違いが存在する。国際企業が欧州に設置している研究開発・製造拠点の規模を、欧州地域内の最終需要規模と混同すべきではない。企業の本社所在地、実際の完成装置製造国、最終的な病院設置国が、それぞれ異なることは珍しくない。
中国市場の長期的な需要は、地域医療センターの整備、インターベンション診療サービスの拡充、既存装置の更新、国内OEMメーカーの競争参加によって支えられている。大規模な高次医療機関では、複雑な症例への対応と継続的な安定稼働が重視される一方、地域病院では、調達予算、施設への適合性、人材育成、対応診療領域、保守サービスの迅速性などのバランスを取る必要がある。中国の医療機器製造基盤の成熟は、研究開発とサービスの国内展開に新たな機会をもたらしている。ただし、高度なインターベンション画像プラットフォームには、完成装置としての信頼性検証、臨床実績と評価の蓄積、長期的な研究開発投資が引き続き必要である。
日本と韓国は、比較的成熟した医療サービス体制と高度なインターベンション治療基盤を有しており、装置需要は病院運営、更新サイクル、効率的な設備利用、高品質な画像機能などの影響を受けやすい。一方、インド、東南アジア、中東や中南米の一部市場では、新規治療室の整備、医療サービスへのアクセス向上、資金調達条件が需要形成により大きな影響を及ぼす可能性がある。装置への設備投資はあくまで出発点であり、資格と専門性を備えた医療チーム、保守サービスネットワーク、持続可能な病院運営が、長期的な市場形成を決定する。各国の発展段階には大きな差があるため、新興市場を単一の成長モデルで捉えることは適切ではない。
地域別市場を比較する際には、企業の本社所在地、完成装置の製造地、販売契約の計上地、最終的な病院設置地を明確に区別する必要がある。多国籍メーカーは、世界各地からの部品調達、地域別生産拠点、現地サービス体制を組み合わせて製品を供給している。為替変動、関税、医療機器の規制承認、公共調達政策、サプライチェーンの再編は、納入コストや供給体制を変化させる可能性があるものの、病院の実際の臨床需要を自動的に変化させるわけではない。地域別市場を予測する際には、最終的な装置設置需要と調達能力を基礎とし、貿易政策や現地化政策が供給側に与える影響も考慮する必要がある。
成長機会と課題:臨床需要を持続可能な商業市場へ転換するための条件
人口高齢化と血管疾患に対する診断・治療ニーズは、インターベンション医療の拡大を支える基盤となっている。低侵襲治療技術の進歩と地域医療サービスへのアクセス改善は、DSAの臨床応用範囲をさらに広げている。世界保健機関(WHO)が2025年に公表した資料によると、心血管疾患は引き続き世界の主要な死亡原因の一つであり、血管疾患の診断・治療に長期的な医療需要が存在することを示している。ただし、疾病の患者数、インターベンション治療の適応となる患者の割合、実際に治療を受ける患者の割合、病院の手技実施能力の間には、固定的な換算係数は存在しない。したがって、DSA市場の評価では、疾病負担だけでなく、診療部門の整備状況、実際の治療件数、既存設備の稼働状況を把握する必要がある。
新たな心臓カテーテル検査室の設置、脳血管内治療センターの高度化、総合インターベンションプラットフォームの拡充は、具体的な設備投資につながる需要源である。これらのプロジェクトでは、事業可能性の評価、建築・放射線防護設計、装置選定、資金計画、調達手続き、人員配置、据付・検収、正式な臨床使用開始までの一連の工程を経る必要がある。いずれかの段階で遅延が発生すれば、売上計上時期が翌会計年度以降にずれ込む可能性がある。装置メーカーが計画初期から治療室設計、工事調整、臨床研修、アフターサービスを支援できれば、潜在的な購入意向を安定した製品納入へと転換しやすくなる。
成熟市場における装置更新需要は、世界共通の一定の使用年数だけによって発生するものではない。病院は通常、修理による使用期間の延長、ソフトウェア・ハードウェアモジュールの更新、システム全体の入替について、それぞれの経済性を比較する。その際には、故障率、画像品質、既存の三次元画像機能、臨床ワークフローとの互換性、重要保守部品の供給可能性などが判断材料となる。高度な画像機能やインテリジェントな操作支援は、製品差別化の機会をもたらすが、実際の調達価値は、臨床ニーズ、承認された使用目的、研修費用、運用効率、予算承認などの複数の観点から検証する必要がある。
病院の財務負担、医療保険の支払い制度、集中調達、医療機器の入札制度は、新規設備投資の経済性を変化させる。病院ごとに設備投資予算、DRG/DIPなどの包括的な医療費支払い制度改革の影響、施設整備の進捗、入札競争の状況が異なるため、単一の価格動向だけで市場需要全体の変化を説明することはできない。OEMメーカーが低価格入札に過度に依存すれば、臨床研修、システム保守、重要部品へのサービス投資が圧迫される可能性もある。病院側は、装置の購入価格だけでなく、継続使用に必要な費用も含めて総合的に評価する必要がある。
供給側の不確実性も重要である。フラットパネルディテクタ、X線管、高電圧発生装置、精密架台、専用ソフトウェアなどには、部品調達期間、医療機器の承認・登録、品質管理、輸出関連法規への対応といったリスクが存在する可能性がある。装置の製造が完了したことは、そのまま臨床使用が可能になったことを意味しない。また、契約締結が完了しても、設置、検収、最終的な売上計上が完了したとは限らない。市場機会を実際の事業成果へと転換するための中核的な能力は、安全性と関連法規を満たしながら、臨床需要を施設整備、調達、納入、運用、継続的な保守が可能な完成された医療プラットフォームへと具体化することである。
【 デジタルサブトラクションアンギオグラフィーシステム 報告書の章の要約:全14章】
第1章では、デジタルサブトラクションアンギオグラフィーシステムレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、デジタルサブトラクションアンギオグラフィーシステムの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、デジタルサブトラクションアンギオグラフィーシステムの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、デジタルサブトラクションアンギオグラフィーシステムの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるデジタルサブトラクションアンギオグラフィーシステム業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるデジタルサブトラクションアンギオグラフィーシステム市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるデジタルサブトラクションアンギオグラフィーシステムの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるデジタルサブトラクションアンギオグラフィーシステム産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、デジタルサブトラクションアンギオグラフィーシステムの業界動向、ドライバー、課題、リスクを分析します
第10章では、デジタルサブトラクションアンギオグラフィーシステムに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、デジタルサブトラクションアンギオグラフィーシステム産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、デジタルサブトラクションアンギオグラフィーシステムの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、デジタルサブトラクションアンギオグラフィーシステム市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/591950/digital-subtraction-angiography-system
関連レポートの推奨:
世界デジタルサブトラクションアンギオグラフィーシステム市場の成長予測2025~2031
世界デジタルサブトラクションアンギオグラフィーシステム市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
配信元企業:LP Information Co.,Ltd
プレスリリース詳細へ
ドリームニューストップへ
