


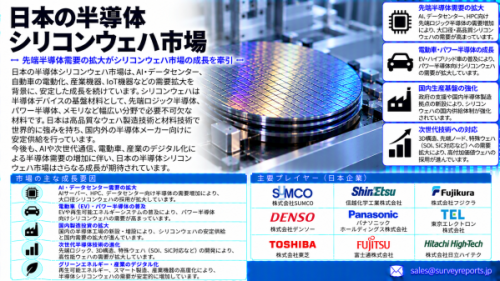
この市場には、ロジックチップ、メモリデバイス、マイクロコントローラ、センサー、パワーエレクトロニクスに使用される研磨シリコンウェハ、エピタキシャルウェハ、シリコン・オン・インシュレータ(SOI)ウェハ、特殊基板の製造・供給が含まれます。
日本の半導体シリコンウェーハ市場は、2025年に54億米ドルと評価されました。市場は2026年から2036年にかけて年平均成長率(CAGR)4.1%で拡大すると予測されており、2036年末までに78億米ドルを超える見込みです。
無料のサンプルレポートをリクエストする@ https://www.surveyreports.jp/sample-request-1038518
日本は、確立されたウェハメーカー、高度な材料技術、精密製造能力を背景に、この業界で特に強い地位を築いています。信越化学工業とSUMCOは、世界有数のシリコンウェハサプライヤーであり、複数世代の半導体技術に対応する半導体メーカーに製品を供給しています。
AIインフラの重要性が高まるにつれて、高度な半導体製造プロセスを必要とする先端ロジックプロセッサや高帯域幅メモリ(HBM)の需要が拡大しています。これにより、高品質な300mmシリコンウェハ、先進的なウェハ加工技術、特殊基板のサプライヤーにビジネス機会が生まれています。
日本の半導体シリコンウェハ市場における主な成長要因
AIチップと先端ロジック製造の需要拡大
生成AI、クラウドコンピューティング、高性能コンピューティングの拡大により、先端半導体プロセッサの需要が増加しています。これらの用途では、精密なウェハ加工技術を用いて製造される、ますます高度なロジックチップが必要とされています。
高品質なシリコンウェハは、均一性の維持、欠陥の低減、安定した製造歩留まりの確保に不可欠です。半導体メーカーがより高度なプロセス技術を採用するにつれて、ウェハの平坦度、表面の清浄度、結晶品質、欠陥管理に対する要求も一段と厳しくなっています。
日本の確立されたウェハ製造エコシステムは、国内外の半導体製造工場に先端基板を供給する機会を生み出しています。
AI関連の需要は、データセンターで使用されるメモリチップ、ネットワークプロセッサ、電力管理部品にも広がっています。これらの用途では異なる半導体アーキテクチャが必要となりますが、いずれの製造プロセスにおいても、安定したウェハ供給と一貫した材料品質が求められます。
300mmシリコンウェハの需要増加
300mmシリコンウェハへの移行は、半導体製造における重要な構造的トレンドです。大口径ウェハを使用すると、1枚のウェハからより多くの個別チップを製造できるため、製造歩留まりと生産量が十分に高い場合、製造コストの効率化につながります。
大口径ウェハの製造には、高度な結晶成長、スライス、研磨、表面処理技術が必要です。サプライヤーは、ウェハの厚さ、平坦度、汚染、欠陥密度を厳密に管理しなければなりません。
日本のウェハメーカーにとって、これにより先端ウェハの製造、結晶成長技術、精密検査、製造プロセスの最適化に関するビジネス機会が生まれています。
国内半導体生産に対する政府の支援
日本は、公的投資、製造支援、国内生産能力の向上を目的とした施策を通じて、半導体産業の強化を進めています。
2026年3月、日本政府は、国内で生産される半導体の年間売上高を2040年までに40兆円へ引き上げる目標を発表しました。発表当時の売上高は約8兆円でした。この目標は、国内半導体エコシステムを強化し、AIや先端製造の拡大によって生まれる機会を取り込もうとする政府の方針を反映しています。
この目標はシリコンウェハの売上高ではなく、半導体の売上高を対象としていますが、国内の半導体生産拡大は上流材料への需要を支える可能性があります。
半導体製造能力、先進パッケージング、メモリ生産の拡大に伴い、ウェハメーカーも恩恵を受ける可能性があります。ただし、個々のサプライヤーへの影響は、実際の工場稼働率、調達先の選定、技術要件、新規製造プロジェクトの実施時期によって異なります。
【画像 https://www.dreamnews.jp/press/365209/images/bodyimage1】
メモリおよび高帯域幅メモリの生産拡大
AIコンピューティングシステムには、大容量かつ高帯域幅のメモリが必要です。高帯域幅メモリ(HBM)はアクセラレータプラットフォームにおいて重要性を増している一方、DRAMやNAND技術も、サーバー、ストレージ、コンシューマーエレクトロニクスの各分野で引き続き不可欠です。
メモリの製造には、高品質なシリコンウェハと厳密に管理された製造プロセスが求められます。メーカーが先端メモリ技術への投資を進めるにつれ、表面品質、均一性、欠陥特性に関する特定の要件を満たすウェハへの需要が増加する可能性があります。
日本のウェハサプライヤーは、海外のメモリメーカーに基板を供給し、先端製造プロセスの開発を支援することで、このエコシステムに参画できます。
需要の伸びの程度は、メモリ分野の設備投資、在庫状況、生産能力、AIコンピューティングアーキテクチャの進化に左右されます。
日本におけるシリコンウェハの主な種類
ポリッシュドシリコンウェハ
ポリッシュドウェハは、集積回路製造用の基板として広く使用されています。その表面特性と材料品質は、後工程のリソグラフィ、成膜、エッチングなどの製造プロセスに影響を与えます。
用途には、ロジックチップ、メモリデバイス、マイクロコントローラー、各種半導体部品などがあります。
エピタキシャルシリコンウェハ
エピタキシャルウェハは、シリコン基板上に制御された結晶シリコン層を成長させたものです。特定の電気的特性や材料構造が求められる半導体用途に使用されます。
製造にあたっては、層の厚さ、ドーピング、表面品質、欠陥密度を精密に制御する必要があります。
シリコン・オン・インシュレータ(SOI)ウェハ
SOIウェハは、絶縁層によって下地基板から分離された薄いシリコン層を備えています。設計によっては、消費電力、電気的絶縁性、デバイス性能の面で利点をもたらします。
用途には、無線周波数デバイス、一部の車載電子機器、センサー、特殊用途向け集積回路などがあります。
特殊シリコンウェハ
特殊ウェハは、特定の電気的特性、構造、製造要件を満たす用途向けに設計されています。高抵抗率ウェハ、センサーグレード基板、一部のパワー半導体や高周波半導体用途に使用されるウェハなどが含まれます。
半導体用途が多様化するなか、差別化された性能と充実した顧客サポートを提供できるサプライヤーにとって、特殊ウェハ製品は事業機会となる可能性があります。
日本の半導体ウェハ製造エコシステム
日本のウェハ製造エコシステムは、材料技術、結晶成長技術、精密装置、半導体顧客との緊密な技術連携によって構成されています。
半導体グレードのウェハ製造は、単にシリコン円盤を製造するだけではありません。サプライヤーは生産工程全体を通じて、不純物、結晶欠陥、表面特性、プロセスの一貫性を管理する必要があります。
ウェハ品質のわずかな違いが、後工程の製造歩留まりや半導体生産の採算性に影響を及ぼす可能性があります。そのため、ウェハサプライヤーは顧客と緊密に連携し、製品仕様を確立するとともに、安定した品質を維持しています。
主な製造工程は以下のとおりです。
- シリコン結晶の成長およびインゴットの製造
- ウェハのスライスおよびエッジ加工
- 研削、ラッピング、研磨
- エピタキシャル層の成膜
- 表面洗浄および汚染管理
- ウェハ検査および欠陥の特性評価
- 電気的特性および材料特性の試験
- 梱包および出荷時の品質保証
先端半導体製造の複雑化に伴い、検査装置、プロセス用化学薬品、精密工具、ウェハ搬送システムのサプライヤーにも事業機会が生まれています。
AIデータセンターと半導体ウェハ需要
AIデータセンターの拡大は、プロセッサ、メモリデバイス、ネットワーク部品、関連電子機器の生産を通じて、シリコンウェハへの間接的な需要を生み出します。
AIアクセラレータには先端ロジックチップが必要であり、高帯域幅メモリをはじめとするメモリデバイスは、データ集約型のワークロードを支えます。これらの部品は、高度な半導体製造プロセスと関連材料に依存しています。
データセンター事業者がコンピューティング能力を拡大するにつれ、半導体メーカーは先端ロジックやメモリの生産への投資を増やす可能性があります。これにより、300mmウェハやその他の特殊基板への需要が支えられる可能性があります。
ただし、AIインフラへの投資とシリコンウェハの出荷量との関係は、即時的でも一様でもありません。ウェハ需要は、半導体の在庫水準、製造歩留まり、生産能力、顧客からの注文時期にも左右されます。
ウェハサプライヤーにとって、利益率を守り、安定供給を確保するには、生産能力と顧客需要の適切なバランスを維持することが不可欠です。
完全なリサーチレポートはこちら@ https://www.surveyreports.jp/industry-analysis/japan-semiconductor-silicon-wafer-market/1038518
日本の半導体シリコンウェハ市場の競争環境
日本の競争力は、確立されたウェハメーカーと、半導体材料および精密製造分野の幅広い企業エコシステムによって支えられています。
主な企業および市場参加者は以下のとおりです。
- 信越化学工業株式会社: 半導体シリコンウェハおよび関連材料を供給する世界有数のメーカー。
- SUMCO株式会社: 半導体用途向けシリコンウェハの主要メーカー。
- GlobalWafers Japan: 半導体メーカーに製品を供給するシリコンウェハのサプライチェーンに参画する企業。
- 株式会社フェローテックホールディングス: 半導体関連材料、部品、製造技術を提供。
- 三菱マテリアル株式会社: 先端材料および半導体関連事業を展開。
- レゾナック・ホールディングス株式会社: 半導体材料および先端電子材料を供給。
- 株式会社トクヤマ: エレクトロニクスおよび半導体用途に関連する先端材料・技術を提供。
- Siltronic AG: 国際的な顧客基盤を持つ世界的な半導体ウェハメーカー。
- SK Siltron: 半導体製造向けシリコンウェハの主要サプライヤー。
- Wafer Works Corporation: 世界の半導体用途向けにシリコンウェハを供給。
これらの企業は半導体材料エコシステムの異なる領域で事業を展開しており、すべてが日本に本社を置くメーカーというわけではありません。日本市場との関連性は、国内事業、顧客との関係、製品ポートフォリオ、地域のサプライチェーンへの参画状況によって異なります。
信越化学工業とSUMCOは、日本が世界の半導体ウェハ供給において確立してきた地位を背景に、特に重要な企業です。
日本の半導体シリコンウェハ市場におけるビジネス機会
この市場では、既存サプライヤー、技術開発企業、装置メーカー、特殊材料メーカーに事業機会が生まれています。
1. 先端300mmシリコンウェハの製造
2. 高純度シリコン結晶の成長
3. エピタキシャルウェハの製造
4. シリコン・オン・インシュレータ基板の製造
5. 車載電子機器向け特殊ウェハ
6. ウェハ研磨および表面仕上げ
7. 結晶欠陥の低減技術
8. 自動ウェハ検査システム
9. ウェハ洗浄および汚染管理
10. 先端計測および材料特性評価
11. 製造歩留まりの最適化
12. ウェハ搬送・輸送システム
13. 半導体材料の研究開発
14. 結晶成長設備向け精密装置
15. 品質保証および信頼性試験
16. 先端ロジックメーカーとの供給契約
17. メモリおよびAIチップ製造向けウェハ供給
18. 製造プロセスの自動化およびデータ分析
海外サプライヤーにとっては、技術提携、装置の認定プログラム、材料供給契約、日本のウェハメーカーとの共同開発などが市場参入の可能性を広げる手段となります。
成功には、技術性能、プロセスの一貫性、顧客による認定、そして半導体製造の長いサイクルを通じて信頼性の高い製品を供給する能力が求められます。
日本の半導体シリコンウェハ市場における課題
強固な産業基盤を持つ一方で、この市場はいくつかの課題に直面しています。
多額の設備投資: シリコンウェハの製造には、結晶成長装置、精密加工設備、クリーンルーム施設、品質管理インフラへの多額の投資が必要です。
需要の変動: 半導体ウェハの需要は、メモリ市場のサイクル、スマートフォンの出荷台数、在庫調整、チップメーカーの設備投資によって変動します。
製造の複雑さ: 先端ウェハでは、結晶品質、表面特性、汚染を精密に制御する必要があります。
エネルギー・運用コスト: 電力、プロセス用化学薬品、水、環境規制への対応が製造コストに影響する可能性があります。
世界的な競争: 日本メーカーは、台湾、韓国、ドイツなどの市場に拠点を置く既存サプライヤーと競合しています。
設備稼働率: 顧客需要が持続的に増加する前に生産能力を拡大すると、利益率や投資収益が圧迫される可能性があります。
顧客認定: 半導体メーカーがウェハサプライヤーを新たに採用したり、ウェハ仕様を変更したりする際には、広範な検証が必要です。
こうした要因により、市場での競争力を維持するには、長期的な顧客関係、規律ある生産能力計画、継続的な製造改善が重要となります。
日本の半導体シリコンウェハ市場の展望
日本の半導体シリコンウェハ市場は、AIコンピューティング、先端メモリ、車載電子機器、国内半導体製造が高品質基板への需要を支えるなか、今後も発展が続くと見込まれます。
日本が確立してきたウェハ製造能力は、技術の一貫性と材料品質が不可欠なサプライチェーンにおいて重要な優位性となっています。信越化学工業とSUMCOは引き続き主要な市場参加者であり、特殊ウェハ技術も幅広い用途で事業機会を生み出しています。
2031年までに日本の半導体ウェハ出荷量が増加するとの予測は、半導体製造の拡大を支える上流材料の重要性を示しています。ただし、今後の市場動向は、ウェハ需要、顧客の在庫水準、生産能力、価格動向、先端製造設備への投資ペースに左右されます。
ウェハメーカー、装置サプライヤー、材料開発企業にとって、特に大きな事業機会が期待されるのは、300mmウェハ、エピタキシャル基板、先端検査、表面品質の改善、厳しい要件が求められる半導体用途向けの特殊製品などです。
日本が長期的な競争力を維持するには、技術的優位性を保ちながら、生産投資、製造効率、世界の半導体需要の変化のバランスを取ることが重要です。
配信元企業:Survey Reports合同会社
プレスリリース詳細へ
ドリームニューストップへ
