

AIコンピューティング需要の増加、世界のデータトラフィックの拡大、通信速度の持続的向上を背景に、VLP超低輪郭銅箔は、さらなる低表面粗さ、低伝送損失、高ピール強度、優れた耐熱性、より安定したロット間均一性の方向へと加速的に発展しております。高周波・高速回路における信号完全性、回路微細化、層間接合信頼性、加工安定性の要件に対応するため、業界では電解析出、結晶組織制御、微細粗面化、表面処理、耐酸化処理、厚み均一性制御技術の最適化を継続的に進めており、銅箔表面の平滑性と樹脂接着強度との性能バランスの達成を重点課題として取り組んでおります。これにより、低輪郭製造能力、伝送損失制御、基材適合性、微細回路加工性能、顧客認証、安定供給を中核とする競争体制が徐々に形成されております。今後、AIサーバー、高速ネットワーク機器、5G及び次世代通信、ミリ波レーダー、スマートカー、高機能プリント基板市場の持続的発展に伴い、VLP超低輪郭銅箔の応用範囲はさらに拡大し、より低輪郭、低損失、高信頼性の高機能製品へと不断に高度化していくものと見込まれます。
製品の定義と調査範囲
VLP超低輪郭銅箔は、高周波・高速電子回路を対象として、電解析出、低輪郭化、微細表面処理などのプロセスを経て製造される高性能電子銅箔である。通常は高純度銅基箔と機能性表面処理層から構成され、結晶組織、表面粗さ、粗化粒子サイズ、及び耐酸化処理を制御することにより、銅箔と樹脂基材との信頼性の高い接着性を維持しつつ、表皮効果や表面粗さに起因する高周波信号の伝送損失を低減する。本製品は、銅箔厚み、表面粗さ、処理面構造、性能グレードに基づいて分類することができ、代表的な厚みとしては9μm、12μm、18μm、35μmなどが挙げられる。
VLP超低輪郭銅箔は、低表面輪郭、低伝送損失、高ピール強度、優れた耐熱性、良好なエッチング性能、高い厚み均一性などの特長を有する。高周波・高速銅張積層板、サーバー及びスイッチ、通信基地局、ミリ波レーダー、自動車電子機器、フレキシブル基板、パッケージ基板などの分野に広く応用されており、高速回路の信号完全性を確保し、微細回路加工を支援し、電子機器のデータ伝送性能を向上させるための重要な導体材料である。
市場規模と成長動向
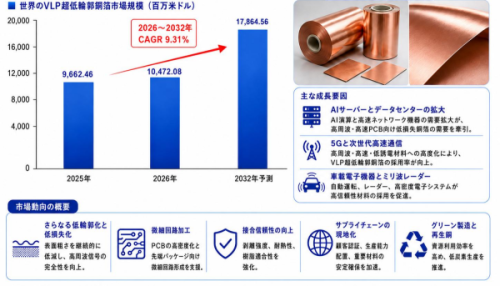
LP Informationの予備調査によると、2025年の世界VLP超低輪郭銅箔市場規模は約96億6,246万米ドル(9,662.46百万ドル)に達し、2032年には約178億6,456万米ドル(17,864.56百万ドル)に拡大する見込みであり、2026年から2032年までの年間平均複合成長率(CAGR)は約9.31%となっている。全体的に、本市場は高性能電子銅箔及び高周波・高速回路材料分野における重要なサブセグメントに位置づけられ、異なる厚み、表面粗さ、処理面構造、性能グレードを有するVLP超低輪郭銅箔製品を包括している。これらは高周波・高速銅張積層板、サーバー及びスイッチ、データセンター、通信基地局、ミリ波レーダー、自動車電子機器、フレキシブル基板、パッケージ基板などの分野に広く応用されており、高周波信号伝送損失の低減、信号完全性の確保、微細回路加工の支援に貢献する重要な導体材料となっている。
需要構造の観点から見ると、業界の発展は主に、AIサーバーの拡張、データセンター建設、高速ネットワークのアップグレード、5G及び次世代通信の発展、自動車の知能化レベルの向上、ミリ波レーダーの浸透、ならびにプリント基板の高密度化・微細回路化などの要因によって牽引されている。供給側においては、主要メーカーが電解析出、結晶組織制御、表面低輪郭化、微細粗面化、機能性表面処理、耐酸化処理、厚み均一性制御などの技術分野で継続的に展開を進めるとともに、銅箔の表面粗さを低減し、ピール強度、耐熱性、エッチング性能、伝送安定性、ロット間均一性を向上させることで、低伝送損失と樹脂基材との接着信頼性のバランスを図り、市場競争優位性を強化している。
全体として、VLP超低輪郭銅箔業界は現在、高機能用途の拡大、表面輪郭の継続的低減、サプライチェーン生産能力構造の調整が並行して進む発展段階にある。今後の市場需要は主に、AIサーバー、高速スイッチ、データセンターネットワーク機器、通信基地局、ミリ波レーダー、スマートカー、高機能民生電子機器、先端パッケージングなどの分野の持続的発展に由来する。同時に、より低い表面粗さ、より低い伝送損失、より高いピール強度、より優れた耐熱性、ならびに低誘電率樹脂材料との協調適合技術の進歩も、業界の不断の高度化を推進するであろう。
VLP超低輪郭銅箔市場の発展ロジックは、従来のプリント基板需要の延長線上にあるだけではなく、世界のデジタルインフラが高演算能力、高速率、高周波数、低損失の方向へと変革する長期的トレンドからも大きな恩恵を受けている。一方では、下流企業の信号完全性、データ伝送速度、回路微細度、層間接合信頼性、機器運転安定性に対する要求が高まるにつれて、VLP超低輪郭銅箔のAIサーバー、高速通信機器、自動車レーダー、高機能電子製品における応用価値が持続的に向上している。他方では、高機能電子銅箔のサプライチェーンセキュリティ、重要材料の国産化、顧客認証体系、再生銅利用、低炭素製造などの動向も、業界を高性能・高均一性・高資源利用効率・グリーン生産の方向へと導いている。今後数年において、AIインフラの持続的拡張、高速通信ネットワークのアップグレード、自動車電子機器及び高機能PCB需要の成長に伴い、VLP超低輪郭銅箔市場は比較的急速な成長を維持すると同時に、より低輪郭・低損失・高付加価値製品へのシフトを継続的に進めていくものと予測される。
【画像 https://www.dreamnews.jp/press/363425/images/bodyimage1】
【画像 https://www.dreamnews.jp/press/363425/images/bodyimage2】
地域のランドスケープと市場機会
世界のVLP超低輪郭銅箔市場は、北米、欧州、アジア太平洋の三大コア地域が連携して発展する構造を示している。需要側から見ると、北米はAIサーバー、データセンター、高速ネットワーク機器、航空宇宙電子機器、半導体、自動車電子機器産業を背景に、低伝送損失、高信号完全性、高信頼性を備えたVLP超低輪郭銅箔に対する需要が持続的に成長しており、世界における重要な高機能応用市場となっている。欧州市場は、自動車の知能化、産業デジタル化、通信インフラのアップグレード、電子製品のグリーン製造により一層注力しており、自動車電子機器、産業制御、通信機器、高機能電子システムにおいて、銅箔の低粗さ、耐熱性、寸法安定性、長期的信頼性に対する要求が特に高い。アジア太平洋地域は、民生用電子機器、半導体パッケージング、銅張積層板、PCB、サーバー、通信機器産業の集積の恩恵を受けており、世界最大のVLP超低輪郭銅箔生産・消費地域となるとともに、引き続き強い市場成長の潜在力を維持している。
生産・サプライチェーンの観点から見ると、VLP超低輪郭銅箔の産業チェーンは、陰極銅、再生銅、硫酸、電解液添加剤、表面処理化学品などの上流原材料、溶銅、電解箔生成、表面粗化、耐熱・耐酸化処理、シランカップリング、スリット、品質検査などの製造工程、ならびに高周波・高速銅張積層板、フレキシブル銅張積層板、PCB、ICパッケージ基板、端末電子機器などの下流工程を包含する。日本企業は、超低表面粗さ制御、銅箔と樹脂の接着力バランス、表面処理技術、高機能顧客認証において強い競争優位性を有している。韓国及び台湾企業は、半導体、銅張積層板、PCBの完備された産業チェーンを活用し、高周波・高速材料及び先端パッケージング分野において重要な地位を維持している。中国本土は、規模化された銅箔生産能力、完備された電子材料産業チェーン、巨大な下流市場を背景に、近年、製品性能の向上、顧客検証、高機能用途開拓において顕著な進展を遂げている。
今後数年において、世界のVLP超低輪郭銅箔市場の機会は主に三つの方向に集中している。第一に、北米及び欧州におけるAIサーバー、データセンター、高速通信、自動車電子機器向けの低損失・高信頼性銅箔の継続的需要である。第二に、アジア太平洋地域における先端パッケージング、高周波・高速PCB、高機能FPC、電子機器製造産業の高度化に伴う安定的な市場増分である。第三に、より低い表面粗さ、超薄型化、高接着強度、微細回路適合性、グリーン生産技術の継続的高度化により、VLP超低輪郭銅箔が高性能・高信頼性・高付加価値の方向へと進むことであるす。
競争環境と主要ベンダー
現在、世界のVLP超低輪郭銅箔市場は安定成長段階に入っており、業界集中度は全体的に高い水準にある。LP Informationの調査統計によると、2025年の世界上位5社のVLP超低輪郭銅箔企業による売上高シェアは約72.15%に達している。主要企業は通常、電解銅箔製造、結晶粒・表面形状制御、粗面化処理・表面処理、厚み均一性制御、巻物連続生産、ロット間品質均一性保証などの能力を有しており、銅箔の表面粗さを低減しつつ樹脂基材との接着強度を両立させることができる。これにより、高速高周波プリント基板、IC基板、フレキシブル基板、通信機器、サーバー、自動車電子機器、民生用電子機器などのコア応用分野においてリーダーシップを維持している。代表的な企業としては、三井金属鉱業(日本)、Furukawa Electric(古河電気工業)、JX Nippon Mining &Metal(JX日鉱日石金属)、Fukuda Metal Foil &Powder(福田金属箔粉工業)、台湾南亜塑膠工業(Nan Ya Plastics)などが挙げられるが、最終的な完全なメーカーリストおよび順位については、完全版レポートを参照されたい。
競争階層の観点から見ると、第1梯団の企業は主に高性能VLP超低輪郭銅箔に注力しており、その中核的強みは極低表面粗さ、低高周波伝送損失、良好なピール強度、優れた耐熱性、厚み・表面処理均一性、量産安定供給能力にあり、高速高周波PCB、先端パッケージ基板、データセンターサーバー、5G通信機器、高機能自動車電子機器の信号完全性、回路微細化、長期的信頼性に対する要求を満たすことが可能である。第2梯団の企業は主に標準型及び中高機能VLP超低輪郭銅箔製品を展開しており、規模生産、コスト管理、地域顧客基盤、仕様カスタマイズ能力を活用し、民生用電子機器、ネットワーク通信機器、自動車電子機器、汎用高密度インタコネクト基板などの分野において強い競争力を維持している。新規参入企業は主に従来型電解銅箔、リチウムイオン電池用銅箔、電子材料分野から参入しており、競争の焦点は表面粗さ低減、銅箔と樹脂の接着力バランス、超薄型化生産、歩留まり向上、顧客認証、高機能用途開拓に集中している。
今後、VLP超低輪郭銅箔業界の競争は、単一の価格・供給能力競争から、表面形状制御、低伝送損失、超薄型化能力、微細回路適合性、製品均一性、顧客協同開発、サプライチェーンセキュリティを中核とする総合競争へと徐々に移行していく。AIサーバー、高速ネットワーク機器、5G及び次世代通信、先端パッケージング、自動車知能化、高機能民生用電子機器の持続的発展に伴い、業界はより低粗さ、低挿入損失、高耐熱性、強力な界面接着能力、カスタマイズされたVLP超低輪郭銅箔の開発により一層注力することが予想される。市場集中度は、高速高周波・高密度インタコネクトなどの高機能応用分野において引き続き高い水準を維持する見込みである。
製品分類および適用構造
製品構造の観点から見ると、VLP超低輪郭銅箔は主に超低輪郭銅箔と極低輪郭銅箔の2つのカテゴリーに分類される。このうち、極低輪郭銅箔はより低い表面粗さ、より小さい高周波伝送損失、及びより優れた信号完全性を有し、高周波・高速伝送、微細回路加工、高密度インタコネクトのニーズに対応することができる。主に高周波・高速PCB、ICパッケージ基板、高機能FPCなどの分野に応用されている。超低輪郭銅箔は、低表面粗さ、樹脂接着強度、加工安定性、生産コストの間で良好なバランスを有し、通信機器、サーバー、自動車電子機器、大電流PCB、その他中高機能電子回路製品に広く使用されている。
応用構造の観点から見ると、高周波・高速PCBはVLP超低輪郭銅箔の中核的な応用分野であり、主にサーバー、スイッチ、データセンター機器、通信基地局、高速ネットワーク機器に使用され、表皮効果や導体損失を低減し、高速信号伝送の品質を確保する。ICパッケージ基板分野では、銅箔の超薄型化、表面均一性、微細回路加工能力、寸法安定性がより重視されている。高機能FPC分野は主にスマート端末、ウェアラブルデバイス、自動車電子機器、精密接続部品に応用され、銅箔の柔軟性、耐屈曲性、回路信頼性に対する要求が高い。大電流PCB分野では、通電容量、放熱性能、耐熱性、長期的な運転安定性が重視されている。さらに、VLP超低輪郭銅箔はミリ波レーダー、先端パッケージング、高機能民生用電子機器、その他の新型電子機器における応用も継続的に拡大している。LP Informationの調査まとめによると、2025年における極低輪郭銅箔の構成比は約70.31%であり、依然として世界のVLP超低輪郭銅箔市場において最も主要な製品タイプである。今後、AIサーバー、高速ネットワーク、先端パッケージング、自動車知能化、及び電子製品の高密度インタコネクト需要の持続的成長に伴い、VLP超低輪郭銅箔は、より低い表面粗さ、より低い伝送損失、より薄い仕様、より高い接着強度、及びより高いロット間均一性の方向へとさらに高度化していくものと見込まれる。
産業チェーン分析
VLP超低輪郭銅箔の産業チェーンにおける上流部門は、主に高純度陰極銅、銅線、硫酸、工程用水、電解添加剤、ならびに粗化、耐熱、耐酸化、シランカップリングなどの表面処理材料を包含し、同時に溶銅システム、濾過精製設備、電解箔生成機、チタン陰極ドラム、DSA不溶性陽極、表面処理機、スリット・巻き直し設備、インライン検査システムも含まれる。このうち、高純度銅は銅箔の導電性能と不純物レベルを決定する基礎原料であり、電解添加剤及び表面処理薬剤は結晶組織、表面輪郭、ピール強度、耐熱性能に直接影響を及ぼす。上流の核心的な障壁は、主に原料純度と供給安定性、電解液配合制御、チタン陰極ドラムの加工精度、主要設備の安定性、銅価格変動管理能力に現れている。
中流部門は、主に原料溶解、電解液精製、電解析出による箔生成、剥離巻き取り、微細粗化、耐熱層処理、耐酸化処理、シランカップリング処理、乾燥、スリット、検査、包装などの工程を含む。この段階では、銅箔の厚み及び均一性、表面粗さ、結晶構造、抗張力、伸び率、ピール強度、耐熱性、耐酸化性、エッチング性能、ロット間均一性の制御が重視され、より低い表面輪郭とより高い樹脂接着力との間でのバランス達成が求められる。高周波・高速銅張積層板、パッケージ基板、HDI基板、フレキシブル基板など異なる用途に対しては、低誘電率・低損失樹脂系に適合する差別化された表面処理方案の開発も必要となる。
下流部門は、主に銅張積層板、プリント基板、フレキシブル基板、パッケージ基板メーカーを網羅し、さらにAIサーバー、高速スイッチ、ルーター、データセンターネットワーク機器、5G及び次世代通信基地局、ミリ波レーダー、自動車電子機器、高機能民生用電子機器、先端パッケージングなどの端末分野に応用される。電子機器が高周波化、高速化、高密度化、微細回路化の方向へ進展するにつれて、従来の高輪郭銅箔による導体損失や信号減衰の問題がより顕著になる。VLP超低輪郭銅箔は、低表面粗さ、優れた信号完全性、微細回路加工能力を活かし、高機能PCB及び高周波・高速銅張積層板における浸透率が持続的に上昇している。
産業チェーン全体の価値集中領域は、主に電解液系設計、結晶組織制御、超低輪郭表面処理、低粗さと高ピール強度の協調制御、薄型化製造、インライン欠陥検出、低誘電率樹脂との協調開発などの工程にある。汎用電子銅箔においては、銅コスト管理、生産効率、歩留まり、量産供給能力が競争の核心となる。一方、高機能VLP超低輪郭銅箔においては、より低いRz値、より低い高周波伝送損失、より高い耐熱性、より優れたエッチング性能、長期的なロット間均一性、厳格な顧客認証能力が主要な競争障壁となる。今後、産業チェーンは「表面輪郭のさらなる低減+高周波損失の持続的最適化+製品仕様の薄型化+表面処理の環境適合化+サプライチェーンの現地化」という発展トレンドを示すと予想される。上流では高純度銅、再生銅、主要設備の確保が強化され、中流では精密製造及び表面処理レベルが持続的に向上し、下流ではAIコンピューティングインフラ、高速通信、自動車知能化、先端パッケージングの発展に伴い、高性能VLP超低輪郭銅箔に対する需要が比較的急速な成長を維持するものと見込まれる展に伴い、高性能硬質磁性材料に対する需要が安定的に成長を続けるものと予想されます。
政策環境、障壁、および課題
近年、世界のデジタルインフラは高演算能力、高速率、高周波数、低損失の方向へと加速的に発展しており、各国はAIインフラ、データセンター、5G及び次世代通信、半導体、先端パッケージング、自動車電子機器、高機能プリント基板産業の建設を継続的に推進するとともに、重要電子材料の国産化、サプライチェーンセキュリティ、省エネ・低炭素化、再生銅利用、グリーン製造などの政策を通じて、VLP超低輪郭銅箔業界に対して良好な発展環境を提供している。VLP超低輪郭銅箔は、表面粗さが低く、高周波・高速回路に適した高性能電子銅箔であり、高周波・高速銅張積層板、AIサーバー、高速スイッチ、データセンターネットワーク機器、通信基地局、ミリ波レーダー、自動車電子機器、HDI基板、パッケージ基板などの分野に広く応用されている。下流における低伝送損失、高信号完全性、微細回路、高信頼性に対する要求が持続的に高まることにより、製品はより低い表面輪郭、より薄い仕様、より高いピール強度、より優れた耐熱性、及び低誘電率樹脂との協調適合性の方向へと高度化が進められている。
同時に、業界は多面的な課題にも直面している。第一に、銅価格及びエネルギー価格の変動が生産コストに直接影響を及ぼし、高純度銅と再生銅の安定供給及び不純物管理能力が特に重要である。第二に、VLP銅箔は低表面粗さと高樹脂接着力の間でのバランス達成が求められ、電解液配合、電解析出、結晶組織制御、微細粗化、機能性表面処理技術に対して高い要求が課せられている。第三に、AIサーバー、高速通信、自動車電子機器などの用途は、銅箔の厚み均一性、耐熱性、耐酸化性、エッチング性能、ピール強度、ロット間均一性に対して厳格な要件を課しており、製品は通常、銅張積層板メーカー及び最終顧客による長期間の検証・認証を経る必要がある。第四に、電解銅箔製造は電力、水資源、設備への高い投入需要を有すると同時に、廃水処理、金属イオン回収、表面処理の環境適合化、炭素排出管理の圧力にも直面している。第五に、世界の電子銅箔生産能力は持続的に拡大しており、汎用及び中低機能製品では同質化競争が生じる可能性がある一方、高機能VLP製品は歩留まり向上、主要設備保証、規模化安定供給などの課題に依然として直面している。
業界障壁の観点から見ると、VLP超低輪郭銅箔は一般的な銅箔製品ではなく、電気化学的析出、材料配合、微細組織制御、精密設備、表面化学処理、下流応用開発能力が融合した高性能電子材料である。業界障壁は主に、高純度電解液制御、添加剤配合、電流密度と陰極ドラム速度の協調制御、チタン陰極ドラム精度、超低輪郭表面処理、薄仕様安定生産、ピンホール及び表面欠陥制御、インライン検査、歩留まり管理、長期顧客認証体系などに現れている。さらに、高周波・高速銅張積層板、自動車電子機器、先端パッケージング分野では、サプライヤーの変更に対して慎重であり、製品の均一性、トレーサビリティ、信頼性、共同開発能力に対する要求が高いため、強固な市場参入障壁が形成されている。今後、AIコンピューティングインフラ、高速通信ネットワーク、スマートカー、高機能PCB産業の持続的発展に伴い、超低輪郭技術、低損失樹脂適合性、安定量産能力、グリーン製造体制、グローバル顧客サービス能力を備えた企業は競争優位性をさらに高める一方、技術蓄積が不十分で製品構成が汎用型銅箔に偏っている企業は、コスト競争と製品アップグレードの圧力に一層直面することになる。
開発動向と今後の展望
今後数年において、VLP超低輪郭銅箔業界は、超低輪郭化、低損失化、薄型化、グリーン化、用途別カスタマイズ化の方向へと持続的に発展し、汎用電子銅箔から高付加価値・高信頼性の重要電子材料へと段階的にアップグレードしていくものと見込まれる。AIサーバー、データセンター、高速スイッチ、次世代通信、自動車電子機器、ミリ波レーダー、先端パッケージング市場の持続的拡大に伴い、下流企業の銅箔表面粗さ、信号伝送損失、ピール強度、耐熱性、エッチング性能、ロット間均一性に対する要求は一層高まっており、VLP超低輪郭銅箔は高周波・高速回路、微細回路、高密度インタコネクトシステムにおいて、より重要な役割を果たすことになる。
技術発展トレンドの観点から見ると、VLP超低輪郭銅箔は、より低いRa値及びRz値、より低い導体損失、より高いピール強度、より優れた耐熱性、より薄い仕様の方向へとさらに進化する。生産企業は電解液と添加剤配合の最適化、電解析出結晶組織の制御、チタン陰極ドラム表面精度の向上、微細粗化及び機能性表面処理プロセスの改善を通じて、表面輪郭を低減しつつ低誘電率樹脂との接着信頼性を維持する。デジタル生産、インライン厚み・表面欠陥検査、スマート品質管理、製品ライフサイクル全体のトレーサビリティ技術も徐々に製造プロセスに適用され、生産効率、歩留まり、ロット間均一性の持続的向上が図られる。さらに、AIサーバー、高速通信機器、ミリ波レーダー、パッケージ基板、フレキシブル回路など異なる用途向けに、差別化された厚み、表面構造、樹脂適合方案を開発することは、企業の市場競争力強化における重要な方向性となる。
市場見通しの観点から見ると、VLP超低輪郭銅箔市場は全体的に依然として比較的急速な成長段階にあり、今後の需要は主にAIインフラの拡張、データセンターネットワークのアップグレード、高速交換機器の更新、5G及び次世代通信の発展、自動車知能化レベルの向上、高機能PCB及び先端パッケージング産業の成長に由来する。電子システムが高周波化、高速化、高密度化、微細回路化の方向へ進化するにつれて、従来の高輪郭銅箔の信号損失や微細加工における限界がより顕著になり、VLP超低輪郭銅箔の適用範囲と市場浸透率はさらに拡大する見込みである。アジア太平洋地域、特に中国、日本、韓国、台湾は引き続き重要な生産・消費市場としての地位を維持し、北米及び欧州は高機能電子材料のサプライチェーンセキュリティ、現地調達化、低炭素製造、高周波基材との協調開発により一層注力する。業界の価値は、汎用銅箔供給から、高性能材料研究開発、表面処理、顧客共同開発へと徐々に拡張されていく。
全体として、今後の業界競争は、単なる「生産能力とコストの競争」から、「技術・品質・顧客認証・グリーン製造能力の総合競争」へと徐々に移行する。超低輪郭表面制御、電解液及び添加剤配合、低損失樹脂適合性、薄仕様安定生産、規模化歩留まり管理、高機能顧客認証基盤を備えた企業は、市場競争優位性を引き続き固めていくであろう。AIコンピューティングインフラ、高速通信、スマートカー、先端パッケージング産業の持続的発展に伴い、VLP超低輪郭銅箔業界は、表面輪郭低減、伝送損失最適化、微細回路適合性、生産工程の低炭素化、高機能用途拡大を軸とした新たな産業アップグレードが期待され、製品付加価値と市場競争力が一層高まることが見込まれる。
【 VLP超低輪郭銅箔 報告書の章の要約:全14章】
第1章では、VLP超低輪郭銅箔レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、VLP超低輪郭銅箔の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、VLP超低輪郭銅箔の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、VLP超低輪郭銅箔の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるVLP超低輪郭銅箔業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるVLP超低輪郭銅箔市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるVLP超低輪郭銅箔の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるVLP超低輪郭銅箔産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、VLP超低輪郭銅箔の業界動向、ドライバー、課題、リスクを分析します
第10章では、VLP超低輪郭銅箔に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、VLP超低輪郭銅箔産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、VLP超低輪郭銅箔の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、VLP超低輪郭銅箔市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/593640/vlp-ultra-low-profile-copper-foil
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
配信元企業:LP Information Co.,Ltd
プレスリリース詳細へ
ドリームニューストップへ