


※インベスコ・アセット・マネジメント株式会社が提供するコンテンツです。
要旨
今後の景気はイラン戦争とAI関連輸出の行方次第
新興国・地域では、原油高による民間消費への下押し圧力が年末ごろまでは継続する可能性が高いものの、2026年10-12月期から2027年1-3月期にかけて原油高に伴う様々なマイナス要因が払しょくされることで、景気が再び力強さを取り戻していくと予想します。
信用サイクルからみた中長期的方向性
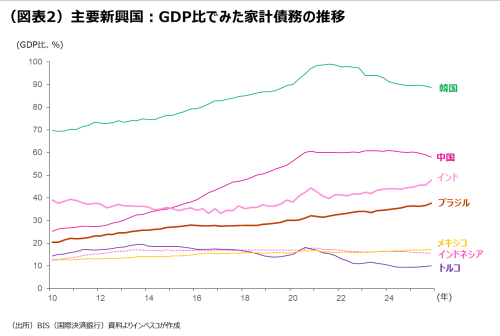
新興国・地域経済の中長期的な方向性を見通すうえで、私が重要であると考えているのが、それぞれの国・地域の家計の債務がどのような状況にあるかという点です。この点から、家計債務が過去10年間に漸増しているものの、まだ低めの水準にあるインドとブラジルに注目しています(図表2をご覧ください)。
ドル安局面が到来すれば、新興国株には追い風となるだろう
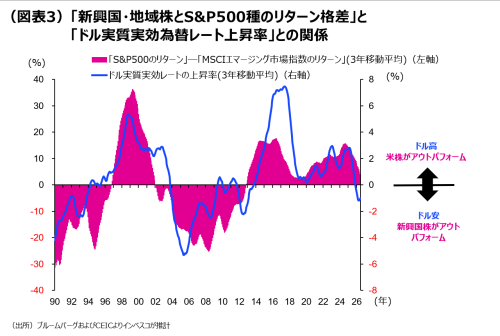
過去35年間でみると、米国株の中期パフォーマンスが新興国・地域株のそれを上回っていた時期とドル高の時期がほぼ一致していました。逆に、ドル安の時期には、新興国・地域株の中期パフォーマンスが米国株のそれを凌駕していました。これまでのドル高トレンドがドル安トレンドに転換する可能性を見据え、米国株から新興国・地域株へと投資先を一部分散することが、投資家にとって今後の重要な選択肢になると考えられます。
今後の景気はイラン戦争とAI関連輸出の行方次第
当レポート先々週号(「新興国市場の現在地」8月13日号)では、中国を除く主要新興国・地域の足元の景気ドライバーやインフレ、中央銀行の政策スタンスについて議論しましたが、今週号では、今後の新興国・地域の景気や株式市場について考えてみたいと思います。短期的な新興国・地域の景気で重要なのは、イラン戦争の行方とAI関連設備投資による輸出需要の行方です。
イラン戦争については、今後、不透明感がかなり払しょくされる形でホルムズ海峡を通過するエネルギー量が大きく回復し、原油価格が下落するというのがメインシナリオです。このメインシナリオに立つと、新興国・地域のインフレ率はこれまでの原油高の影響によって数か月間は比較的高い水準で推移すると見込まれるものの、年末ごろまでにはある程度はっきりと低下していくと予想されます。これは、新興国・地域において、民間消費への下押し圧力が年末ごろまでは継続する可能性が高いことを意味しています。
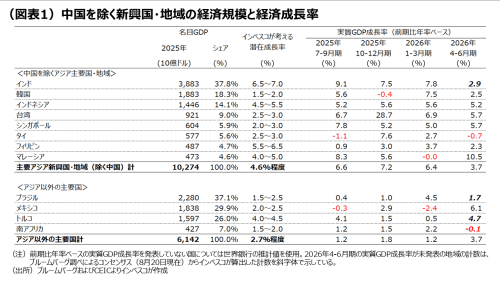
AI輸出の恩恵を受ける国・地域(韓国、台湾、シンガポールなど)では、輸出の減速も見込まれます。AI関連輸出は、ハイパースケーラーによるデータセンター投資計画次第となりますが、半導体関連などエレクトロニクス輸出が2026年前半に非常に大きく伸びたことをふまえると、2026年後半以降にこれまでの伸び率を維持することは難しそうです。2026年後半に輸出が減速する中で民間消費も弱い状況となることから、AI輸出の恩恵を受ける新興国・地域の景気は、2026年4-6月期までは比較的堅調でした(図表1)が、年末にかけてやや減速する可能性が高いと考えられます。その後、原油高に伴う様々なマイナス要因が払しょくされる2027年に入ると、景気は再び力強さを取り戻していくと予想します。
一方、AI輸出の恩恵をあまり受けない新興国・地域(インド、インドネシア、ブラジル、メキシコなど)については、ホルムズ海峡を通過するエネルギー量の回復に伴って、企業のマインドが改善するとみられます。これによって企業の設備投資が積極化する可能性が高く、消費が弱めの中でも、2026年10-12月期には景気の回復感が強まると予想されます。2027年に入っても、景気の強さが維持されると見込まれます。
信用サイクルからみた中長期的方向性
現在多くの新興国・地域がイラン戦争による悪影響を被っていますが、戦争終結の後、新興国・地域は中長期的に魅力的な市場になるのでしょうか。新興国・地域経済の中長期的な方向性を見通すうえで、私が重要であると考えているのが、それぞれの国・地域の家計の債務がどのような状況にあるかという点です。発展途上の国・地域では、経済成長によって金融仲介機能が高まってくると、家計が借入れを積極化させ、金融機関もそれに対応して家計向けの住宅ローンや消費者ローンの貸出を増やすことで経済成長率が後押しされる局面が到来することが往々にしてあります。日本をはじめとして、韓国やシンガポールなどのアジアの高所得国・経済の多くは、これまでの発展のプロセスにおいて、こうした局面を経験してきました。
もっとも、全ての新興国・地域がこうした局面を経ることができるわけではありません。例えば、アルゼンチンやブラジルなど南米のいくつかの国々では、1980年代から1990年代にかけてインフレ率が年間数百%になるような「ハイパーインフレーション」によって貨幣価値が大きく下落する事態となりました。高インフレで金利水準が非常に高い場合、家計は借入れに慎重になりやすい一方、金融機関も長期資金の資金調達コストについての不確実性が高まることで、貸出に後ろ向きにならざるをえません。
ここで実際に過去15年間のGDP比でみた家計債務の動きを主要新興国・地域でみると、インドとブラジルでは過去10年間で家計がより積極的に借入れを増やしてきたことがわかります(図表2)。これら2か国ではまだ家計の債務の水準は低めですので、今後も金融機関が家計向けの貸出をさらに増やす余地があると言えるでしょう。両国では、家計のレバレッジ拡大によって比較的高めの成長を中長期的に達成できる可能性があると考えられます。一方、メキシコやインドネシアでもGDP比でみた家計債務がまだ低水準です。過去においては家計の借入れが大きく増加する状況ではありませんでしたが、何らかの理由で債務の増加に弾みがつく場合には、経済成長の加速を通じて景気や株価に追い風になると考えられます。
他方、中国では、2021年以来続く不動産問題によって家計の借入れ意欲は大きく低下しました。それ以降、中国の内需は家計の消費を含めて低迷した状況にあります。すでに借入れが高水準に達していることもあり、短期的には家計債務の増加による経済成長は期待しにくいと考えられます。韓国では、2021年まで、高水準であった家計による借入れがさらに伸長する状況でした。しかし、それ以降は、家計のディレバレッジが進行しており、消費はコロナ禍明けに伴う一時期を除いてはそれ以前よりも弱い動きが続いています。
ドル安局面が到来すれば、新興国株には追い風となるだろう
新興国・地域は多様であり、新興国・地域の株式投資のリターンは、個別の国・地域やセクターの特性に大きく左右されます。それでも、マクロ的な観点からは、ドルの強さが新興国・地域の株式パフォーマンスに大きく影響することを考慮すべきでしょう。ここでは、米国株と新興国・地域株の3年間の平均騰落率についての差を計算するとともに、ドルの強さを示す指標として、3年平均で見たドルの実質実効レートの上昇率を計算してみました(図表3)。このグラフからわかるのは、米国株の中期パフォーマンスが新興国・地域株のそれを上回っていた時期とドル高の時期がほぼ一致していたという点です。逆に、ドル安の時期には、新興国・地域株の中期パフォーマンスが米国株のそれを凌駕していたことが多かったことがわかります。
直近では、十数年にわたってドル高傾向が続きましたので、その間は米国株投資からのリターンが新興国・地域株投資からのリターンよりも良好でした。しかし、今後もドル高が続くとは限りません。今後、ホルムズ海峡を通じた中東からのエネルギー輸出が大きく回復するのであれば、FRBの利上げについての懸念が和らぐとともに、FRBによる利下げへの期待感が出てくると考えられます。この場合、これまでのドル高トレンドがドル安トレンドに転換する可能性が出てきます。こうしたシナリオを見据えて、米国株から新興国・地域株へと投資先を一部分散することが、投資家にとって今後の重要な選択肢になると考えられます。
木下 智夫
グローバル・マーケット・ ストラテジスト
ご利用上のご注意
当資料は情報提供を目的として、インベスコ・アセット・マネジメント株式会社(以下、「当社」)が当社グループの運用プロフェッショナルが日本語で作成したものあるいは、英文で作成した資料を抄訳し、要旨の追加などを含む編集を行ったものであり、法令に基づく開示書類でも金融商品取引契約の締結の勧誘資料でもありません。抄訳には正確を期していますが、必ずしも完全性を当社が保証するものではありません。また、抄訳において、原資料の趣旨を必ずしもすべて反映した内容になっていない場合があります。また、当資料は信頼できる情報に基づいて作成されたものですが、その情報の確実性あるいは完結性を表明するものではありません。当資料に記載されている内容は既に変更されている場合があり、また、予告なく変更される場合があります。当資料には将来の市場の見通し等に関する記述が含まれている場合がありますが、それらは資料作成時における作成者の見解であり、将来の動向や成果を保証するものではありません。また、当資料に示す見解は、インベスコの他の運用チームの見解と異なる場合があります。過去のパフォーマンスや動向は将来の収益や成果を保証するものではありません。当社の事前の承認なく、当資料の一部または全部を使用、複製、転用、配布等することを禁じます。
MC2026-099
The post 新興国市場の展望 first appeared on Wealth Road.
