


※インベスコ・アセット・マネジメント株式会社が提供するコンテンツです。
要旨
7月分の雇用・小売統計が想定外に下振れ
底堅さを維持してきた米国経済に弱さの兆候が出てきました。これまで当レポートで主張してきたように、実質ベースでの所得環境の悪化が直近での民間消費の弱さをもたらしていると考えられます。
AI需要の堅調さで急減速を回避
それでも、米国経済は足元まで比較的底堅く推移していると考えられます。これは、データセンターなどAI関連の需要が設備投資を強力にけん引しているとみられるためです。
9月FOMCでの利上げの可能性は直近で低下
7月雇用統計や小売売上が下振れたことや長期金利の上振れが金融環境への引き締め効果をもたらしていることをふまえると、9月FOMC(米連邦公開市場委員会)で利上げが実施される可能性は低下したと思われます。今後の米国の金利政策については、足元での米国・イラン間の停戦交渉が想像以上に膠着している状況をふまえて、2026年中は政策金利が据え置かれる可能性が高いとの見方に変更したいと思います。
株式市場では原油安やインフレ減速だけではなく、景気減速も好材料に
原油高がインフレ加速を通じてFRBの利上げにつながるという懸念が強く意識されている中、直近のグローバル株式市場では、原油安やインフレ減速だけではなく、米国の景気減速も好材料として認識されています。
7月分の雇用・小売統計が想定外に下振れ
底堅さを維持してきた米国経済に弱さの兆候が出てきました。7月分の雇用統計では、非農業部門の雇用者増加数が2.3万人減少し、コンセンサス予想(ブルームバーグ調べ、以下同様)の8万人増加を下回ったほか、平均時給の増加率も前月比で0.1%と、前月(6月)の0.3%から減速しました。また、7月分の小売売上高は、前月比でマイナス0.6%と、コンセンサス予想の0.1%よりも弱い結果となりました。4-6月期には米国の民間消費の増加率が、前期比年率で3.2%と上振れましたが、この高い水準は維持可能でなく、7月はその反動が表れたという解釈もできなくはありません。しかし、私は、今後の民間消費が弱めの動きになる可能性が高いと指摘していた当レポートの7月9日号(「底堅い米国景気―今後のカギは?」)でふれた通り、所得環境の悪化が直近での民間消費の弱さをもたらしていると考えています。
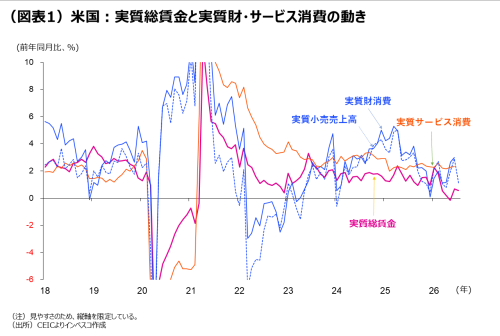
米国の民間部門の総賃金は、イラン戦争の影響が顕在化する前の2026年2月までは2%程度の伸び率を概ね維持してきましたが、イラン戦争によるインフレによって実質ベースの平均賃金の伸び率が大きく減速したことから、3月以降は低水準の伸びに転じており、7月もその状況が続きました(図表1)。株高による資産効果もあって6月までの消費は底堅さを保ってきたものの、7月はモノ消費が息切れ状態に陥ったと思われます。
AI需要の堅調さで急減速を回避
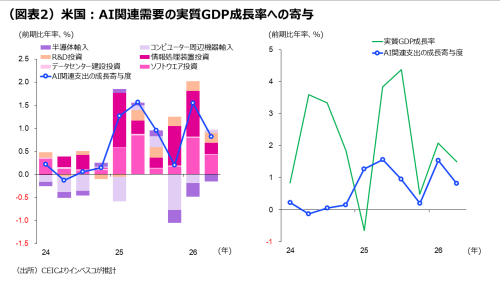
それでも、米国経済は足元まで比較的底堅く推移していると考えられます。これは、データセンターなどAI関連の需要が設備投資を強力にけん引しているとみられるためです。AI関連需要の強さは四半期ベースの統計である程度把握できますが、4-6月期の実質GDP成長率が前期比年率で1.5%であったのに対して、AI需要による成長率への寄与度は0.8%ポイントに達しました(図表2)。直近の輸入統計やAI関連企業による設備投資計画をみるかぎり、AI需要は足元でも強いままで推移しているとみられます。7-8月以降に民間消費がやや減速したとしても、AI関連需要によって米国景気の急減速は回避できそうです。
9月FOMCでの利上げの可能性は直近で低下
金融市場では、9月15~16日に予定されているFOMC(米連邦公開市場委員会)で利上げが実施されるかどうかについての関心が高まっています。6月のFOMCにおいて投票権を有する3人の参加者が政策金利の据え置きに反対したことなどをふまえると、現在のFOMCは、現行の金融政策ではインフレを抑制するには不十分であり、今後の利上げが必要になると考えるグループと、インフレが今後も鈍化を続ける可能性が高いことから現時点では政策金利を据え置くべきと考えるグループに分かれているようです。7月雇用統計や小売売上高が下振れたことや、7月分のCPI統計が市場予想通りに物価の落ち着きを示すものになったこと、7月のPPI統計が市場予想を下回ったことを考えあわせると、9月FOMCで利上げが実施される可能性は低下したと思われます。9月FOMCまでには、8月分雇用統計・CPI統計・PPI統計が公表される予定ですが、これらの統計が市場の想定通りになり、かつ、中東情勢が大きく悪化しない場合には、9月FOMCでは政策金利が据え置かれる可能性が高いでしょう。
このところの米国の長期金利の上昇も9月における利上げの可能性を低下させていると考えられます。米国の非金融企業の債券発行やローンを通じた借入れ残高は2026年3月末時点で14.5兆ドルでしたが、このうち長期の固定金利が中心の債券発行残高が8.9兆ドル、変動金利と固定金利を含む不動産担保ローン残高が1.5兆ドル、それ以外の変動金利を中心とするローン残高が4.0兆ドルでした。長期固定金利による借入れが6~7割程度を占めることから、長期金利の上昇は企業の設備投資に対して相応の抑制効果を有すると考えられます。
8月27~29日に開催されるジャクソンホール会議では、ウォーシュFRB(米連邦準備理事会)議長がスピーチするとみられますが、その内容は、これまでのウォーシュ氏の発言に沿ったややハト派的なトーンになると見込まれ、特段のサプライズ発言がない限りは金融市場へのインパクトは限定的であるとみられます。
私は、これまで、中東情勢が改善することで原油価格が比較的早期に低下するとのシナリオを前提にFRBによる年内の利下げがありえると考えてきました。しかし、足元での米国・イラン間の停戦交渉は想像以上に膠着しており、その状況をふまえて、原油価格が落ち着くにはかなりの時間がかかるという見方に変更したいと思います。これに伴って、FRBは2026年中は政策金利を据え置く可能性が高いとの見方に変更したいと思います。
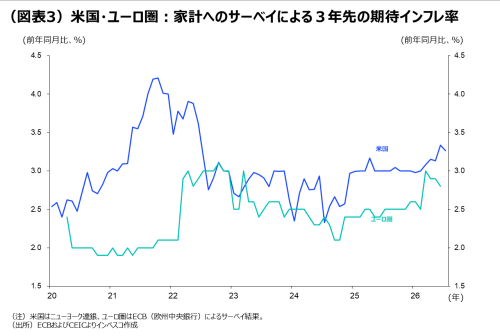
6月FOMCの議事要旨では、多くのFOMC参加者が、インフレ率が低下しない場合には追加的な金融引き締めが必要となる可能性が高いと評価していたことが明らかになりました。その意味では、今後のFRBの金利政策はインフレ次第です。これまでの米国のインフレ率が2%をかなり上回って推移してきたのは、イラン戦争によるエネルギー価格の上昇のほか、トランプ政権による追加関税、AI特需によるエレクトロ二クス製品の価格上昇など、供給サイドからのインフレが上振れたことが背景にありました。これらの供給サイドからのインフレ圧力は時間の経過とともに落ち着いていくはずですから、今後のインフレの落ち着きとともにFRBによる利上げの必要性は低下すると考えられます。ただ、イラン紛争の長期化によって原油価格が高止まるなどの理由でインフレ圧力が後退しない場合には、供給サイドのインフレが期待インフレ率の上昇を通じて需要サイドからのインフレを伴う形に変質するリスクが出てきます。この場合には、FRBは利上げを余儀なくされるでしょう。その観点からは、家計による期待インフレ率の動きが引き続き注目されます。家計を対象としたニューヨーク連銀のサーベイ調査によれば、3年先の期待インフレ率は7月段階で3.3%となり、6月から横ばいとなりました(図表3)。インフレ期待がこの水準であれば、スパイラル的なインフレのリスクは小さいと言えますが、この水準が大きく上昇する場合には、FRBによる利上げの可能性が高まると考えられます。
株式市場では原油安やインフレ減速だけではなく、景気減速も好材料
現在のグローバル株式市場では、イラン戦争の終結が早期には想定しにくくなる中で、原油高がインフレ加速を通じてFRBの利上げにつながるという懸念が強く意識されています。このため、イラン情勢の改善を示唆するニュースやインフレ統計の落ち着きには株価が上振れて反応する一方、イラン情勢の悪化やインフレ加速を示唆する材料には株価が下振れて反応する状況となっています。雇用の減少など景気悪化を示唆するニュースは、本来は企業業績にはマイナスになるニュースですが、FRBの利上げを強く懸念する金融市場では、「景気悪化がFRBの利上げ回避につながる」という見方を呼ぶことで、株価にはむしろ上振れ要因として消化されやすくなっています。リセッション(景気後退)を意識しなくてはいけないくらい景気が悪くなるのであれば別ですが、米国景気が少し減速するというニュースは、株式市場において好材料として認識されています。
今後、イラン情勢が終結に向けて改善していくのであれば、原油安や景気回復が視野に入り、AI関連株から非AI関連株への物色の広がりを伴う形で株式市場に恩恵をもたらす、というこれまでの見方を維持したいと思います。
木下 智夫
グローバル・マーケット・ ストラテジスト
ご利用上のご注意
当資料は情報提供を目的として、インベスコ・アセット・マネジメント株式会社(以下、「当社」)が当社グループの運用プロフェッショナルが日本語で作成したものあるいは、英文で作成した資料を抄訳し、要旨の追加などを含む編集を行ったものであり、法令に基づく開示書類でも金融商品取引契約の締結の勧誘資料でもありません。抄訳には正確を期していますが、必ずしも完全性を当社が保証するものではありません。また、抄訳において、原資料の趣旨を必ずしもすべて反映した内容になっていない場合があります。また、当資料は信頼できる情報に基づいて作成されたものですが、その情報の確実性あるいは完結性を表明するものではありません。当資料に記載されている内容は既に変更されている場合があり、また、予告なく変更される場合があります。当資料には将来の市場の見通し等に関する記述が含まれている場合がありますが、それらは資料作成時における作成者の見解であり、将来の動向や成果を保証するものではありません。また、当資料に示す見解は、インベスコの他の運用チームの見解と異なる場合があります。過去のパフォーマンスや動向は将来の収益や成果を保証するものではありません。当社の事前の承認なく、当資料の一部または全部を使用、複製、転用、配布等することを禁じます。
MC2026-096
The post 消費に減速感が出てきた米国景気とFRB政策 first appeared on Wealth Road.
