


※インベスコ・アセット・マネジメント株式会社が提供するコンテンツです。
要旨
債券市場にみるぜい弱性:日本の債券だけが油価が示唆する以上に下落
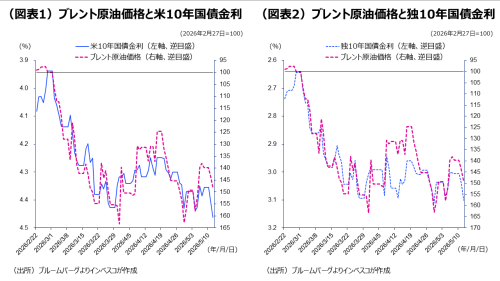
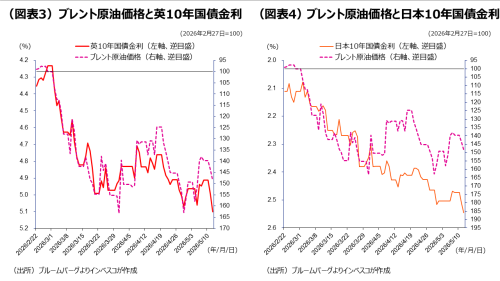
私は、イラン戦争勃発後のグローバル債券・為替市場の動きは、日本市場の財政・金融政策についての懸念の強まりを示していると考えています。イラン戦争勃発後、米国やドイツ、英国の10年国債金利は原油価格とほぼ連動してきたのに対し、日本の10年国債金利は4月初め以降、原油価格が示唆する以上に上昇してきました(図表1~4をご覧ください)。日本では財政の維持可能性についての懸念と政府が中央銀行の利上げペースを抑制するとの懸念が強く意識されたと考えられます。
為替市場にみるぜい弱性:介入前の円は対ユーロ・ポンドでも下落
為替市場においても、国債市場と同様に、4月以降に日本政府の政策に対する見方が変化したことが、主要通貨に対する円の独歩安につながったと思われます。4月末からの介入によって円の対ドルでの下落幅はユーロ並みに戻りました。円の独歩安が異常であったと解釈できるのであれば、この介入は正当な介入であり、その効果は比較的長く続く可能性があると考えることができるでしょう。
今後の注目点:中東情勢を受けての追加財政政策に注意
ただ、今後、日本についてのこれら2つの懸念が国債市場だけではなく、為替市場でも強まれば、対ドルだけではなく、対ユーロでの円安圧力が強まる可能性があることには注意が必要でしょう。財政の維持可能性に対する金融市場の懸念という点では、高市政権がガソリンへの補助金政策を継続するかどうかや、食品についての消費税の2年間のゼロ%への引き下げをどのような形で実行するか、という点が重要となります。金融市場での懸念が強まれば、日本の株式市場にも悪影響が及ぶリスクがあることに注意が必要です。
債券市場にみるぜい弱性:日本の債券だけが油価が示唆する以上に下落
私は、イラン戦争勃発後のグローバル債券・為替市場の動きは、日本市場の財政・金融政策についての懸念の強まりを示していると考えています。
まず、債券市場からみてみましょう。イラン戦争勃発後の米国市場では、原油価格の動きが長期金利を形成する支配的な要素となりました。図表1は、米国の10年国債金利が、イラン戦争後、原油価格の動きにほぼ連動して動いてきたことを示しています。具体的には、ブレント原油価格が10%上昇すると、米国10年国債金利がおよそ0.09%上昇するという関係が観測されました。ここでは、原油価格の上昇が将来のインフレや政策金利についての期待の変化を通じて、長期金利の上昇につながってきたことが示唆されています。米国の長期金利は、本来であれば、景気やインフレ、そしてそれらについての市場の期待や需給の変化を反映して動くものです。しかし、イラン戦争がまだ終結していない状況下で、戦争の見通しやその意味合いを如実に反映する原油価格が長期金利を動かすドライバー役となってきました。
原油価格との強い連動関係は主要欧州市場でも同様であり、ドイツや英国の10年国債金利についても、ブレント原油価格が10%上昇すると、それぞれ、0.08%、1.33%上昇するという関係が足元まで継続しています(図表2、3)。米国、ドイツと英国の3カ国において原油価格の変化に対する国債利回りの変化率が異なるのは、原油価格の上昇に伴うインフレの押上げ効果や中央銀行の政策に影響を及ぼす度合いが異なるなどのためと考えられます。
グローバル株式市場では、イラン戦争の勃発後、4月上旬の停戦協定の締結までは、株価と原油価格の間に密接な関係が存在しました(当レポート4月23日号『「米国株・日本株最高値更新」の中身』をご覧ください)が、それ以降は、そうした関係は維持されなくなりました。しかし、債券市場では原油価格との密接な連動性が足元まで観察されていると言えます。
その一方、日本の10年国債金利は、3月中は、ブレント原油価格と連動していたものの、4月初め以降は、それまでの原油価格との関係が示唆する水準を大幅に超えて上昇してきました(図表4)。この局面での日本の10年国債金利の急騰の背景としては、原油価格の中長期的な上昇の可能性が意識されたことだけではなく、①原油価格の上昇に対して、高市政権がガソリンへの補助金を積み増して、ガソリンの小売価格を抑制する政策を採用したことが、欧米では考えにくいほど大規模な財政出動であると判断され、日本財政の維持可能性についての懸念を強めたこと、②高市政権が日銀の利上げをけん制しているとの認識が広まったことで、日銀によるインフレ制御力を損ねてしまうとの懸念が強まったこと、➂以上(①と②)の結果として、国債投資家が国債の購入に対してこれまでよりも慎重なスタンスになったこと、が大きかったと考えられます。イラン戦争勃発後に、日本政府の政策に対する見方が変化したことが、日本の国債市場のぜい弱性を浮かび上がらせたと言えるでしょう。
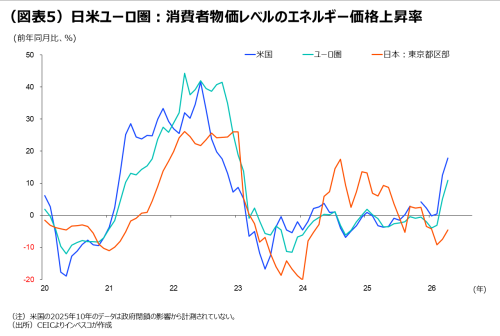
実際、①については、消費者物価レベルのエネルギー価格の4月における前年同月比上昇率を日米ユーロ圏で比べると、米国は17.9%、ユーロ圏は10.9%と大幅に加速したのに対し、東京都区部の速報値ベースでみた日本のエネルギー価格上昇率(全国分の消費者物価指数はまだ3月分までしか公表されていません)は-4.6%にとどまっていました(図表5)。
為替市場にみるぜい弱性:介入前の円は対ユーロ・ポンドでも下落
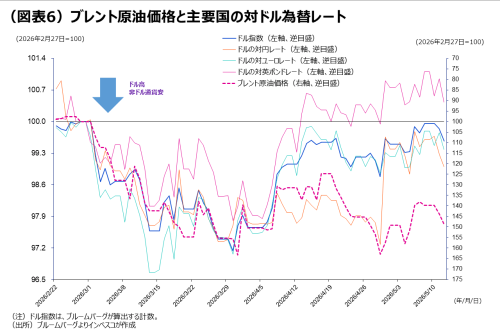
為替市場においても、国債市場と同様に、4月以降に日本政府の政策に対する見方が変化したことが、主要通貨に対する円の独歩安につながったと思われます。イラン戦争勃発後、3月中は円の対ドルレートの動きは、ユーロやポンドと同様に、ブレント原油価格にほぼ連動していました。具体的には、ブレント原油価格が10%上昇すると、円、ユーロ、ポンドともに対ドルレ-トが0.5%減価するという関係が観察されていました(図表6)。しかし、4月初め以降にユーロやポンドが対ドルで上昇に転じたのに対して、円の対ドルレートの動きは鈍く、円が独歩安になる展開となりました。
こうした中で生じたのが、4月30日における大幅な円高の動きでした。各種報道によれば、4月末から5月はじめにかけて日本の財務省による大規模な円買い介入が実施されたことが明らかになっています。この介入の結果として、ドル円レートはイラン戦争勃発直前の水準から0.5%程度円安の水準まで一気に円高方向に動き、同期間のユーロの対ドルレートの動きにほぼ追いつくことになりました(図表6)。介入によって、4月初め以降にみられた円だけが弱い状況が解消されました。円の独歩安が異常であったと解釈できるのであれば、この介入は正当な介入であり、その効果は比較的長く続く可能性があると考えることができるでしょう。
今後の注目点:中東情勢を受けての追加財政政策に注意
ただ、冷静に考えると、ユーロ圏では、日本の国債・為替市場で意識されている2つの懸念(財政の維持可能性についての懸念と政府が中央銀行の利上げペースを抑制するとの懸念)はあまり大きくありません。今後、日本についてのこれら2つの懸念が国債市場だけではなく、為替市場でも強まれば、対ドルだけではなく、対ユーロでの円安圧力が強まる可能性があることには注意が必要でしょう。
財政の維持可能性に対する金融市場の懸念という点では、高市政権がガソリンへの補助金政策を継続するかどうかや、食品についての消費税の2年間のゼロ%への引き下げをどのような形で実行するか、という点が重要となります。ガソリンへの補助金は、補正予算や予備費といった一般会計からの支出を軸としていますが、今後、エネルギー価格が高止まる場合には、これまでに成立した予算では賄えない可能性が出てきます。追加的な予算を組むことでガソリン補助金を継続する場合には、国債の追加発行が視野に入り、財政政策が積極的すぎるという懸念が金融市場で強まる可能性があります。一方、食品についての消費税引き下げ策については、それ自体としては選挙公約であることから財政懸念を強めるものではないと考えられますが、2年間の実施後に直ちに8%の税率に戻すことが明確にならないような場合には、財政規律の緩みが強く意識され、長期国債金利のさらなる上昇につながるリスクがあります。
これらの懸念は、現在のところは日本の株式市場にとっての重大な懸念材料とされていないようです。むしろ、積極財政や日銀への利上げ抑制圧力は短期的には景気をサポートする材料として認識され、株高材料視されてきたと言えるでしょう。ただ、これらの懸念がさらに強まれば、海外投資家による日本経済への評価が悪化して株式市場に悪影響が及ぶリスクがあります。こうした観点からも財政政策に注目したいと思います。
木下 智夫
グローバル・マーケット・ ストラテジスト
ご利用上のご注意
当資料は情報提供を目的として、インベスコ・アセット・マネジメント株式会社(以下、「当社」)が当社グループの運用プロフェッショナルが日本語で作成したものあるいは、英文で作成した資料を抄訳し、要旨の追加などを含む編集を行ったものであり、法令に基づく開示書類でも金融商品取引契約の締結の勧誘資料でもありません。抄訳には正確を期していますが、必ずしも完全性を当社が保証するものではありません。また、抄訳において、原資料の趣旨を必ずしもすべて反映した内容になっていない場合があります。また、当資料は信頼できる情報に基づいて作成されたものですが、その情報の確実性あるいは完結性を表明するものではありません。当資料に記載されている内容は既に変更されている場合があり、また、予告なく変更される場合があります。当資料には将来の市場の見通し等に関する記述が含まれている場合がありますが、それらは資料作成時における作成者の見解であり、将来の動向や成果を保証するものではありません。また、当資料に示す見解は、インベスコの他の運用チームの見解と異なる場合があります。過去のパフォーマンスや動向は将来の収益や成果を保証するものではありません。当社の事前の承認なく、当資料の一部または全部を使用、複製、転用、配布等することを禁じます。
MC2026-058
The post 直近の債券・為替市場にみる、日本市場のぜい弱性 first appeared on Wealth Road.
