


※インベスコ・アセット・マネジメント株式会社が提供するコンテンツです。
要旨
4月日銀会合:タカ派的な据え置き
日本銀行は、4月27~28日に開催された金融政策決定会合で、市場予想通り、政策金利を0.75%で据え置きました。今回の日銀の展望レポートは、市場が想定しているよりもタカ派的であり、今回の会合で利上げを主張した政策委員が3名もいたことと合わせて考えると、6月に予定されている次回の会合での日銀の利上げの可能性がこれまでよりも高まったと考えられます。私は、今後、6月会合までの間に中東情勢が落ち着きをみせる場合には高市政権からの利上げ見送り圧力が低下するとみられるとみています。一方、中東情勢を巡る混乱が長期化する場合には、先進国の主要中銀の金融政策がタカ派化することで、円安圧力が強まり、それによって高市政権からの利上げ見送り圧力が低下するとみられます。どちらにしても、6月会合で利上げが実施される公算が大きいと考えられます。
4月FOMC:市場はタカ派的と受け止めたが、年内利下げの可能性は残る
4月28~29日に開催されたFOMC(米連邦公開市場委員会)では、市場予想通り、FF金利の誘導目標が3.50~3.75%で据え置かれました。投票権を有する3名ものFOMC参加者がタカ派的な視点で反対票を投じたことで、金融市場では次回以降のFOMCでの利下げのハードルは高いのではという見方が強まりました。もっとも、私は、今回のFOMCは、金融市場の受け止めほどタカ派的ではなかったと考えています。パウエル発言から読み取れるのは、追加関税による物価への影響が落ち着き、そして中東情勢の不透明感が払しょくされれば、利下げの可能性が出てくるという方向性です。ただし、ホルムズ海峡の事実上の封鎖状態が今後数カ月継続する場合は、原油価格が高止まる間はFRB(米連邦準備理事会)が様子見を続けるとみられることから、年内に利下げを実施することが困難となるでしょう。
※来週はゴールデンウイークのため、次回の当レポートの発行は5月14日を予定しています。
4月日銀会合:タカ派的な据え置き
日本銀行は、4月27~28日に開催された金融政策決定会合で、市場予想通り、政策金利を0.75%で据え置きました。サプライズだったのは、①展望レポートにおいて想定を上回るタカ派的な姿勢が示されたこと、②9名の政策委員中、植田総裁の体制の下では初めてとなる3名が決定に反対し、政策金利の1.00%への引き上げを主張したこと、でした。今回の展望レポートで日本銀行が示したメインシナリオでは、市場が想定していたよりも中東情勢の景気への悪影響を強くみているにもかかわらず、物価の上振れリスクの大きさが強調されており、日銀が利上げの必要性を強く認識していることが示されました。2026年度の日本経済の実質GDP成長率についての見通しは、前回(2026年1月時点)の1.0%から0.5%へと下方修正されました(図表1をご参照ください、政策委員の中央値ベースです。以下同様)。インフレ率については、2026年度、2027年度についての日銀版コアコア消費者物価(生鮮食品・エネルギーを除く総合)上昇率見通しが、ともに2.6%とされました。これは、事前の市場予想を大きく上回る水準であり、日銀が現在高水準にある原油価格が今後2~3カ月程度では低下しないと考えていることを示唆しています。日銀は、このメインシナリオ下でも、基調的なインフレ率が徐々に高まり、2026年度後半から2027年度にかけて2%の物価目標と整合的な水準に達するとみています。このことは、メインシナリオ下で、日銀が今後、中立金利に向けて政策金利を引き上げていく意図を有していることを示しています。一方、日銀は、中東情勢を巡る混乱が長期化するシナリオでも物価の上振れリスクが大きいと結論付けており、利上げが必要になるとのロジックを展望レポートにおいて構築しています。
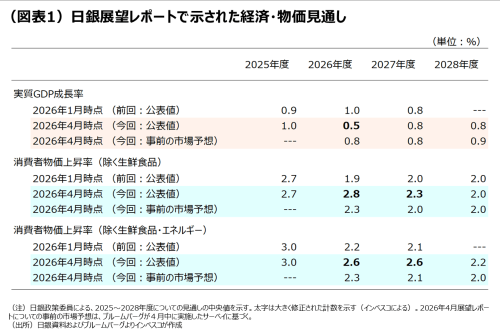
以上から、日銀は中東情勢の今後の情勢にかかわりなく比較的早期の利上げが必要であると想定していることがうかがわれます。その意味で、今回の日銀の展望レポートは、市場が想定しているよりもタカ派的であり、今回の会合で利上げを主張した政策委員が3名もいたことと合わせて考えると、6月に予定されている次回の会合での日銀の利上げの可能性がこれまでよりも高まったと考えられます。
想定よりもタカ派的な姿勢は株式市場にとっては、ややネガティブであるとみられます。4月28日の声明文・展望レポート公表後、引き後までの間に0.5%下落しました。もともと市場では年内に2回程度の利上げが想定されていたことから、今回の日銀の発表による株式への悪影響は限定的であったと考えられます。
日銀のタカ派的な姿勢が示されたことで、為替市場では、ドル円レートがやや円高方向に振れました。日本の国債市場においては、日銀のタカ派化はそれ自体としては長期金利の押上げ要因ですが、インフレ問題にしっかりと向き合う姿勢が日銀から示されたことはブレイクイーブン・インフレ率の上昇を抑制する面があるとみられることから、国債市場への悪影響は限定的であると見込まれます。4月28日の10年国債金利は、2.465%と、前日からほぼ同様の水準となりました。
今後、高市政権からの利上げ見送り圧力がかかる可能性があることをふまえると、日銀が本当にタカ派的なスタンスを維持できるかどうかが重要であり、為替・債券市場ではその点が注目されると考えられます。私は、今後、6月会合までの間に中東情勢が落ち着きをみせる場合には高市政権からの利上げ見送り圧力が低下するとみています。一方、中東情勢を巡る混乱が長期化する場合には、先進国の主要中銀の金融政策がタカ派化することで、円安圧力が強まり、それによって高市政権からの利上げ見送り圧力が低下するとみています。これらを踏まえると、日銀は中東情勢にかかわりなく6月会合での利上げを実施する可能性が高いと予想します。その後、日銀は年末ごろに再度の利上げを実施すると予想します。
4月FOMC:市場はタカ派的と受け止めたが、年内利下げの可能性は残る
4月28~29日に開催されたFOMC(米連邦公開市場委員会)では、FF金利の誘導目標が3.50~3.75%で据え置かれました。据え置きは市場予想通りであり、金融市場では、ウォーシュ新FRB(米連邦準備理事会)議長の下で運営されるとみられる次回の会合に向けて、FOMCによる金融政策運営がどうなるかについての手がかりが得られるかに関心が集まっていました。ウォーシュ氏は4月29日午前に上院の銀行・住宅・都市問題委員会でFRB議長として承認され、今後実施される上院本会議での承認も確実視されて、次回6月のFOMCではFRB新議長として臨むと見込まれます。今回のFOMCの決定においては、マイラン理事が利下げを主張して反対票を投じたことは想定通りでしたが、地区連銀の総裁であるハマック氏(クリーブランド連銀)、カシュカリ氏(ミネアポリス連銀)、ローガン氏(ダラス連銀)の3名がFOMC声明文に「緩和バイアス」を残すことに反対してFOMCでの決定に反対票を投じました。投票権を有する3名ものFOMC参加者がタカ派的な視点で反対票を投じたことで、金融市場では次回以降のFOMCでの利下げのハードルは高いのではという見方が強まりました。この「緩和バイアス」は、声明文中の、
追加的な調整の時期と程度を考えるにあたっては、今後得られるデ-タのほか、経済の見通しの変化やリスクのバランスを注意深く評価する。(翻訳はインベスコによる)
という文言の中の「追加的」という部分が、これまで利下げに取り組んできたFRBが引き続き利下げを視野に入れていることを指します。この文言に反対する3名の委員は、今後の政策の方向性が利下げとは限らないことを示すべきであるとの考えであったと思われます。
この点が、ウォーシュ新議長の下での利下げには障害が大きいという見方を強め、FOMC直後の米国金融市場での長期金利の上昇、ドル高につながりました。金利先物市場に織り込まれた2026年中の政策金利の変更回数は、FOMCでの声明文公表の前日(4月28日)では0.24回の利下げ(1回あたり金利変更幅は0.25%とします。以下同様)でしたが、これはFOMC後に0.11回の利上げの織り込みへと変わりました。パウエル現議長が、ウォーシュ氏の新議長への就任後も理事としてFOMCに残ることを表明した点は、大方の予想通りであったと言えます。しかし、この点も、ウォーシュ新体制のもとでの利下げが困難であるとの見方を強め、今会合がタカ派的な会合であったとの市場の認識を強めた可能性があります。
もっとも、私は、今回のFOMCは、金融市場の受け止めほどタカ派的ではなかったと考えています。パウエル議長は、記者会見において、今後の利下げの前提として、トランプ政権が課した輸入関税によるインフレ押上げの影響が落ち着くことが重要であり、それは今後1~2四半期のうちに実現する可能性が高いことを示唆しました。一方、パウエル氏は、イラン情勢が今後落ち着く場合、イラン戦争に伴うエネルギー価格上昇の影響は一時的なものにとどまるので金融政策への影響はないはずである、と述べました。
パウエル氏は、イラン情勢によるインフレへの影響について、先行きは非常に不透明であり、様子をみる必要があるとも述べてはいます。しかし、パウエル氏によるこれらの発言から読み取れるのは、追加関税による物価への影響が落ち着き、そして中東情勢の不透明感が払しょくされれば、利下げの可能性が出てくるという方向性です。ウォーシュ新議長が就任後にFOMCやFRBをどのように運営するかにはかなりの不確実性があるものの、私は、パウエル氏が挙げた利下げ条件が整う場合には、議長職を退任して理事職に就いたパウエル氏が、ウォーシュ新議長に協力して利下げに取り組む可能性を排除すべきではないと思います。イランを巡る紛争が今後1~2カ月以内に解決するのであれば、FRBは年末までに1回の利下げを実施する公算が大きいと考えられます。
他方、各種メディアは、4月29日、トランプ政権がイランの港湾を対象にした海上封鎖を今後数カ月続ける可能性があると考えていると報道しています。ホルムズ海峡の事実上の封鎖状態が今後数カ月継続する場合は、当面の原油価格の高止まりが予想されることから、その間はFRBが様子見を続けるとみられることから、年内に利下げを実施することが困難となるでしょう。
木下 智夫
グローバル・マーケット・ ストラテジスト
ご利用上のご注意
当資料は情報提供を目的として、インベスコ・アセット・マネジメント株式会社(以下、「当社」)が当社グループの運用プロフェッショナルが日本語で作成したものあるいは、英文で作成した資料を抄訳し、要旨の追加などを含む編集を行ったものであり、法令に基づく開示書類でも金融商品取引契約の締結の勧誘資料でもありません。抄訳には正確を期していますが、必ずしも完全性を当社が保証するものではありません。また、抄訳において、原資料の趣旨を必ずしもすべて反映した内容になっていない場合があります。また、当資料は信頼できる情報に基づいて作成されたものですが、その情報の確実性あるいは完結性を表明するものではありません。当資料に記載されている内容は既に変更されている場合があり、また、予告なく変更される場合があります。当資料には将来の市場の見通し等に関する記述が含まれている場合がありますが、それらは資料作成時における作成者の見解であり、将来の動向や成果を保証するものではありません。また、当資料に示す見解は、インベスコの他の運用チームの見解と異なる場合があります。過去のパフォーマンスや動向は将来の収益や成果を保証するものではありません。当社の事前の承認なく、当資料の一部または全部を使用、複製、転用、配布等することを禁じます。
MC2026-054
The post 4月日銀会合とFOMC:ともにややタカ派的 first appeared on Wealth Road.
