


※インベスコ・アセット・マネジメント株式会社が提供するコンテンツです。
要旨
イラン戦争で主要中央銀行の政策見通しが変化
2月末のイラン戦争勃発後、原油価格が大幅に上昇し、エネルギー供給不足に対する不安が台頭したことで、FRB(米連邦準備理事会)やECB(欧州中央銀行)の年内の金利政策がイラン戦争前の想定よりもタカ派化するとの見方が金融市場で台頭してきました。
FRB:期待インフレ率が有意に上昇すれば利上げの公算
年内のFRBとECBの金利政策についての見方が大きく変化した背景にあるのが、コロナ禍の2021~2023年に高インフレが発生したという経験です。当時の米国のインフレ率が、期待インフレ率の上昇が媒介する形で加速していったことをふまえると、今後、3年先の期待インフレ率が有意に上昇する場合、FOMCでは利上げという選択肢が真剣に議論されると見込まれます。
ECB:エネルギー価格が高止まれば利上げの公算
一方、ユーロ圏の政策当局者がロシア・ウクイライナ戦争直後の経験から得られる教訓は、エネルギー価格の大幅な上昇が、賃金設定メカニズムを通じて、その後のインフレの加速につながりやすいという点です。これをふまえると、ECBは、今後、エネルギー価格が大幅に上昇する場合には、期待インフレ率の上昇を待たないで利上げに踏み切ると見込まれます。
イラン戦争で主要中央銀行の政策見通しが変化
2月末のイラン戦争勃発後、原油価格が大幅に上昇し、エネルギー供給不足に対する不安が台頭したことで、世界的な株安・債券安・ドル高の動きが表面化しました。これに伴って、金融市場からみた主要中央銀行の政策見通しも大きく変化しました。イラン戦争前には、FRB(米連邦準備理事会)の年内の金利政策について、金利先物市場における利下げ回数の織り込みは2.5回(1回の利下げ⦅利上げ⦆幅を0.25%として計算しました。以下同様です)でしたが、現時点(当レポートの執筆時点である4月15日の日本時間午前9時時点、以下同様とします)では0.5回にまで低下しました(図表1)。ECB(欧州中央銀行)についてはイラン戦争勃発前時点ではOIS市場において年内の金利政策に変更がないと織り込まれていましたが、現時点では2.3回の利上げが織り込まれています。このように、欧米の主要中銀の金利政策についての市場の見通しはよりタカ派的な見通しに大きく変化しました。これに対し、日本銀行の金利政策についてはイラン戦争前も現時点でも、年内に織り込まれる利上げの回数が2回程度で変化がありませんでした。以下では、FRBとECBについての市場見通しが大きく変化した背景について考えたいと思います。
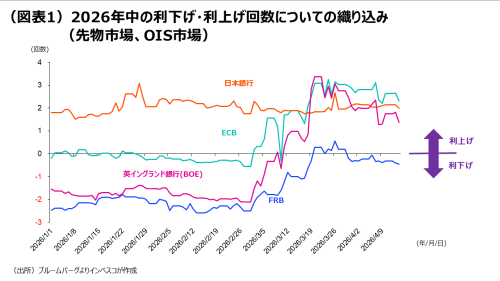
FRB:期待インフレ率が有意に上昇すれば利上げの公算
年内のFRBとECBの金利政策についての見方は大きく変化しましたが、その背景にあるのが、コロナ禍の2021~2023年に政策当局や多くのエコノミストが予想できなかったほどの高インフレが発生したという経験です。
米国では、2020年からのコロナ禍によって企業が大規模な解雇を実施したうえ、中国などからの輸入が滞ったことで、経済面で深刻な供給制約が生じました。こうした中で2021年3月にバイデン政権が家計向けの給付金政策を実施したことで、超過需要と供給不足問題によるインフレ圧力が同時に生じることになりました。金融面で事実上のゼロ金利政策とQE(量的緩和)政策が実施されていたこともインフレ圧力を強めました。これらの要素が作用した結果、消費者物価(CPI)上昇率は2021年末時点で前年同月比7.0%を記録、2022年6月には9.1%に達しました(図表2)。
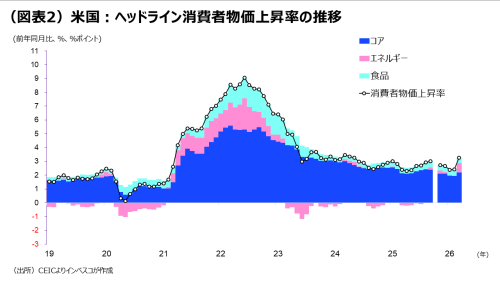
インフレ率が上昇する過程で重要な役割を果たしたとみられるのが、期待インフレ率の上昇です。ニューヨーク連銀調査による米国家計の3年先の期待インフレ率は、コロナ禍前に2%台半ばでしたが、2021年初めには3.0%、2022年9月は4.2%へと上昇しました(図表3)。米国のインフレ率は、期待インフレ率の上昇が媒介する形で加速していったと考えられます。
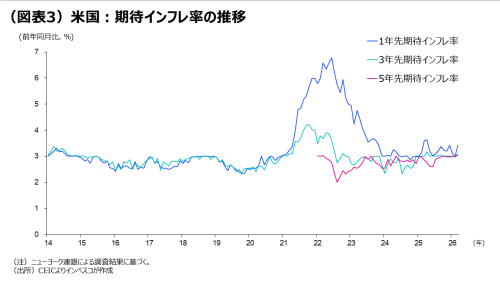
さて、現在のFRBの金利政策を取り巻く環境をみると、雇用などの経済指標が景気の緩やかな拡大を示唆していることから、FF金利の現行水準である3.50~3.75%のレンジから引き下げる必要性は小さいと考えられます。また、追加関税やイラン戦争によるコストプッシュを通じたインフレ圧力は生じているものの、それらを除くベースではインフレ圧力が比較的落ち着いていることをふまえると、FF金利を引き上げる必要性も小さい状況です。また、3年先の期待インフレ率が3月段階でも3.1%にとどまっていることもFF金利の引き上げの必要性が小さいことを示しています。これらより、今後のイラン情勢に大きな変化がみられない限り、4月28~29日に実施されるFOMC(米連邦公開市場委員会)での政策金利変更は見送られる公算が大きいと思われます。
その後については、FRBは2021年における高インフレの再来を回避することを意識して政策を運営するでしょう。3年先の期待インフレ率が有意に上昇すれば、FOMCでは利上げという選択肢が真剣に議論されると見込まれます。一方、イラン情勢が4~5月中に落ち着くとの前提を置くと、期待インフレ率は比較的落ち着いて推移し、利上げは回避されるとみられます。この前提の下で、パウエルFRB議長の後任としてウォーシュ氏がFRB議長に就任するとすれば、ウォーシュ新議長がFOMC内でハト派的な方向で影響力を行使する公算が大きいことから、FRBは年末までに1回の利下げを実施する可能性が高いと予想されます。
ECB:エネルギー価格が高止まれば利上げの公算
他方、ユーロ圏については、2021年12月の消費者物価上昇率が前年同月比で5.0%と、 2021年中のインフレ率は米国に比べて低めでした(図表4)。しかし、2022年2月に開始されたロシア・ウクライナ戦争によるエネルギー価格の高騰によって、インフレ率は大幅に加速し、2022年10月にはヘッドライン消費者物価上昇率が前年同月比で10.6%に達しました。また、家計の3年先の期待インフレ率は戦争直前の2%から、3%程度の水準へと上昇しました(図表5)。さらに、エネルギー価格高騰によるインフレ率の上昇を受けて、労働組合が高水準の賃上げを要求し、経営側もこれに応えたことから、2023年についても高インフレが持続する事態となりました。インフレ率が大きく上昇した背景としては、ECBによる対策が後手に回ったことが挙げられます。エネルギー価格が高騰する中でも、ECBは、2022年6月まで政策金利をマイナス0.5%で据え置きました。ECBは、エネルギー価格の高騰に伴う景気悪化の懸念から非常に緩和的な金融政策を維持しましたが、この判断によってECBはその後のインフレの芽を摘むことに失敗したと言えます。
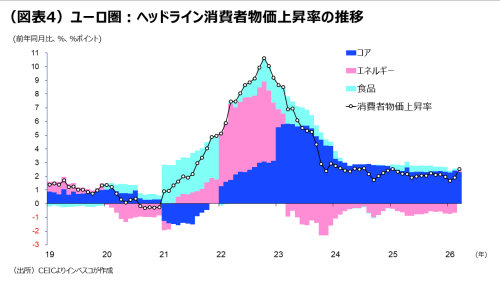
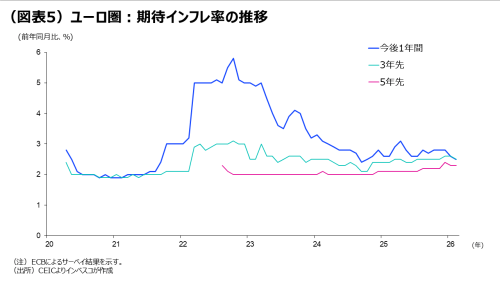
ユーロ圏の政策当局者がロシア・ウクイライナ戦争直後の経験から得られる教訓は、エネルギー価格の大幅な上昇が、賃金設定メカニズムを通じて、その後のインフレの加速につながりやすいという点です。2022年においてエネルギー価格の上昇が他の物価に波及する事態が一度起きたことで、今回のイラン戦争に伴うエネルギー価格の大幅な上昇が他の物価項目に比較的速く波及する可能性も指摘できます。これらをふまえると、ECBは、今後、エネルギー価格がはっきりと上昇する際、他の項目への波及を限定的にするための予防的な利上げを実施する公算が大きいと見込まれます。つまり、ECBは、エネルギー価格が大幅に上昇する際、期待インフレ率の上昇を待たないで利上げに踏み切ると見込まれます。
私は、①現段階ではエネルギー価格の上昇に伴うインフレ率の加速が限定的であること、②足元の景気が強いとは言えないこと、➂非常に緩和的な金融政策を実施していた2022年とは違って現在のECBの金融スタンスが中立的であること、からECBが4月30日に開催される理事会で利上げを実施する可能性は現時点では低いと考えています。4~5月中にイラン戦争が解決に向けて落ち着くという前提に立てば、5月時点での原油価格は現行水準を大きく下回り、ユーロ圏のインフレ圧力は限定され、ECBが年内に利上げを実施する必要はないとみられます。しかし、イラン戦争による原油価格の高止まりが長期化する場合、ECBは6月会合で利上げに踏み切る可能性が高いと考えられます。
木下 智夫
グローバル・マーケット・ ストラテジスト
ご利用上のご注意
当資料は情報提供を目的として、インベスコ・アセット・マネジメント株式会社(以下、「当社」)が当社グループの運用プロフェッショナルが日本語で作成したものあるいは、英文で作成した資料を抄訳し、要旨の追加などを含む編集を行ったものであり、法令に基づく開示書類でも金融商品取引契約の締結の勧誘資料でもありません。抄訳には正確を期していますが、必ずしも完全性を当社が保証するものではありません。また、抄訳において、原資料の趣旨を必ずしもすべて反映した内容になっていない場合があります。また、当資料は信頼できる情報に基づいて作成されたものですが、その情報の確実性あるいは完結性を表明するものではありません。当資料に記載されている内容は既に変更されている場合があり、また、予告なく変更される場合があります。当資料には将来の市場の見通し等に関する記述が含まれている場合がありますが、それらは資料作成時における作成者の見解であり、将来の動向や成果を保証するものではありません。また、当資料に示す見解は、インベスコの他の運用チームの見解と異なる場合があります。過去のパフォーマンスや動向は将来の収益や成果を保証するものではありません。当社の事前の承認なく、当資料の一部または全部を使用、複製、転用、配布等することを禁じます。
MC2026-048
The post FRBやECBにとっての利上げトリガーは何か? first appeared on Wealth Road.
