


※インベスコ・アセット・マネジメント株式会社が提供するコンテンツです。
要旨
エネルギー不足による景気悪化懸念と戦争終結期待の間で市場が揺れる
グローバル市場では、過去1カ月間、トランプ大統領による軍事行動が早めに終わるかもしれないとの示唆があるごとに株高・債券高・ドル安に振れる一方、その後の事態が解決に向けて進展しないことが明らかになるにつれて再び株安・債券安・ドル高方向に振れるという展開が続いてきました。このように相場が振れる中で、株安・債券安・ドル高のトレンドが続いているのは、イラン戦争が各国・地域の実体経済に及ぼす悪影響がより強く意識されてきたためです。
主要中銀の政策に対する市場の期待が変化。日銀は年内2回の利上げへ
FRB、ECB、BOEの金融政策について、従来の想定よりも大きくタカ派化するという金融市場の見立てに対して、日本銀行の金利政策については、年内の利上げ回数を2回とするOIS市場の織り込みには大きな変化はありません。米欧中銀と日銀の金利政策見通しの変化の違いが為替市場において円安圧力を生み、それが日銀の金融政策を想定よりもタカ派化させやすい点には注意が必要です。私は、2026年中の日銀の利上げ回数についての想定を、従来の1回から、2回に変更したいと思います。
イラン戦争終結後—資産価格を巡る2つのシナリオ
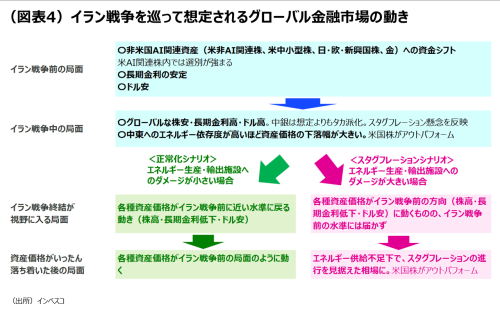
イラン戦争の終結が視野に入る際に、戦争による破壊活動によって、イランおよびイラン周辺諸国のエネルギー生産・輸出施設に中長期的なダメージが及んでいるかどうかが市場の動きを考える上でのポイントとなります(図表4をご覧ください)。第1のシナリオが正常化シナリオです。イラン戦争によって、中東におけるエネルギー生産・輸出能力がこれ以上中長期的なダメージを受けないのであれば、イラン戦争終結が視野に入る局面において、各種資産価格がイラン戦争前に近い水準に戻る動き、具体的には、株高・長期金利低下・ドル安の動きが顕在化すると見込まれます。その後は、イラン戦争前の資産価格の動きが復活する展開を見込みます。第2のシナリオが、スタグフレーションシナリオ(第3次石油ショックシナリオ)です。中東におけるエネルギー生産・輸出能力が軍事行動による中長期的なダメージを受ける場合、いずれの資産クラスもイラン戦争前の水準には届かず、戻りは限定的になると考えられます。このような「戻りの局面」が終わった後は、世界がエネルギー供給不足に直面する下で、スタグフレーションの進行を見据えた相場展開になると見込まれます。
エネルギー不足による景気悪化懸念と戦争終結期待の間で市場が揺れる
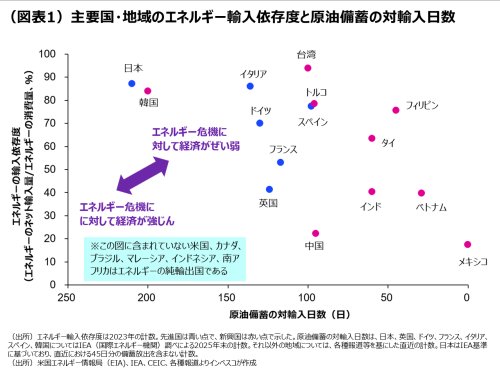
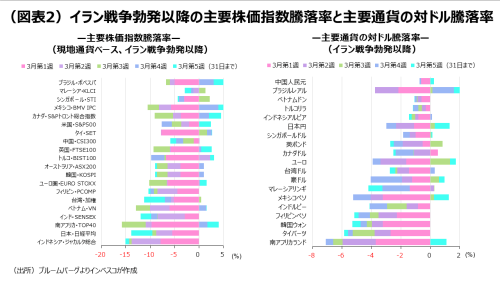
2月28日に勃発したイラン戦争が1カ月を経過しました。グローバル市場では、過去1カ月間、トランプ大統領による軍事行動が早めに終わるかもしれないとの示唆があるごとに株高・債券高・ドル安に振れる一方、その後の事態が解決に向けて進展しないことが明らかになるにつれて再び株安・債券安・ドル高方向に振れるという展開が続いてきました。このように相場が振れる中で、株安・債券安・ドル高のトレンドが続いているのは、イラン戦争が各国・地域の実体経済に及ぼす悪影響がより強く意識されてきたためです。ホルムズ海峡の事実上の封鎖が長期化することに伴い、市場で強く意識されるリスクは、原油や天然ガスの価格上昇に伴うインフレリスクから、インフレだけではなく、エネルギーや石油化学製品の供給が不足することによる景気悪化のリスクへと変化しつつあります。フィリピンやタイ、ベトナム、インドなどの一部アジア諸国では原油備蓄量が輸入の60日分を超えない水準にあり(図表1)、ホルムズ海峡の事実上の封鎖がもたらす景気への深刻な影響が懸念されはじめました。イラン戦争に伴うエネルギー供給制約が大きい国・経済の市場では、株価が比較的大幅に下落するとともに、通貨が対ドルで下落しています(図表2)。これに対して、ネットでみればエネルギーを輸入に頼らない米国経済へのインパクトは限定的とみられ、それが米国株の他の主要地域に対するアウトパフォームにつながっています。
直近では、トランプ大統領が最大6週間と設定した軍事行動の期限が近付いていることや、3月31日にトランプ氏が「長く続ける必要はない」と語ったことを受けて停戦に向けての期待感が出てきています。ただ、米軍の地上部隊が中東に到着し、軍事作戦行動を実行できる状態になったことで緊張が高まっている面もあり、情勢は予断を許しません。
主要中銀の政策に対する市場の期待が変化。日銀は年内2回の利上げへ
イラン戦争開始後のエネルギー価格の高止まりが長期化してきたことで、主要中央銀行の政策についての金融市場の見通しが変化してきました。2026年中の金利政策について、米国の金利先物市場ではイラン戦争前には2.5回の利下げが想定されていました(1回の金利変更幅を0.25%としています。以下同様)が、イラン戦争勃発後には、利下げについての織り込みはいったん消滅しました(図表3)。3月30日の週に入ってから若干の利下げの織り込みが再びみられるようになったのは、3月30日にパウエルFRB(米連邦準備理事会)議長が、「長期のインフレ期待は抑制されているようだ」と発言したことによると考えられます。イラン戦争によって米国で生じるインフレはエネルギー価格の上昇という外生的なショックによるコストプッシュ型インフレであり、景気を減速させる効果をもたらします。この状況下で、中長期のインフレ期待の安定が見込まれるのであれば、FRBが利上げを急ぐ必要はありません。金利先物市場でなお若干の利下げ期待があることは、この点を反映していると考えられます。
一方、ECB(欧州中央銀行)の2026年中の金利政策についてのOIS市場における織り込みは、イラン戦争前の段階では、「2026年中は政策金利を維持する」というものでしたが、直近では、3回程度の利上げが織り込まれるようになりました(図表3)。BOE(英イングランド銀行)の政策についてのOIS市場の織り込みも大きくタカ派化しました。
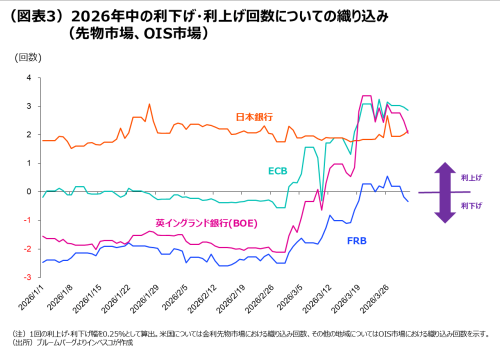
FRB、ECB、BOEの金融政策について、従来の想定よりも大きくタカ派化するという金融市場の見立てに対して、日本銀行の金利政策については、年内の利上げ回数を2回とするOIS市場の織り込みには大きな変化はありません。現在のところはこの違いが為替市場に及ぼす影響は限定的ですが、今後の金利先物・OIS市場の織り込み通りに政策金利が推移するのであれば、米欧中銀と日銀の金利政策見通しの変化の違いが為替市場において円安圧力を生み、それが日銀の金融政策を想定よりもタカ派化させやすい点には注意が必要です。4月1日に公表された日銀短観(回答期間は2月26日~3月31日)では、イラン戦争の勃発にもかかわらず、日本の大企業の全産業ベースの業況判断DI(最近)が前回(3カ月)よりも改善して27ポイントを記録する一方、業況判断DI(先行き)は21ポイントで、前回よりも1ポイント低下するにとどまったことが明らかとなりました。景気が力強さを維持していることや、イラン情勢によって円安圧力が高まりやすくなったことをふまえ、2026年中の日銀の利上げ回数についての想定を、従来の1回から、2回に変更したいと思います。
イラン戦争終結後の資産価格シナリオ
イラン戦争を巡る情勢はなお非常に不透明であるものの、足元で和平に向けての動きも出てきていることから、戦争終結が視野に入る場合の金融市場の動きについて考察してみたいと思います。イラン戦争の終結が視野に入る際に、戦争による破壊活動によって、イランおよびイラン周辺諸国のエネルギー生産・輸出施設に中長期的なダメージが及んでいるかどうかが市場の動きを考える上でのポイントとなります。このポイントを軸として2つのシナリオを考えてみたいと思います。
イランが3月19日にカタールのラスラファンにあるLNG生産設備を攻撃したことで、カタールのLNG輸出能力の17%が今後3~5年の間、損なわれることになりました。カタールからのLNG輸出は、2024年において、全世界のLNG輸出の16.5%を占めていましたので、このイベントによって、全世界のLNG輸出能力の3%程度が中期的に損なわれたことになります。ただ、これは中東における全てのエネルギー輸出総量からみると限定的な規模であり、これによって世界がエネルギー不足に直面するわけではありません。
イラン戦争によって、中東におけるエネルギー生産・輸出能力がこれ以上中長期的なダメージを受けないのであれば、イラン戦争終結が視野に入る局面において、グローバル経済・市場の正常化が視野に入り、各種資産価格がイラン戦争前に近い水準に戻る動き、具体的には、株高・長期金利低下・ドル安の動きが顕在化すると見込まれます。
この「正常化シナリオ」の場合には、資産価格がイラン戦争前の水準に向けて戻る動きが完了した後は、イラン戦争前の局面のような資産価格の動きが復活すると見込まれます。具体的には、世界景気がゆっくりと回復に向かう経済環境下で、米AI関連株における選別の動きが復活し、世界のニューマネーが、米国の非AI関連株や米国の中小型株、日・欧・新興国の株式、金などの貴金属に向かうとみられます。為替市場では、これらの資産の動きに伴うドル安傾向が続くとみられます。また、イラン戦争やインフレ対応のための財政措置の必要がなくなることから、長期金利は安定に向かうと見込まれます。
もう一つのシナリオが、イラン戦争終結が視野に入る局面において、中東におけるエネルギー生産・輸出能力が既に軍事行動による中長期的なダメージを受けている場合のシナリオです。このシナリオは、スタグフレーションシナリオ、あるいは第3次石油ショックシナリオと呼ぶことができます。このシナリオ下では、イラン戦争終結が視野に入る局面において、各種資産価格がイラン戦争前の水準の方向に向かって動くことになります。具体的には、株高・長期金利低下・ドル安が進行するとみられますが、いずれの資産クラスもイラン戦争前の水準には届かず、戻りは限定的になると考えられます。このような「戻りの局面」が終わった後は、世界がエネルギー供給不足に直面する下で、スタグフレーションの進行を見据えた相場展開になると見込まれます。米国がエネルギーを自給できる態勢であることをふまえると、米国株がその他の市場の株式をアウトパフォームする可能性が高いと想定されます。
木下 智夫
グローバル・マーケット・ ストラテジスト
ご利用上のご注意
当資料は情報提供を目的として、インベスコ・アセット・マネジメント株式会社(以下、「当社」)が当社グループの運用プロフェッショナルが日本語で作成したものあるいは、英文で作成した資料を抄訳し、要旨の追加などを含む編集を行ったものであり、法令に基づく開示書類でも金融商品取引契約の締結の勧誘資料でもありません。抄訳には正確を期していますが、必ずしも完全性を当社が保証するものではありません。また、抄訳において、原資料の趣旨を必ずしもすべて反映した内容になっていない場合があります。また、当資料は信頼できる情報に基づいて作成されたものですが、その情報の確実性あるいは完結性を表明するものではありません。当資料に記載されている内容は既に変更されている場合があり、また、予告なく変更される場合があります。当資料には将来の市場の見通し等に関する記述が含まれている場合がありますが、それらは資料作成時における作成者の見解であり、将来の動向や成果を保証するものではありません。また、当資料に示す見解は、インベスコの他の運用チームの見解と異なる場合があります。過去のパフォーマンスや動向は将来の収益や成果を保証するものではありません。当社の事前の承認なく、当資料の一部または全部を使用、複製、転用、配布等することを禁じます。
MC2026-039
The post イラン戦争終結後のシナリオを考える first appeared on Wealth Road.
