


※インベスコ・アセット・マネジメント株式会社が提供するコンテンツです。
要旨
高市政権の経済対策による財政悪化懸念が強まる
日本の長期金利・超長期金利が足元で大きく上昇しています。今週に入って経済政策の内容が固まってきたことで財政悪化の具体的な姿がみえてきたことが、長期金利の急上昇をもたらしたと考えられます。
国債需給面からも長期金利押上げ圧力
日本の長期金利が急上昇した背景として、国債市場の需給面から長期金利が上がりやすい環境にあったことも見逃せません。日銀が量的引き締め(QT)政策を実施する中、国債市場が買い手としての海外勢への依存度を強める環境下、経済対策の策定に伴う財政悪化懸念が強まる状況下で海外勢が国債投資に慎重化するのではという見方が強まり、それが国内銀行をはじめとした日本の投資家心理にも影響したことが長期金利の大幅な上昇につながったとみられます。長期金利がこのまま上昇を続ける場合には、日銀による国債買いオペの増額やQT政策の早期終了の可能性が視野に入ります。
大規模経済対策と円安が日銀の12月利上げを後押しする可能性
日本政府は円安に対する警戒感を強めており、今後、1ドル=160円程度にまで急速な円安が進行する場合には介入も視野に入ると考えられます。一方で、円安の動きは、高市政権が推進する経済対策の規模が定まる段階で落ち着く公算が大きいと考えられます。円安が進行してきたこと、そして、大規模な経済対策の実施が視野に入ってきたことは、日銀にとっては、利上げへの追い風です。私は、12月の日銀会合での利上げの実施を見込んでいますが、仮に実施されなくても、2026年1月の日銀会合で利上げが実施される公算が大きいと見込みます。
高市政権の経済対策による財政悪化懸念が強まる
日本の長期金利・超長期金利が足元で大きく上昇しています。日本の10年国債金利は11月13日まではおおむね1.6%台後半で推移していましたが、11月14日から上昇傾向を強め、11月19日には1.766%、執筆時点(11月20日午前9時半現在)では1.792%に達しました(図表1)。長期金利の上昇の直接的なきっかけになったのが、高市政権下で策定される経済対策が昨年までの規模を大きく上回るとの見方が強まったことでした。11月19日付けの朝日新聞は、政府が、所得税の「年収の壁」引き上げやガソリン税の旧暫定税率の廃止による大型減税も含め、20兆円を超える規模での経済対策を検討していると報じました。この報道では、補正予算の一般会計からの歳出規模は17兆円台になる見込みであるとされていますが、これは、2024年度補正予算における一般会計歳出規模である13.9兆円を大きく上回る規模となります。さらに、その後、日本維新の会による働きかけもあり、子供手当を所得制限なしに1人当たり2万円上乗せする方針を決めたことで、経済対策の規模は21兆円超になる可能性が高まってきました(11月20日付けの読売新聞による)。
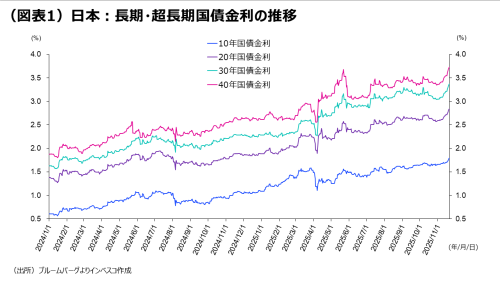
政府が2024年に決定した「骨太の方針」では、2025~2026年度を通じて、国・地方を合わせた基礎的財政収支(プライマリーバランス)の黒字化目標の達成を可能な限り早く目指す方針が打ち出されました。しかし、高市首相は、11月7日の衆議院予算委員会において、単年度ごとのプライマリーバランス黒字化目標の達成状況を見ていく方針を取り下げ、数年単位でバランスを確認する方向で見直すとの考えを表明していました。この発言は財政赤字の増額を一定程度容認するものといえますが、今週に入って経済政策の内容が固まってきたことで財政悪化の具体的な姿がみえてきたことが、長期金利の急上昇をもたらしたと考えられます。
経済対策の大規模化は国債の追加発行でファイナンスされるとみられますが、年収の壁の引き上げなど一部の政策は恒久的に実施される可能性が高いとみられることから、金融市場では、長期的な財政の維持可能性が損なわれるリスクも意識されたと考えられます。これらの背景の下で、超長期国債の利回りも大きく上昇しました。
国債需給面からも長期金利押上げ圧力
日本の長期金利が急上昇した背景として、国債市場の需給面から長期金利が上がりやすい環境にあったことも見逃せません。2023年までは、日本銀行はYCC(イールドカーブコントロール)政策の下、国債の大規模な買い手として長期国債金利を安定させてきました。しかし、2024年3月にYCC政策を撤廃したことで量的緩和(QE)政策は終わりを告げました。2024年8月からは国債残高を減らしていく「量的引締め(QT)」政策が開始されました。この結果、日銀による長期国債・財政投融資債のネット買入れ額(満期償還に伴う国債残高の減少も含むベース、以下同様)は、2023年の33.5兆円から、2024年には-5.9兆円となりました(図表2)。日銀はQT政策の運営にあたって国債保有残高の減額ペースを徐々に速める政策を採用したことから、2025年前半のネット買入れ額は-12.5兆円に達しました。日本政府が比較的高水準で国債発行を続ける中、日銀に変わって買い手としての存在感を高めたのは国内銀行と海外勢でした。もっとも、2025年4-6月期には国内銀行のネット買入れ額は、大きく減少したことから、長期国債市場における海外勢の存在感がますます高まることになりました。
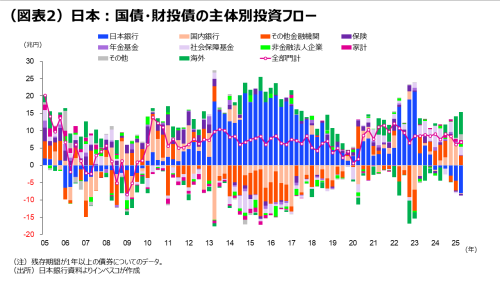
海外勢は、国内勢に比べると、財政規律が損なわれるリスクに対してより敏感に反応する傾向があります。国債市場が買い手としての海外勢への依存度を強める環境下、経済対策の策定に伴う財政悪化懸念が強まる状況下で海外勢が国債投資に慎重化するのではという見方が強まり、それが国内銀行をはじめとした日本の投資家心理にも影響したことが長期金利の大幅な上昇につながったとみられます。長期金利がこのまま上昇を続ける場合には、日銀による国債買いオペの増額やQT政策の早期終了の可能性が視野に入ります。
大規模経済対策と円安が日銀の12月利上げを後押しする可能性
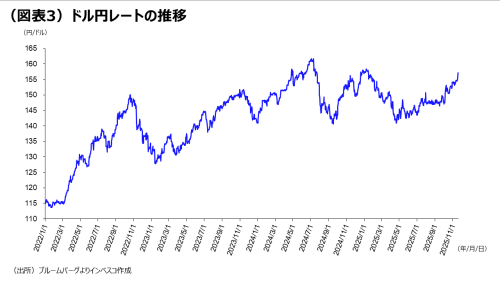
為替市場では、金融引き締めには消極的とみられる高市氏の自民党総裁・首相就任に伴い、円安の動きが強まっていました。この状況下で、高市政権の経済対策による財政悪化懸念が強まったことで、為替市場での円安の流れはさらに強まりました。ドル円レートは、高市氏が自民党総裁選挙に勝利した10月4日の前日では1ドル=147.5円でしたが、直近(11月20日午前9時半時点)では、1ドル=157.1円に達しました。日本政府は円安に対する警戒感を強めており、今後、1ドル=160円程度にまで急速な円安が進行する場合には介入も視野に入ると考えられます。一方で、円安の動きは、高市政権が推進する経済対策の規模が定まる段階で落ち着く公算が大きいと考えられます。
高市氏は、首相就任以降、日本銀行に対して圧力をかけていると受け止められかねない発言を控えてきました。円安が進行する中の11月19日には、高市首相と植田日銀総裁が会談しましたが、植田氏によると、植田氏は高市氏に対して、「インフレ率が2%で持続的・安定的にうまく着地するように徐々に金融緩和の度合いを調整している」と伝えたところ、「それはそういうことかなと了解されていた」と発言したそうです(同日のブルームバーグの報道による)。植田氏のこの発言は、日銀の利上げに対する政権からの圧力がないことをアピールするとともに、それによって円安の進行を抑制したいとの意図があったと思われます。
円安が進行してきたこと、そして、大規模な経済対策の実施が視野に入ってきたことは、日銀にとっては、利上げへの追い風です。長期金利の上昇は、金融環境をタイト化させるものであることから、利上げに向けての向かい風になるものの、総合的にみると、直近の一連の出来事は日銀による利上げを後押しする可能性が高いとみられます。7-9月期の日本の実質GDP成長率は前期比年率で-1.8%と、2024年1-3月期以来のマイナス成長を記録しましたが、これは輸出の停滞に伴う一時的なものであり、内需にはそれほど弱いわけではありませんでした。10-12月期には成長率がプラス圏に戻ることや、大規模な経済対策やインフレ率の低下によって今後の景気回復が見込めることをふまえると、12月18~19日に開催される政策決定会合で利上げが実施される可能性はやや高まったと考えられます。私は、12月の日銀会合での利上げの実施を見込んでいますが、仮に実施されなくても、2026年1月の日銀会合で利上げが実施される公算が大きいと見込みます。
木下 智夫
グローバル・マーケット・ ストラテジスト
ご利用上のご注意
当資料は情報提供を目的として、インベスコ・アセット・マネジメント株式会社(以下、「当社」)が当社グループの運用プロフェッショナルが日本語で作成したものあるいは、英文で作成した資料を抄訳し、要旨の追加などを含む編集を行ったものであり、法令に基づく開示書類でも金融商品取引契約の締結の勧誘資料でもありません。抄訳には正確を期していますが、必ずしも完全性を当社が保証するものではありません。また、抄訳において、原資料の趣旨を必ずしもすべて反映した内容になっていない場合があります。また、当資料は信頼できる情報に基づいて作成されたものですが、その情報の確実性あるいは完結性を表明するものではありません。当資料に記載されている内容は既に変更されている場合があり、また、予告なく変更される場合があります。当資料には将来の市場の見通し等に関する記述が含まれている場合がありますが、それらは資料作成時における作成者の見解であり、将来の動向や成果を保証するものではありません。また、当資料に示す見解は、インベスコの他の運用チームの見解と異なる場合があります。過去のパフォーマンスや動向は将来の収益や成果を保証するものではありません。当社の事前の承認なく、当資料の一部または全部を使用、複製、転用、配布等することを禁じます。
MC2025-123
The post 長期金利上昇と円安に揺れる日本市場 first appeared on Wealth Road.
