


金融機関に勧められた商品で損をして、契約のときの説明が足りなかったと感じている方もいるでしょう。窓口と話し合っても折り合えないとき、中立の第三者が間に入る場が法律で設けられています。金融ADRと呼ばれるこの制度を、相談の順番に沿って紹介します。
業態ごとに置かれた指定紛争解決機関
金融ADRは、金融機関との紛争を裁判によらずに解決するための制度です。金融庁のパンフレットは、金融分野に詳しい中立・公正な専門家が和解案を示し、裁判と比べて時間も費用も基本的に抑えて解決をめざすと説明しています。
その担い手が指定紛争解決機関です。銀行・保険・証券などの業態ごとに枠組みがあり、行政庁が申請に基づいて指定し、監督することで中立性と公正性を保つ形です。どの団体が指定を受けているかは、金融庁が一覧で公表しています。
金融機関の側にも決まりがあります。銀行法や金融商品取引法は、銀行や金融商品取引業者などに対し、自らの業態の指定紛争解決機関があればいずれか一つと契約を結び、その名称を公表するよう求めています。指定紛争解決機関がない業態では、金融機関自身が苦情の処理と紛争の解決の措置をとる決まりで、金融庁は各金融機関に直接問い合わせるよう案内しています。
苦情の申し立てから和解案までの流れ
相談の入口について、金融庁は、取引先の金融機関か、その金融機関が契約している指定紛争解決機関に問い合わせるよう案内しています。機関が受け持つのは、苦情を処理する苦情処理手続と、紛争の解決をはかる紛争解決手続の2つです。
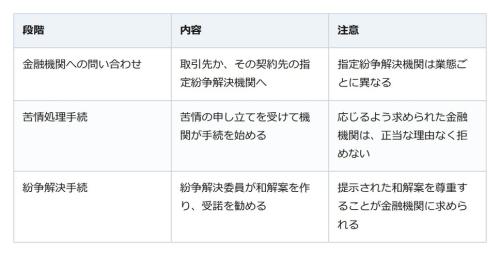
紛争解決手続では、弁護士などの中立・公正な専門家が紛争解決委員を務めます。通常の和解案については、金融機関にその尊重が求められます。一方、和解案の受諾勧告だけでは和解が成立する見込みがないとき、委員は特別調停案を示すことができます。特別調停案については、利用者が受け入れない場合や一定の訴訟が提起された場合などを除き、金融機関に受諾義務があると銀行法や金融商品取引法は定めています。
費用の扱いと、ほかの相談窓口
利用料は各機関が定めていて、金融庁のパンフレットでは一部を除き無料とされています。細かな扱いは、利用する機関に問い合わせて確かめる形です。
金融庁の金融サービス利用者相談室も、利用者と金融機関の個別のトラブルについて話を聞き、ほかの機関の紹介や論点の整理といった助言をしています。ただし、相談室はあっせんや仲介、調停はできないとしています。商品やサービスなど消費生活全般の苦情は、各地の消費生活センター等でも専門の相談員が受け付けています。
書面とやり取りの記録を手元に
説明が足りなかったと感じたら、契約時に受け取った書面や、窓口とのやり取りの日時と中身を残しておくと、どこに相談するときも経緯を伝えやすくなります。取引先が契約している指定紛争解決機関は、その金融機関の公表や金融庁の一覧で確かめられます。納得できない思いを抱えたままにせず、まずは問い合わせ先を知るところから始めてみてください。
NISAのつみたて投資枠で買える投資信託は限られる。販売手数料ゼロなど金融庁の要件
