


ニュースで「PBR1倍割れ」「資本コストを意識した経営」を耳にして、持ち株の会社も関係するのかと気になった方もいるでしょう。どちらも東京証券取引所が2023年3月からプライムとスタンダードの上場会社に求めている対応にかかわる言葉です。求められているのは一過性の対応ではなく、分析と開示、見直しを続けることです。要請の中身と開示を読む手がかりを解説します。
2023年3月に始まった要請と、2026年の見直し
東京証券取引所は2023年3月31日に資料を公表し、プライム市場とスタンダード市場の全上場会社を対象に、資本コストや株価を意識した経営の実現に向けた対応を求めました。資料はこの対応を、上場会社に積極的な実施をお願いするものと位置づけています。
求められる流れは、まず自社の資本コストや資本収益性をつかみ、取締役会で現状を分析・評価することから始まります。次に改善の方針や目標、取組みを決めて投資者に分かりやすく開示し、計画に沿って経営を進めながら投資者と対話します。そのうえで毎年(年1回以上)、進み具合を分析して開示を更新します。開示の開始時期に定めはなく、資料はできる限り速やかな対応をお願いしています。
2026年4月28日には要請のアップデートが公表され、経営資源の適切な配分を中心に投資家の期待が示されました。
PBRと「1倍割れ」が示しているもの
PBR(株価純資産倍率)は、株価を1株当たり純資産で割った指標で、株価が1株当たり純資産の何倍まで買われているかを表します。資本コストは、会社が事業の資金を集めるのにかかるコストです(いずれも日本取引所グループの用語集)。
気になるのが「1倍割れ」の受け止め方です。東京証券取引所の2023年の資料は、PBR1倍割れを、資本コストを上回る資本収益性を達成できていないか、成長性が投資者から十分に評価されていないことを示す1つの目安としています。
開示した会社の一覧と、株主が読める場所
東京証券取引所は2024年1月から、要請に基づいて開示している会社の一覧表を公表しています。一覧表は各月末時点の状況をもとに、翌月15日をめどに毎月更新されます。日本取引所グループの集計では、2026年9月末時点で開示済みまたは検討中の会社の割合はプライムで94%、スタンダードで57%です。2026年1月からは、コーポレート・ガバナンスに関する報告書に書かれた各社の開示内容も一覧表に載るようになりました。
開示の中身を読むときの手がかりは次のとおりです。
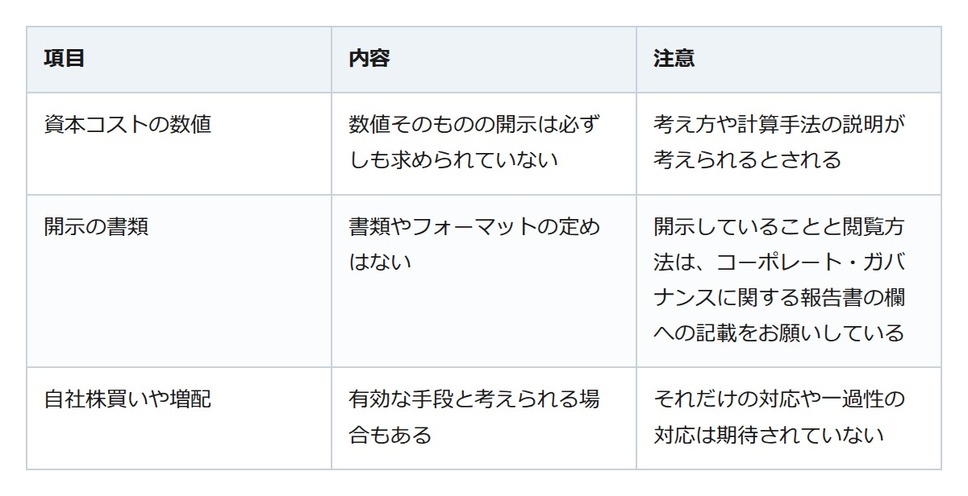
言葉の意味を知り、持ち株の会社の開示から読む
「PBR1倍割れ」は、東京証券取引所が資料で示した1つの目安です。要請の中心は、会社が資本コストを踏まえて現状を分析し、計画を開示して毎年更新していくことにあります。気になる会社があれば、一覧表で開示の有無を確かめ、開示資料の現状分析と計画の部分から読んでみてください。
NISAのつみたて投資枠で買える投資信託は限られる。販売手数料ゼロなど金融庁の要件
