


高齢の世帯の平均貯蓄の額をニュースで見て、わが家はとても届かないと焦った方もいるかもしれません。ただ、平均の額は、真ん中にいる世帯の額と同じではありません。数字の受け止め方を少し変えるだけで、見え方は大きく変わります。総務省の家計調査の2025年平均の結果から、平均と中央値の差、そして貯蓄の分布を見ていきます。
平均の額と真ん中の世帯の額は違う
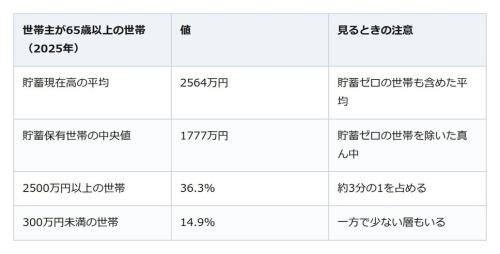
総務省統計局の家計調査によると、二人以上の世帯のうち世帯主が65歳以上の世帯の貯蓄現在高は、2025年平均で2564万円でした(2026年5月19日公表)。一方、貯蓄がゼロの世帯を除き、少ない順に並べたときにちょうど真ん中に来る世帯の額(貯蓄保有世帯の中央値)は1777万円です。
平均は、多額の貯蓄がある世帯の影響を受けやすい数字です。総務省は2025年の二人以上の世帯全体について、平均を下回る世帯が約3分の2を占め、貯蓄の少ない階級に偏った分布だとまとめています。この全体の平均は7年連続で増え、比較できる2002年以降で最も多くなりました。平均の額だけを物差しにすると、自分の家計が実際より遅れているように感じやすくなります。
多い層にも少ない層にも広がる分布
気になるのが、貯蓄の額の幅です。2025年の結果では、二人以上の世帯のうち世帯主が65歳以上の世帯が42.9%を占めます。総務省によると、世帯主が65歳以上の世帯は、二人以上の世帯全体と比べて貯蓄の多い階級にも広がった分布になっています。下の表のとおり、貯蓄の多い層が約3分の1を占める一方で、少ない層も一定の割合でいます。同じ65歳以上でも、世帯によって状況は大きく違うということです。
貯蓄の中身と、調査が対象とする世帯
見落としやすいのが、貯蓄の中身と借入れです。世帯主が65歳以上の無職世帯(二人以上の世帯の32.0%)について総務省は、定期性預貯金が最も多く、次いで通貨性預貯金、有価証券、生命保険などの順だと示しています。この世帯の2025年の貯蓄現在高は、6年ぶりに前年を下回りました。
借入れの残高もあわせて見ておきたいところです。世帯主が65歳以上の世帯の負債現在高は、2025年の平均で106万円です。住宅・土地のための負債も含まれます。なお、家計調査で貯蓄などの保有状況を尋ねているのは二人以上の世帯です。ここで見てきた値は、ひとり暮らしの方の値ではありません。
数字に焦る前に、わが家の今を書き出す
平均の額だけを見ると焦りやすいものですが、中央値や分布まで見ると、65歳以上の世帯の貯蓄には大きな幅があるとわかります。まずは自分の世帯の預貯金や有価証券などの貯蓄と、借入れの残りを書き出し、統計の数字と並べてみましょう。並べるときは、平均だけでなく中央値とも比べてみてください。年金の見込み額など老後の暮らしの見通しは、公的な機関が出している情報で確かめると安心です。
退職したら最初の2週間が勝負。健康保険と年金の切り替えから、期限の短い順に
