


何年も前に、加入している生命保険の保険会社からお金を借りたまま、返すのを忘れていませんか。決まった返済日がないので後回しにしがちですが、利息は一般に毎年元金に繰り入れられ、返すべき額はふくらんでいきます。ある日、保険会社から失効のおそれを知らせる連絡が届くこともあります。放っておいて済む借金ではありません。
保険を続けたまま返戻金の範囲で借りる契約者貸付
まとまったお金が要るとき、保険をやめずに用立てる手段として使われるのが契約者貸付です。国民生活センターが2016年9月に公表した説明では、解約返戻金(保険を解約したときに戻るお金)のうち一定の範囲までを保険会社から借りることができ、借りている間も保障や配当金は契約どおりに続くとしています。ただし、保険種類などによっては契約者貸付を利用できない場合があります。
借りられる額について、金融庁は保険会社向けの監督指針で、契約者貸付の限度額が返戻金の額に対して妥当かどうかを商品の審査で確かめるとしています。保険期間の満了前の一定期間は新たに貸さないといった方策で、借りすぎ(いわゆるオーバーローン)を防ぐ措置がとられているかも審査で見る点です。
返す日が決まっていない借入れと、年ごとにふくらむ元利金
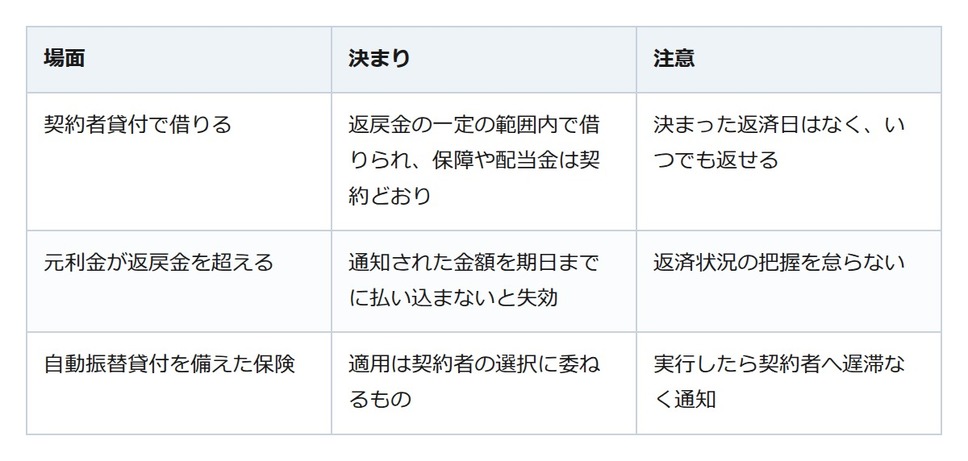
気をつけたいのが利息です。国民生活センターの説明では、こうした借入れの利息は一般に複利で、毎年の利息が元金に組み込まれていきます。そのため、借りた元金と利息を足した元利金は、年を追うごとに大きくなります。返す日は決まっておらず、保険期間中であればいつでも全額または一部を返せるとされています。その分、返す計画を立てずに使うと、返済に困ることにもなりかねません。
そのうえで見落としやすいのが失効の条件です。元利金が解約返戻金の額を上回ると、保険会社から払い込む金額が通知され、その期日までに払い込まなければ契約は失効する、というのが同センターの説明です。2016年の説明に添えられた相談でも、10年以上前に借りたお金の利息がふくらみ、保険会社から失効になると連絡を受けた例が紹介されています。
保険料の自動振替貸付と、注意喚起情報に載る失効の説明
保険会社からの貸付には、保険料の自動振替貸付という制度もあります。下の表のうち自動振替貸付の行は、金融庁の監督指針が商品の審査で見る点です。同じ監督指針は、保険の契約や勧誘の際に書面などで示す注意喚起情報の項目として、保険料の払込猶予期間、契約の失効、復活などを挙げ、自動振替貸付を備えた保険ではその説明も含めるとしています。
借りている額と期日を通知で確かめる
契約者貸付を使っているなら、まず保険会社から届く「ご契約内容の確認」などの通知で、借りている額と利息を確かめておくと安心です。次に返戻金の額と比べ、失効のおそれがないかを見ます。分からない点は保険会社に尋ね、それでも困ったときは金融庁の金融サービス利用者相談室や、地域の消費生活センターに相談できます。
火災保険の保険金は自分で請求するのが基本。3年の時効を知れば「無料で修理」に慌てない
