


11月に入ると、勤務先から年末調整の書類が配られます。保険料控除申告書の生命保険料の欄はいくつかの区分に分かれていて、手元の個人年金保険をどこに書くかで手が止まる人もいるでしょう。名前に「年金」と付いていても、個人年金保険料控除の対象になるのは国税庁が示す定めを満たす契約に限られます。
生命保険料の欄は区分ごとに数える
国税庁の「年末調整のしかた」では、生命保険料控除の対象になる保険料を、一般の生命保険料や個人年金保険料などの区分に分けて扱います。個人年金保険料控除は一般の生命保険料控除とは別の枠で計算し、支払った保険料の区分を他の区分に振り替えることはできません。
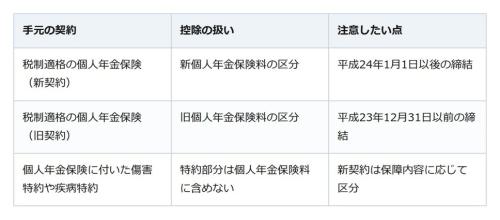
控除額の上限は、新契約(平成24年1月1日以後の契約)の個人年金保険料で40,000円、旧契約(平成23年12月31日以前の契約)で50,000円です。生命保険料控除を合わせた上限は120,000円です。
令和8年分と令和9年分は、23歳未満の扶養親族がいて新生命保険料を支払った人について、一般の生命保険料控除の上限を60,000円とする特例があります。新契約と旧契約の双方に加入している場合も対象となることがあります。生命保険料控除を合わせた上限は改正前と同じです。
個人年金保険料控除に入る契約の3つの定め
国税庁の案内で個人年金保険料控除の対象とされるのは、年金を給付する定めのある保険契約などのうち、次の3つの定めがあるものです。1つ目は、年金の受取人が保険料を払い込む人かその配偶者であること。2つ目は、年金の支払を受けるまでに10年以上の期間、保険料を定期に払い込むこと。3つ目は、原則として満60歳以降に支払われる、10年以上の定期年金か終身年金であることです。重度の障害を原因に支払いが始まる10年以上の定期年金や終身年金も対象になります。
こうした個人年金保険は、東京国税局が公表した文書回答事例では「税制適格」の個人年金保険と呼ばれています。
申告書に書いて証明書を添えるまで
手順は3つです。まず、保険会社などから届く控除証明書で区分を確かめます。国税庁の案内では、この区分は証明書に表示されています。次に、給与所得者の保険料控除申告書の生命保険料の欄に、区分ごとに保険料を書きます。最後に、証明書を添えて勤務先へ出します。期限は勤務先の案内で確かめます。
国税庁の「年末調整のしかた」では、個人年金保険料は金額の多少にかかわらず証明書類の添付か提示が要り、勤務先が対応していれば電子データで出すこともできます。証明書を請求中で手元にないときも、翌年1月末日までに出すことを条件に、控除して年末調整を行ってよいとされています。年末調整で受けなかった場合は、確定申告書の生命保険料控除の欄に書き、証明書を添付するか提示します。
欄に迷ったら控除証明書の区分を見る
商品名だけで欄を決めず、控除証明書に示された区分を手がかりにすると迷いが減ります。受取人や払込期間の定めを満たす契約なら個人年金保険料控除、傷害特約や疾病特約の部分は別の扱いです。区分が読み取れないときは、保険会社や勤務先の担当者、税務署に確かめてから書くと安心です。
