


夫婦や親子で共有名義にした家を、どちらか1人の名義にまとめたいと考えたとき、真っ先に気になるのが税金ではないでしょうか。持分を移す主な方法は贈与・売買・放棄の3つで、どれを選ぶかで税の対象になる人も扱いも変わります。手続きに入る前に、方法ごとの違いを押さえておきましょう。
最初に登記事項証明書で、共有者と持分の割合を確かめる
出発点は、今の名義を正確につかむことです。不動産登記法は、登記名義人が複数いるときは名義人ごとの持分を登記する事項と定めているため、登記事項証明書を見れば共有者と持分の割合が分かります。証明書は誰でも手数料を納めて請求でき、法務局の案内では窓口のほか郵送やオンラインでも請求できます。
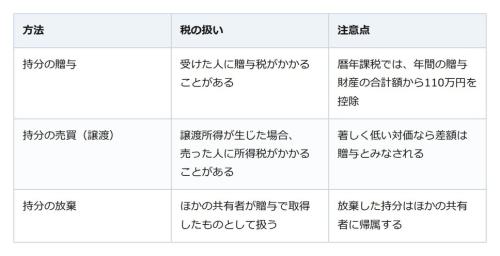
そのうえで持分をどう移すかを決め、最後に法務局で登記を申請するのが大まかな順路です。3つの方法の税の扱いは次のとおりです。
贈与と売買では、税の対象になる人が違う
贈与で持分を渡すと、税の対象は受け取った側です。国税庁の案内では、暦年課税の贈与税は、その年の1月1日から12月31日までに受けた財産の合計から基礎控除額110万円を差し引いた残りにかかります。婚姻期間が20年以上の夫婦の間で居住用不動産を贈与した場合は、一定の要件を満たして申告をすれば、基礎控除のほかに最高2,000万円まで控除できる特例もあります。
一方、持分を買い取る売買では、売った側に、土地や建物を譲渡したときの所得(譲渡所得)として所得税がかかることがあります。注意したいのが代金の額です。国税庁は、個人から著しく低い価額の対価で財産を譲り受けた場合、時価との差額は譲渡した人から贈与で取得したものとみなすとしています。著しく低いかどうかは、個々の事案ごとに判定されます。
放棄した持分は、受け取る側の贈与として扱われる
共有者の1人が持分を手放す方法には、放棄もあります。民法は、共有者の1人が持分を放棄したとき、その持分はほかの共有者に帰属すると定めています。気をつけたいのが税の扱いで、国税庁の通達は、ほかの共有者がそれぞれの持分に応じて贈与で取得したものとして扱うとしています。代金のやり取りがなくても、受け取った側は贈与税の対象になりえます。
名義を書き換える仕上げは、法務局での登記の申請です。民法は、不動産に関する物権の得喪や変更は登記をしなければ第三者に対抗できないと定め、不動産登記法は、権利に関する登記の申請は原則として登記権利者と登記義務者が共同でするとしています。登記には登録免許税がかかり、国税庁の税額表では、所有権移転登記の税率は贈与が1000分の20、土地の売買が令和11年3月31日までの登記で1000分の15です。なお、建物の売買には別の税率が適用されます。
方法を決める前に、税務署と法務局で確かめる
共有名義を1人の名義にまとめる方法は1つではなく、贈与なら受け取った側、売買なら売った側、放棄ならほかの共有者が税の対象になりえます。まず登記事項証明書で持分を確かめ、税の扱いは税務署、登記の手続きは法務局に相談しながら、家族の事情に合う方法を選んでいきましょう。
実家の墓は遺産分割と別枠。承継者の決め方は指定、慣習、家庭裁判所の順
