


年末が近づき、今年の医療費の領収書をまとめ始めた方もいるでしょう。夏に受けた人間ドックの領収書も入れてよいのか、迷うところです。国税庁の案内では、人間ドックの費用は原則として医療費控除の対象になりません。ただし、検査の結果とその後の治療によって扱いが変わります。対象になる条件と、領収書をまとめるときの確かめ方を解説します。
国税庁が示す原則と、扱いが変わる場面
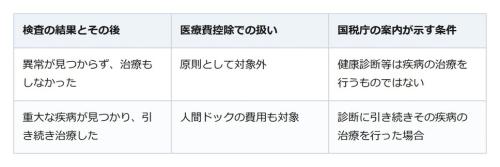
国税庁のタックスアンサー(令和8年4月1日現在の法令等)は、人間ドックや健康診断などは疾病の治療を行うものではないとして、その費用を原則として医療費控除の対象から外しています。対象となる医療費の一覧でも、健康診断の費用は原則として含まれないとされています。
扱いが変わるのは、検査の結果、重大な疾病が見つかり、その診断に引き続いて疾病の治療を行った場合です。このとき人間ドックなどは治療に先立つ診察と同様に考えられ、その費用も対象になります。条件は、重大な疾病の発見と、それに引き続く治療の2つです。
領収書をまとめる前に確かめたい順番
最初に、今年受けた人間ドックの結果を見直し、指摘された疾病の治療に進んだかを確かめます。重大な疾病が見つかり、その診断に引き続いて治療を行っていたなら、人間ドックの領収書も通院や薬の領収書と同じ束に入れておきます。
数える範囲は、その年の1月1日から12月31日までの間に支払った医療費です。自分の分に加えて、生計を一にする配偶者やその他の親族のために支払った分も含められ、その医療費が一定額を超えるときに控除を受けられます。
領収書が多いときは、国税庁の医療費集計フォームを使うと、表計算ソフトで集計したデータを申告書の作成画面に読み込めます。
控除を受ける手続きと、併せて知っておきたい特例
医療費控除は、必要な事項を記載した確定申告書を所轄の税務署へ出して受けます。領収書をもとに医療費控除の明細書を作り、申告書に添付します。明細書に載せた領収書は保管しておきましょう。税務署は内容を確かめるため、申告期限などから5年を経過する日までの間、領収書(医療費通知を添付した分を除く)の提示や提出を求めることがあります。
国税庁の案内では、会社員などの給与所得者は、多額の医療費を支出したとき、原則として還付申告ができます。還付申告書は、その年の翌年1月1日から5年間提出できます。
注意したいのが、セルフメディケーション税制との関係です。国税庁の案内では、健康保険組合や市区町村国保などの保険者が実施する人間ドックなどの健康診査は、この特例を受けるための一定の取組に当たりますが、人間ドックなどに要した費用は特例の対象になりません。特例と通常の医療費控除は選択制で、選んだ後に更正の請求や修正申告で変えることはできません。
検査の結果と、その後の治療を手がかりに
人間ドックの費用を医療費控除に入れられるかは、検査の結果と、その後に治療へ進んだかで分かれます。重大な疾病が見つかって治療を続けているなら、人間ドックの領収書も治療の領収書と一緒に残しておきましょう。迷うときは、検査結果と領収書を手元にそろえて所轄の税務署に尋ねると安心です。
亡くなった親の預金、遺産の分け方が決まる前でも一部は払い戻せる
