


年末に向けて、共同募金や応援している団体への寄附を考える人もいるでしょう。寄附したお金は、寄附先によっては所得税の控除の対象になります。ただし、対象になるかどうかは寄附先の種類で決まり、控除は受け取った領収書をもとに、翌年に自分で申告して受けるものです。対象になる寄附の見分け方と、控除を受けるまでの流れを紹介します。
控除の対象になる寄附先を見分ける
国税庁の案内では、所得税の寄附金控除の対象になるのは、特定寄附金に当てはまる寄附です。国や地方公共団体への寄附、財務大臣が指定した寄附金、公益社団法人・公益財団法人や社会福祉法人などへの寄附のうち法人の主たる目的である業務に関連するもの、認定NPO法人等への寄附などです。一方で、学校の入学に関してする寄附や、寄附した人に特別の利益が及ぶ寄附などは、特定寄附金に当たりません。
共同募金については、所管する厚生労働省が、個人からの寄附金は所得税の寄附金控除の対象になると案内しています。運動期間は厚生労働大臣の告示により、10月1日から翌年3月31日までの6か月間とされています。
NPO法人への寄附で対象になるのは、所轄庁の認定(特例認定を含む)を受けた認定NPO法人等への、特定非営利活動に係る事業に関する寄附で、認定の有効期間内に支出したものです。認定NPO法人等の一覧は、内閣府のホームページで確かめられます。
所得控除と税額控除、計算の形の違い
控除の受け方には、所得金額から差し引く所得控除と、所得税額から一定の金額を差し引く税額控除があります。特定寄附金は所得控除が基本ですが、認定NPO法人等や、一定の要件を満たす公益社団法人等への寄附は、所得控除に代えて税額控除を選ぶこともできます。
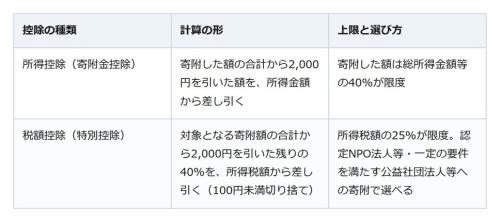
税額控除を選べる寄附について、国税庁は、いずれか有利な方を選択できるとしています。認定NPO法人等と公益社団法人等の税額控除を併用する場合、所得税額の25%という上限は両者の合計に適用されます。また、所得控除と税額控除を併用する場合、計算式の2,000円は重複して差し引くものではなく、控除の対象となる寄附金の額に応じて調整されます。
領収書を残し、翌年の申告で受ける
控除を受ける手続きは、寄附した翌年の確定申告で行います。国税庁によると、寄附金控除を受けるには、原則として寄附した団体などから交付を受けた寄附金の受領証(領収書)を確定申告書に添付するか、提出の際に提示する必要があります。一定の電子データによる提出にも対応しています。税額控除を選ぶ場合は、計算明細書と、寄附先から交付を受けた証明の書類を添付します。
給与を受けている人も、特定の寄附をしたときは原則として還付申告ができ、還付申告書はその年の翌年1月1日から5年間提出できます。
住民税については、所得税の確定申告をすれば、原則として住民税の申告を別に行う必要はありません。住所地の都道府県共同募金会への寄附金などは、住民税の寄附金税額控除の対象にもなります。
寄附の前と後に、確かめておきたいこと
寄附金控除を受けられるかは、寄附先が特定寄附金の対象かどうかで決まります。寄附する前に寄附先の区分を確かめ、受け取った受領証は翌年の申告まで手元に残しておきましょう。認定NPO法人等や公益社団法人等への寄附なら、所得控除と税額控除のどちらにするかを申告のときに選べます。わからない点は、申告先の税務署に確かめると安心です。
亡くなった親の預金、遺産の分け方が決まる前でも一部は払い戻せる
