


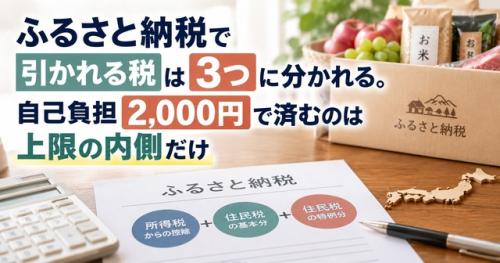
10月も終わりに近づき、今年のふるさと納税をどうするか考え始めた人もいるでしょう。寄附したお金が税金から引かれるとは聞いていても、どの税から、いつ戻るのかまでは意外と知られていません。控除は3つに分かれて働き、自己負担が最小で済むのは上限の内側に限られます。その内訳と上限の決まり方を、総務省と国税庁の案内に沿って解説します。
寄附したお金が戻る3つの道筋
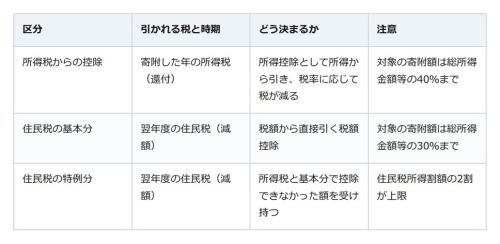
まず押さえたいのが控除の内訳です。総務省のふるさと納税ポータルサイトは、寄附額から自己負担の2,000円を除いた残りを、所得税からの控除と、住民税からの控除の基本分、特例分の3つに分けて示しています。以下、内訳、上限、年の区切りと手続きの順に見ていきます。
このうち所得税の分は、確定申告で所得税が減り、納め過ぎがあれば還付され、住民税の2つは翌年度の税額が減る形で反映されます。基本分は、国税庁の案内では自己負担分を除いた額の10%です。
自己負担が増える分かれ目は特例分の上限
注意したいのが、特例分にある上限です。総務省は、特例分が住民税所得割額の2割を超えない場合は計算式どおりに決まり、超える場合は特例分がその2割の額にとどまると示しています。後者では3つの控除を合わせても、自己負担分を除いた額の全額は控除されず、実質負担額は2,000円を超えます。
控除の上限は一律ではなく、総務省のよくある質問によれば、寄附する人の収入やほかの控除などの状況で決まります。具体的な上限額は、お住まいの市区町村で住民税を担当する部署が問い合わせ先ですが、総務省は、自治体によっては答えられない場合もあるとしています。
寄附した年の区切りと、控除を受ける手続き
見落としやすいのが年の区切りです。総務省によると、税の軽減は1月から12月の年単位で扱われます。自己負担の分も寄附のたびではなく、1年間の寄附金の総額に対してかかります。たとえば何回かに分けて寄附しても、12月までの分はその年の所得に対する税でまとめて扱われます。
控除を受けるには、原則として確定申告をします。2026年分の通常の確定申告期限は2027年3月15日ですが、還付申告のみの場合は翌年1月から提出でき、原則5年間申告できます。寄附金の受領証は添付または提示が必要ですが、所定の「寄附金控除に関する証明書」で代えることもできます。確定申告の不要な給与所得者等で寄附先が5団体以内なら、寄附した翌年の1月10日までに寄附先へ申請するワンストップ特例も使え、所得税からは引かれずに全額が翌年度の住民税から控除されます。
もう一つ気をつけたいのが、ほかの理由で確定申告をする年です。国税庁によると、医療費控除などのために確定申告をすると特例の申請は無効となり、申請した分も含めて寄附金控除額を計算する必要があります。 確定申告書第二表の「住民税に関する事項」の寄附金額欄も記載してください。
寄附額を決める前に、上限の目安を確かめる
控除は、所得税と住民税の基本分、特例分の3つで成り立っています。自己負担2,000円で済むかどうかは特例分などの控除上限に左右され、その上限は収入やほかの控除の状況で変わります。寄附の前に総務省の案内で仕組みを確かめ、目安はお住まいの市区町村に尋ねてみてください。12月までの寄附がその年の分になることも押さえ、手続きの方法を決めておくと安心です。
税理士に相続税の申告を頼む前に。肩書きより先に「税理士の登録」を確かめる
