


親が一人で暮らしていたマンションを相続することになったものの、土地の評価が下がる特例は一戸建ての話だと思い込んでいないでしょうか。マンションでも、住んでいた部屋に対応する敷地は小規模宅地等の特例の対象になり得ます。何が減り、誰が使え、何を出すのか、順に確かめていきましょう。
減額の対象は家屋ではなく、部屋に対応する敷地
まず押さえたいのが、特例で減るのは土地の価額だという点です。国税庁は、対象の宅地等を土地または土地の上に存する権利とし、亡くなった人などが住んでいた宅地等で要件を満たすものについて、一定の面積までの部分を減額するとしています(No.4124)。マンションの価額は、敷地利用権(土地部分)と区分所有権(家屋部分)の価額の合計で評価します(No.4602)。
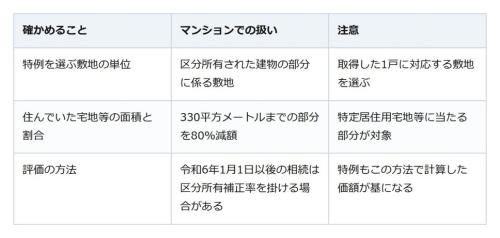
評価の方法は令和6年に変わりましたが、地階を除く総階数が2以下のものなど、表の方法を使わないマンションもあります(No.4667)。同じページの計算例は、敷地の面積と敷地権の割合(共有持ち分の割合)を登記事項証明書から読み取っています。
取得する人で分かれる要件。マンションは住んでいた部分で見る
次は、誰が取得するかです。配偶者が取得する場合は、取得者ごとの要件がありません(No.4124)。
亡くなった人と一緒に住んでいた親族なら、相続開始の直前から申告期限まで引き続きその建物に住み、その宅地等を申告期限まで持ち続けることが要件です。区分所有建物である旨の登記がされたマンションでは、この親族は亡くなった人が住んでいた部分に住んでいた人を指します(No.4124)。
これ以外の親族は、亡くなった人に配偶者がいないことなど、6つの要件をすべて満たす必要があります(No.4124)。
申告書を出して初めて使える。分け方は申告期限までが原則
特例を使うには、相続税の申告書に適用を受ける旨を書き、小規模宅地等に係る計算の明細書や遺産分割協議書の写しなどを添える必要があります(No.4124)。申告が要るかどうかも、この特例を当てる前の価額の合計が基礎控除額を超えるかで判定し、期限は亡くなったことを知った日の翌日から10か月以内です(No.4205)。
もう一つの条件が遺産の分け方です。対象になり得る宅地等などを取得した人が2人以上いるときは、特例を受ける宅地等の選択に全員が同意し、原則として申告期限までに分割されていることが必要です(No.4124)。分け方がまとまらなければ特例を使わずに申告して申告期限後3年以内の分割見込書を添え、申告期限から3年以内に分割できれば、分割が行われた日の翌日から4か月以内に更正の請求をすることで特例を受けられます(No.4208)。
マンションを相続したら、登記事項証明書から確かめ始める
マンションでも、部屋に対応する敷地は特例の対象になり得ます。まず登記事項証明書で敷地権の割合を確かめ、次に取得する人が要件に当たるかを見て、申告期限までに分け方を決め、明細を添えた申告書を出します。迷う点は、亡くなった人の住所地の税務署に相談しておくと安心です。
相続登記は自分でも申請できる。法務局の様式で書類をそろえ、免税の土地も確かめる
