


配当の明細で税金が引かれているのを見て、このままでよいのか、確定申告すべきか迷う方もいるでしょう。上場株式の配当は、大口株主等でなければ、源泉徴収で終えることも、申告して納め方を選ぶこともできます。ただし申告すると扶養控除などの判定や住民税に響き、選んだ方式は修正申告などで変えられません。総合課税と申告分離課税の有利不利は、配当以外の所得で変わります。
入金された配当から引かれている税金
国税庁の案内では、上場株式等の配当等を受け取るときには、15.315%の税率で所得税と復興特別所得税が源泉徴収され、ほかに地方税5%がかかります。ただし、発行済株式等の総数等の3%以上を持つ人などの大口株主等が受け取る配当は、この扱いから外れ、選べる納め方も限られます。
引かれた税額は、配当の支払通知書など手元の資料で確かめられます。将来にも触れておくと、令和9年1月1日以後に生ずる所得からは、復興特別所得税の税率が下がり、防衛特別所得税が併せて源泉徴収されます。国税庁は、合計の税率に変更はないとしています。
申告不要・総合課税・申告分離課税の分かれ目
国税庁の案内をもとに、3つの納め方を並べると次のとおりです。
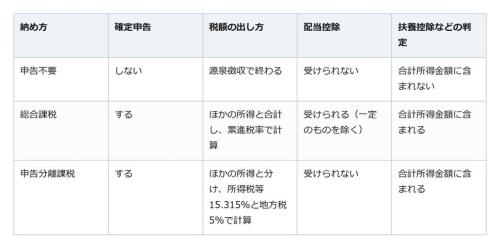
申告不要は、大口株主等を除く上場株式等の配当なら金額にかかわらず選べ、1回に受け取る配当ごとに決められます。源泉徴収ありの特定口座に入る配当は口座ごとです。その代わり、源泉徴収された税額をその年の所得税額から差し引くことはできません。
申告するなら、申告する上場株式等の配当の全額を、総合課税か申告分離課税のどちらかにそろえます。配当控除は確定申告で総合課税を選んだ配当所得が対象で、外国法人から受ける配当などは対象外です。申告分離課税を選ぶと、一定の要件のもとで上場株式等の譲渡損失と損益通算できます。
申告を選ぶ前に見ておきたい影響
気をつけたいのが、申告した配当の所得としての扱いです。千葉市の案内では、申告不要の配当を申告すると合計所得金額に含まれ、配偶者控除や扶養控除の適用、国民健康保険料などの算定に影響が生じる可能性があるとしています。たとえば、家族の扶養控除の対象になっている方が配当を申告すると、その判定に使う合計所得金額が増えます。
住民税も切り離せません。横浜市の案内では、令和6年度課税分から所得税で選んだ課税方式が個人住民税にも適用され、住民税だけ別の方式を選ぶことはできなくなりました。
見落としやすいのが、選び直しがきかない点です。国税庁の案内では、確定申告で選んだ方式や選ばなかった方式は、後から修正申告や更正の請求で変えられません。
決める前に、所得全体で比べてみる
総合課税と申告分離課税のどちらで税額が少なくなるかは、配当以外の所得金額などで変わります。国税庁の確定申告書等作成コーナーでは、所得金額などを一通り入力した後に課税方法を変えて、所得税などの額を見比べられます。扶養や保険料への影響まで含めて迷うときは、税務署や住んでいる市区町村に相談すると安心です。
投資信託で利益や損が出た年。確定申告が要るかは口座の種類で決まる
