


「元本は保証するから」。親しい知人にそう誘われると、つい安心してしまうものです。ですが、投資信託は値動きのある商品で、金融庁は預金と違って元本割れのリスクがあると案内しています。しかも、金融商品取引業者等が損失の穴埋めを前もって約束することは、法律で禁じられています。返事をする前に、相手が登録を受けているかを確かめましょう。
知人の運用話に心が動いた60代の男性
「元本は保証するって言うんだ。銀行で買う投資信託みたいなものらしい」。夕食の席で、60代の男性が家族にそう切り出しました。声をかけてきたのは古くからの知人で、「もし損が出たら自分が穴埋めする」と約束までしてくれたといいます。
預金のお金を少しでも増やしたかった男性は、乗り気でした。ところが家族から「元本保証の投資信託なんて聞いたことがない」と言われ、答えに詰まります。その場で返事をしなかったのは賢明でした。この話には、金融庁の案内と法律が線を引いている点があるからです。
投資信託は値動きし、銀行で買っても預金とは別物
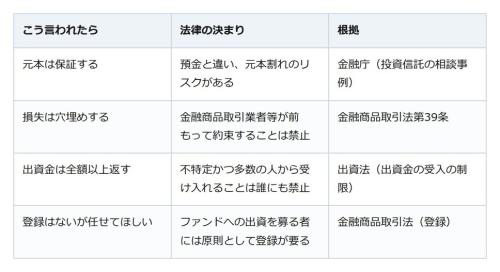
金融庁の金融サービス利用者相談室は、銀行で投資信託を買おうとする人への助言として、投資信託は国内外の株式や債券などに投資するため価格が常に変動し、預金と違って元本割れのリスクがあると案内しています。投資信託のうち元本確保型と呼ばれる商品も、元本を確保する運用を目指しているだけで、元本保証の商品ではないと注意を促しています。
同じ助言には、自分の判断で取引した限り、損失は投資した本人が負担することになるとも書かれています。「元本は保証する」という言葉は、投資信託の性質とかみ合わないのです。
損失の穴埋めを前もって約束することは禁止
金融商品取引法第39条は、金融商品取引業者等が、顧客に損失が出たときや前もって決めた利益が出なかったときに、その分を補塡すると申し込んだり約束したりすることを禁じています。金融商品取引業者等とは、金融商品取引業者と、登録を受けた銀行などの金融機関(登録金融機関)のことです。業者側の違法・不当な行為として内閣府令で定める事故による損失の補塡は、同じ条の第3項が定める範囲で禁止の対象から外れます。
相手が業者でなくても無関係ではありません。出資法(出資の受入れ、預り金及び金利等の取締りに関する法律)は、誰であっても、不特定かつ多数の人に対し、後で出資金の全額かそれを超える額を払い戻すと示して出資金を受け入れることを禁じています。はっきり言う場合だけでなく、暗に示す場合も含まれます。
返事の前に相手の登録を確かめる
元本保証や穴埋めの約束を持ちかけられたら、その場で契約せず、相手が登録を受けているかを金融庁の「免許・許可・登録等を受けている事業者一覧」で確かめましょう。ただし金融庁は、登録があっても業者の信用力まで保証するものではないとしています。迷ったら、金融庁の金融サービス利用者相談室や最寄りの警察署に相談できます。
NISAの金融機関を来年から変えたい。変更届出書は10月1日から出せる
