


NISAの積立投資の画面を開いて、評価額がこれまで積み立てた額を下回っていると不安になります。長く続ければ元本割れしにくいという話を裏づけるものとして、金融庁は資料で過去のデータを示しています。ただし、そのデータには対象の期間や資産の組み合わせといった前提があり、将来の成果を約束するものではありません。
評価額が積み立てた額を下回ることは起こりうる
NISAで投資すると、売却益や分配金などの運用益が非課税になります。ただ、金融庁のNISA早わかりガイドブックは、NISAを活用して資産形成を行う場合でも元本保証はないと明記しています。
金融庁の基礎から学べる金融ガイドも、株式や債券、投資信託は預貯金と違い、元本割れのおそれがあると説明しています。画面の数字が積み立てた額を下回ること自体は、仕組みのうえで起こりうることです。
金融庁のガイドブックにある5年と20年の比べ方
長く続ければという話を確かめるときに、まず見ておきたいのが、金融庁がガイドブックに載せている保有期間ごとの過去のデータです。1989年以降、毎月同じ金額ずつ国内外の株式と債券に積立投資を行い、5年間と20年間それぞれ保有した場合の年間収益率を計算したものです。年間収益率は、資産運用で得られた一年当たりの利益率を指します。
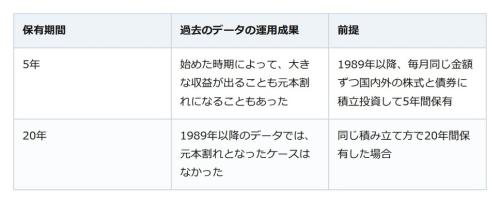
5年では始めた時期による差が大きく、20年という長い期間では収益が安定したというのが金融庁の説明です。どちらも過去の実績で、金融庁は将来の投資成果を予想・保証するものではないと注記しています。
データを読むときに押さえたい前提
注意したいのが、このデータに添えられた前提です。まず、これは過去の実績です。利用者向けの説明資料「NISAを利用する皆さまへ」も、資料の情報は将来の運用成果を予測・保証するものではないとしています。
次に、対象の組み合わせです。データは国内外の株式と債券に分散して積み立てた場合のもので、積み立てている投資信託が何に投資しているかによって、前提とは重ならないことがあります。
金融庁はNISA特設ウェブサイトで、資産形成で知っておきたい考え方の1つに長期・積立・分散投資を挙げています。長い期間投資を続けると複利の効果が大きくなること、積立投資で高いときにだけ買ってしまうことを避けられること、値動きが異なる複数の資産に分散すると価格の変動をある程度抑えられることが、その中身です。説明資料も、長期・積立・分散投資は投資に伴うリスクを可能な限り軽減する方法と位置づける一方で、投資には元本割れのおそれもあると併せて書いています。
下がった評価額を前にして見比べたいこと
評価額が積み立てた額を下回ったときは、金融庁のデータの前提と、自分の積み立ての中身を見比べてみてください。何に投資しているのか、あと何年続けるつもりか、そのお金をいつ使う予定か。金融庁の金融ガイドは、生活設計の中で、緊急資金3カ月~1年分と余裕資金を示しています。続けるか見直すかは、その前提を自分の暮らしに重ねたうえで決めることです。
【5分でわかる】SBI証券で「papayポイントを貯める」方法 初期設定と魅力3つ
auマネ活セミナーってどうなの?「新NISA」「投資にまつわる5つのリスクと軽減する3つの方法」など学べる小規模セミナーが思った以上に良かった【受講レポート】
