


子どもが独立したのを機に保険ショップで見直しを相談し、ある保険を勧められたとき、「なぜこの保険なのか」と尋ねるのは少し気が引けるかもしれません。けれども勧める側には、希望を聞き取って提案することが法律で求められ、複数社の商品から選んだならその理由を説明することも求められています。理由を尋ねるのは、遠慮すべきことではありません。
相談から申し込みまでに、代理店が踏む段取り
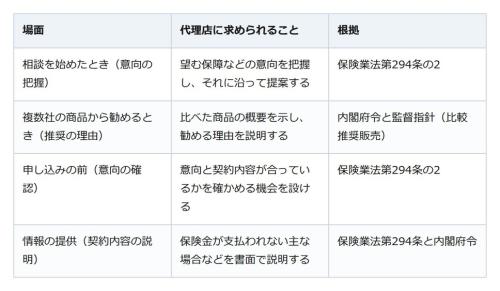
保険業法第294条の2は、保険を募集する側に、顧客の意向を把握してそれに沿った保険を提案し、内容を説明し、契約の際に意向と内容が合っているかを顧客が確かめる機会を設けるよう求めています(内閣府令で定める一部の場合は除かれます)。平成28年5月に施行された改正保険業法で加わった義務で、場面ごとに並べると次のようになります。
比べて勧めるなら、理由まで説明する
複数の保険会社の商品を扱う乗合代理店が、比べたうえで特定の保険を勧める販売を、金融庁の監督指針は比較推奨販売と呼んでいます。この場面では、把握した意向に沿って比較できる商品の概要を示し、求めに応じて内容を説明し、特定の商品を勧めるときはその理由を分かりやすく説明することとされています。
代理店の判断でさらに絞り込むなら、商品の特性や保険料の水準といった客観的な基準や理由を説明します。特定の保険会社との資本関係や経営方針などで絞り込む場合も、その理由を説明する扱いです。形だけ理由を整えて、代理店の受け取る手数料が高い商品へ誘導することのないよう留意する点も書かれています。保険業法第294条の3は、こうした業務を適切に行うための措置を代理店自身に求めています。
たとえば医療の保障を厚くしたいと伝えて保険を示されたら、ほかに比べた商品と、これを勧める理由を尋ねてみてください。その理由が自分の希望に沿っているかが、判断の手がかりになります。
申し込みの前に、希望と中身のずれを確かめる
内閣府令は、保険の仕組みや保険金が支払われない主な場合などを書いた書面を用いて説明し、その書面を渡す方法を定めています(保険業法第294条の情報提供。一部の契約には別の方法もあります)。
監督指針は、顧客の意向と、契約内容がその意向にどう対応しているかを記した意向確認書面を作り、契約までに確認してもらい、確認後は遅滞なく渡す流れを示しています。意向の記載が事実と違えば修正を求めることができ、代理店側は速やかに対応することとされています。
理由を聞くことが、納得して選ぶ近道に
金融庁は令和8年8月28日、比べて勧める販売の決まりを見直す内閣府令と監督指針の改正を公表し、令和10年3月1日から施行・適用するとしています。一方、意向の把握は改正の対象外で、今も守られるべき決まりです。勧められた保険に迷ったら、比べた商品と勧める理由を聞き、意向確認書面で希望と中身が合うかを確かめてから決めても遅くはありません。
保証人がいないと入院できない、は誤り。病院が本当に求めているもの
