


親と家族信託の契約を結んで実家の管理を任されると、まず浮かぶのが、名義が自分に移ったら税金も自分にかかるのかという疑問です。所得税のうえでは、信託の財産から出た収益は原則として受益者のものとみなされます。ただ、預かる側にも税務署へ出す書類があります。税の行き先と、受託者が出す書類を解説します。
最初に契約書で立場を確かめる
家族信託には3つの立場があります。信託法の定義では、委託者は信託をする人、受託者は信託行為の定めに従って財産の管理や処分をする義務を負う人、受益者は受益権を持つ人です。親が委託者と受益者を兼ねるのか、受益者に親以外の家族が入っているのかで税の扱いが変わるため、まずは契約書で誰がどの立場にいるのかを確かめましょう。
収益は受益者のものとして扱われる
信託の財産から家賃などの収益が出たときは、所得税法第13条が軸になります。集団投資信託など一部を除き、受益者は信託の財産に属する資産と負債を持つものとみなされ、収益と費用も受益者のものとみなされます。国税庁の所得税基本通達は、これを信託の計算期間にかかわらず、受益者のその年分の所得の計算に入れると示しています。
たとえば親が委託者と受益者を兼ね、子が受託者になる形なら、収益は親のものとして扱われます。通達は、委託者と受益者がそれぞれひとりで同じ人の場合、委託者から受託者への財産の移転は委託者にとって資産の譲渡や取得に当たらないとしています。名義が子に移っても、所得税のうえでは親が家を売ったことにはなりません。
受益者が親以外なら贈与の扱いを確かめる
注意したいのが、受益者を親以外の家族にする契約です。国税庁のタックスアンサーは、新たに信託を設定した場合などで、適正な対価を負担せずに受益権などを取得したときは贈与税がかかると案内しています。受益者が親以外の契約なら、この扱いに当たるかを税務署で確かめておくと迷いません。
受託者になった子が税務署へ出す書類
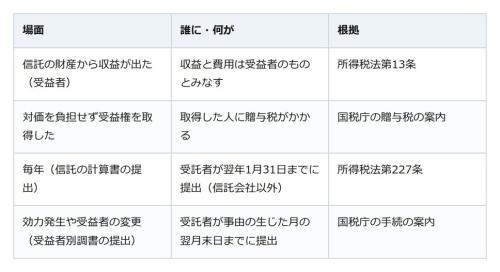
預かる側の子が見落としやすいのが、信託の計算書と、信託に関する受益者別(委託者別)調書です。どちらも受託者が税務署へ出すもので、提出の場面と期限は下の表のとおりです。
ただし、出さなくてよい場合もあります。所得税法施行規則は、受益者ごとの収益の合計が3万円(計算の基礎となった期間が1年未満なら1万5,000円)以下なら計算書の提出を要しないとしています。一部の利子や配当が収益に含まれる場合などは、この扱いになりません。また相続税法施行規則は、信託の効力が生じたときの受益者別調書について、委託者と受益者等が同じ信託を提出を要しない事由に挙げています。
契約書と毎年の収益を手がかりにする
家族信託は、親の財産の管理を子に任せる仕組みです。税の面では、収益は受益者のものとして扱われ、対価を負担せずに受益権を得た人には贈与税がかかります。受託者になった子は、契約書で受益者を確かめ、毎年の収益から計算書が要るかを見ておくと慌てずに済みます。迷ったら税務署で確かめてみてください。
税務署はなぜ気づくのか。相続税の無申告は、届出と調書で伝わっている
