


老後の備えを考え始め、勤務先の福利厚生の案内で財形年金貯蓄の名前が目に留まった方もいるでしょう。給与から天引きで積み立てるだけの仕組みに見えますが、契約できる年齢には上限があり、受け取り方によっては利子に税金がかかります。非課税の扱いを受けられるかどうかは、始める時期と受け取り方で分かれます。
勤務先を通じて給与から積み立てる老後のための貯蓄
厚生労働省の案内では、財形貯蓄のうち一般財形貯蓄は使い道を問わず、契約時の年齢制限もありません。これに対して財形年金貯蓄は、老後に年金として受け取ることを目的にした貯蓄で、利子などに対する非課税の措置が設けられています。
最初に確かめたいのが、勤務先にこの制度があるかどうかです。厚生労働省は、財形貯蓄を始めるには勤務先で制度が導入されていることが必要だとし、職場の人事や福利厚生の担当者に尋ねるよう案内しています。制度があると分かったら、契約、積み立て、受け取りの順に決まりを見ていくと全体がつかめます。
契約は55歳未満、受け取りは60歳以降の年金で
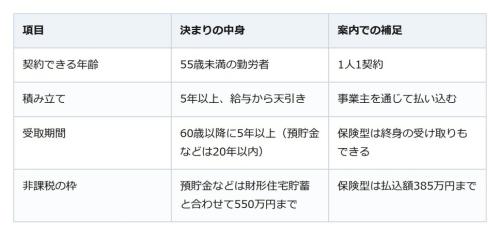
厚生労働省の案内によると、財形年金貯蓄は55歳未満の勤労者が金融機関などと1人1契約で結び、5年以上の期間にわたって定期的に給与から天引きで積み立てるものです。払い込みは事業主を通じて行われ、60歳以降の契約で決めた時期から、5年以上の期間にわたって年金として受け取ります。
非課税の枠と、年金以外で払い出したときの扱い
厚生労働省によると、非課税になるのは財形住宅貯蓄と合わせた元利合計550万円から生じる利子などで、生命保険・損害保険などの商品については、財形年金貯蓄のみの場合、払込額で385万円までです。年金の支払いが終わるまで非課税の扱いは続きます。
注意したいのが受け取り方です。勤労者退職金共済機構の勤労者財産形成事業本部は、年金以外の形で払い出すと非課税の扱いがなくなって全額解約となり、預貯金型では払い出した日に支払われる利子などと、その日前5年内に支払われた利子などに課税されると案内しています。保険型では、解約したときの差益が一時所得として課税されます。
一方で厚生労働省の案内では、本人や生計を一にする親族が持つ家屋が災害で被害を受けた場合など、決められた理由なら、税務署の確認を受けて非課税で払い出せます。また、給与からの天引きによる最後の預け入れから次の預け入れがないまま2年が過ぎると、非課税の扱いを受けられなくなります。海外勤務や3歳未満の子の育児休業には例外の手続きがあります。
契約の前に勤務先で確かめておきたいこと
財形年金貯蓄で利子の非課税を受けるには、55歳未満で契約し、5年以上積み立て、60歳以降に年金として受け取る流れを守ることが前提です。まずは勤務先に制度があるかを担当者に尋ねてみてください。転職しても、退職後2年以内に制度のある新しい勤務先で手続きをすれば積み立てを続けられます。始める年齢と受け取り方を先に押さえておけば、老後の備えの一つとして落ち着いて検討できます。
自筆の遺言の印鑑は実印でなくてもよい。改正で押印は任意に、ただし今書くなら必要
