


母宛ての郵便物から、投資信託の取引報告書が出てきました。相続税では買ったときの値段で数えるのだろうと思っていませんか。国税庁の決まりでは、亡くなった日に解約を請求したとして受け取れる額で評価します。しかもNISAで持っていた分は、相続をきっかけにNISA口座から払い出されます。
母宛ての取引報告書を前に戸惑う50代の女性
「投資信託って、相続ではどう数えるの?」。母の遺品を整理していた50代の女性は、母宛ての取引報告書を手に夫にたずねました。報告書には投資信託の名前と口数が並び、別の封筒にはNISA口座の案内も入っていました。買ったときの値段で数えるのか、今の値段なのか。NISAで持っていた分はどこへ移るのか。夫婦ともに見当がつきませんでした。
評価の基準は亡くなった日の解約額
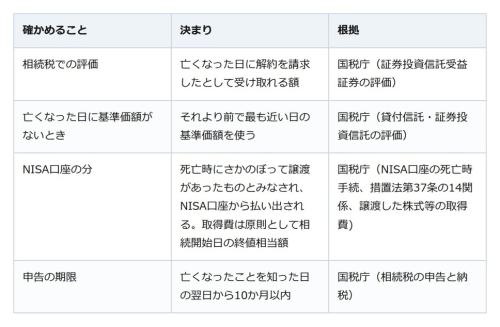
国税庁の財産評価基本通達では、証券投資信託の受益証券は、課税時期に解約や買取りを請求したとして証券会社などから支払いを受けることができる価額で評価します。国税庁のタックスアンサーによると、課税時期は相続の場合、被相続人が亡くなった日です。出発点は買ったときの値段ではなく、亡くなった日の値段です。
亡くなった日に基準価額がないときは、それより前で最も近い日の基準価額を使います。金融商品取引所に上場している投資信託は、解約を前提にした評価がなじまないため、上場株式の評価の決まりに準じます。
気をつけたいのは、基準価額が日々動くことです。金融庁のNISA特設ウェブサイトのコラムでは、基準価額は購入や売却を受け付けている営業日に1回だけ算出されると説明しています。相続税で数える額と、手続きを終えて実際に解約したり移したりする日の額は、同じとは限りません。
NISA口座の分は届け出たうえで払い出される
NISA口座で持っていた分は、扱いが少し違います。国税庁の案内では、相続人は亡くなったことを知った日以後、遅滞なく、NISA口座のある金融機関に非課税口座開設者死亡届出書を出す必要があります。複数の金融機関で開いていたなら、そのすべてに出します。国税庁の通達では、NISA口座内の上場株式等を持つ人が死亡した場合、その時にさかのぼって譲渡があったものとみなされ、NISA口座から払い出されるとされています。国税庁の現行のタックスアンサーでは、NISAに受け入れられていた上場株式等が相続で払い出された場合、原則として相続開始日の終値に相当する金額で相続人が取得したものとみなされます。
取引報告書から金融機関と期限を押さえる
まずは取引報告書や残高の通知で、母の口座がある金融機関と、持っていた投資信託を確かめます。次に金融機関へ相続を伝え、NISA口座の分の届出や払い出し後の扱いも含めて案内を受けましょう。相続税の申告は、財産の価額の合計が基礎控除額の範囲内なら要りません。超えるなら、亡くなったことを知った日の翌日から10か月以内です。ほかの財産と合わせて見通しを立て、迷ったら税務署に相談してください。
相続人ではない人にも財産は残せる。遺贈は「誰に何を」まで自分で決められる
