


部屋を借りる手続きで、保険の申込書が書類の束に入っていることがあります。引受けの欄に少額短期保険業者とあれば、保険会社とは別の決まりで営まれる保険です。期間と金額には上限があり、破綻したときの守られ方も、保険料控除の扱いも、保険会社の保険と同じではありません。
賃貸の書類に入っていた保険の案内に首をかしげる30代の会社員
「この保険、ほかの保険と同じ扱いなのかな」。賃貸の契約書類の束から家財の保険の案内を取り出した30代の会社員の男性は、そうつぶやきました。重要事項説明書の引受けの欄には、聞き慣れない少額短期保険業者という言葉が並んでいます。
気になったのは、引受けの事業者が破綻したら契約はどうなるのか、勤め先に出す保険料控除の申告書にこの保険料を書けるのか、という点です。答えは保険業法と所得税法の決まりの中にあります。
財務局の登録を受け、期間と金額の枠の中で営む事業
金融庁の案内では、少額短期保険業は保険業法上の保険業のうち、一定の事業規模の範囲で、少額かつ短期の保険の引受けだけを行う事業です。平成18年4月に始まった制度で、営むには本部などがある地域の財務局で登録を受ける必要があり、基準を満たさなければ登録は拒否されます。
契約の前に確かめたい、保険会社の保険と分かれる点は次のとおりです。
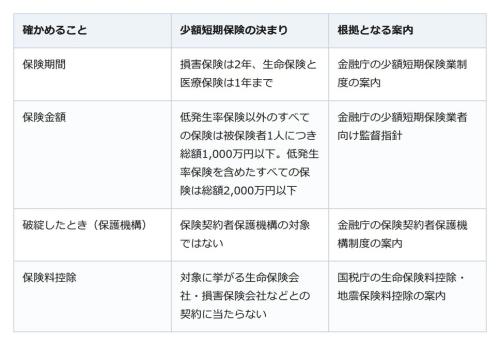
保険金額の上限は保険の種類ごとにも決まっていて、金融庁の案内では疾病による重度障害・死亡は300万円、損害保険は1,000万円です。
破綻したときの守りと保険料控除で分かれる扱い
見落としやすいのが、破綻したときの扱いです。保険会社が破綻した場合は、保険契約者保護機構が契約の移転などに資金援助を行い、契約を続けさせる仕組みがあります。ところが金融庁は、少額短期保険業者その他の保険会社以外の者はこの制度の対象ではないと明記しています。代わりに少額短期保険業者には、事業の規模に応じて上乗せされる保証金の供託制度があります。金融庁の監督指針も、顧客に示す注意喚起情報の項目として、保護機構による資金援助などの措置がないことを挙げています。
保険料控除も同じ線で分かれます。所得税法が生命保険料控除の対象に挙げるのは、保険業法の免許を受けた生命保険会社や外国生命保険会社等、農業協同組合などとの契約です。少額短期保険業者は財務局の登録を受けて営む事業者で、免許を受けた生命保険会社には当たりません。地震保険料控除の対象も、損害保険会社や外国損害保険会社等、農業協同組合などとの契約です。
申込書に名前を書く前に、引受けの相手を確かめる
まず申込書や重要事項説明書で、引受けが保険会社か少額短期保険業者かを確かめます。次に、その事業者が金融庁の免許・許可・登録等を受けている業者一覧に載っているかを見ておきます。そのうえで、保険料控除に使えるかは契約の相手によっても変わると知っておけば、申告の段階で慌てずに済みます。
