


財産の一部を社会に役立てるには、遺言で寄附先を決める方法と、相続した人が寄附する方法があります。後者は、相続税の申告期限までに対象先へ寄附すれば、その財産を相続税の対象としない特例があります。違いを知り、夫婦で話し合っておきましょう。
子どものいない70代の夫婦が考え始めた財産の行き先
「うちには子どもがいないから、残った財産の一部は地域の役に立ててもらいたいね」。子どものいない70代の夫婦は、ある晩そう話し合いました。
調べると、遺言で寄附先を指定する方法と、相続した人がその一部を寄附する方法があると分かりました。気になるのは税の扱いの違いと、残される配偶者の取り分です。
遺言で寄附先を決めておく遺贈の決まり
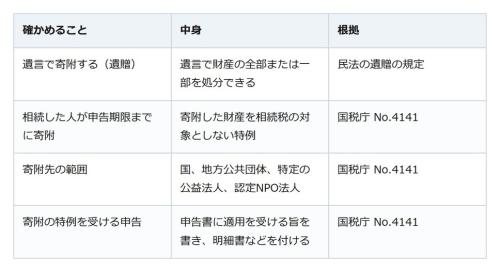
民法では、遺言者は遺言で財産の全部または一部を処分できます(遺贈)。国や地方公共団体、公益法人などを受け取る側にすることもでき、遺言執行者を指定しておけば、遺贈の履行は遺言執行者だけが行えます。
気をつけたいのが、土地や株式などの遺贈です。国税庁の案内(No.3105、No.3108)では、法人に対する遺贈は時価で資産の譲渡があったものとされ、所得税がかかる場合があります。国や地方公共団体への遺贈や、公益を目的とする事業を行う法人などへの寄附(贈与または遺贈等をいいます)で国税庁長官の承認を受けた場合には、所得税(譲渡所得)が課税されない場合があります。公益法人などへの寄附で承認を受けるには、財産の寄附があった日から4か月以内または寄附した年分の確定申告期限のいずれか早い日までに、申請書を提出する必要があります。受け取れる形か、寄附先に確かめておくと安心です。
もう一つが遺留分です。民法は兄弟姉妹以外の相続人に遺留分を認め、侵害された人は受遺者に遺留分侵害額に相当する金銭の支払を請求できます。配偶者は常に相続人となるので、その取り分も考えておきます。
相続した人の寄附に使える相続税の特例
国税庁の案内(No.4141)では、相続や遺贈で取得した財産を相続税の申告期限までに、国や地方公共団体、特定の公益法人などに寄附すると、その財産を相続税の対象としない特例があります。申告期限は、亡くなったことを知った日の翌日から10か月以内です(No.4205)。たとえば夫の財産を相続した妻が、その一部を期限までに対象の法人へ寄附する形です。
特定の公益法人は、公益社団法人・公益財団法人や社会福祉法人など国税庁が挙げる法人に限られ、寄附の時点で既に設立されている必要があります。認定NPO法人への寄附は、その特定非営利活動に係る事業に関連するものが対象です。寄附先が寄附を受けた日から2年を経過した日までに財産を公益の事業に使わない場合や、寄附した人や親族の相続税などの負担を不当に減らす結果になると認められる場合は、特例を受けられません。
寄附の形を選ぶ前に夫婦で確かめたいこと
まずは寄附したい先と託したい財産を、夫婦で書き出してみましょう。そのうえで、遺言で寄附先を決めておくか、相続した人に寄附を託すかを選びます。託すなら寄附先が特例の対象か、申告期限に間に合うかを確かめ、遺言で寄附するなら残る配偶者の遺留分にも目を配ります。迷ったら税務署や税理士などの専門家に相談してください。
貯金を取り崩す前に。長く働いて年金の繰下げを選べば、受け取る額は増える
