


夫婦で話し合って別居を始め、家とローンの名義人である夫が家を出たとき、気になるのが住宅ローン控除です。転勤で家族と離れて暮らす単身赴任なら、家族が住み続けるなどの条件を満たせば、控除を受けられる扱いがあります。ただし、自己都合の別居も同じ扱いになるとは限りません。
別居を始めた40代の妻が抱いた、夫の控除への疑問
「夫はもうこの家に住んでいないのに、住宅ローン控除はどうなるのでしょう。」40代の妻がそう考えたのは、夫と話し合って別居を始めてしばらくたったころでした。家と住宅ローンの名義は夫で、返済も夫が続けています。家には妻と子どもが残り、夫は近くの賃貸住宅で暮らしています。
気になったきっかけは、夫が単身赴任中だという知人の話でした。家族だけが家に住んでいる間も、控除の手続きを続けていると聞いたのです。けれども、夫が家を出た理由は転勤ではありません。自分たちも同じなのか、国税庁の案内を開いてみることにしました。
控除の出発点は、本人がその家に住んでいること
国税庁のタックスアンサー(令和8年4月1日現在法令等)は、住宅借入金等特別控除(住宅ローン控除)の要件の1つとして、住宅の取得等をした日から6か月以内に本人が住み始め、控除を受ける年の12月31日まで引き続き住んでいることを挙げています。控除を受けるのは、住宅ローン等を利用して家を取得し、自分の住まいにした本人です。
名義人の夫が家を出ると、この要件から外れるおそれがあります。ただ同じ案内は、転勤などやむを得ない事情で住めない場合でも、一定の要件を満たす場合に限り控除を受けられると説明しています。
単身赴任の扱いと、別居で分かれるところ
案内の「単身赴任等の場合」が対象とするのは、所有者が転勤や転地療養などのやむを得ない事情で、配偶者や扶養親族など生計を一にする親族と離れて暮らすケースです。取得等の日から6か月以内にその親族が入居して住み続け、事情がなくなった後は所有者も一緒に住むと認められれば、所有者が住み続けているものとして扱われます。
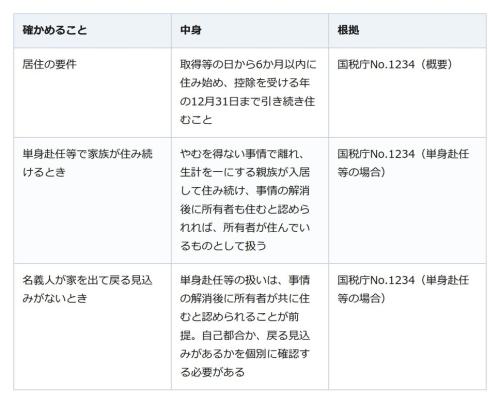
注意したいのは、案内が例に挙げるやむを得ない事情が、転勤や転地療養だという点です。国税庁の質疑応答事例では、再適用に関する似た表現について、「その他これに準ずるやむを得ない事由」は自己の都合に基因するものではなく、従わざるを得ないやむを得ない事由に限られると説明されています。戻る見込みのない別居なら、事情の解消後に一緒に住むという条件を満たしにくく、自己都合の別居であれば、やむを得ない事情にも当たらない可能性があります。その場合は原則に戻り、控除を受ける年の12月31日まで本人が住み続けたかどうかで判断されます。
名義と住まいの事情を書き出し、税務署で確かめる
まず、家と住宅ローンの名義が誰にあるかを確かめ、誰がいつから住んでいないかを書き出しましょう。そのうえで国税庁の案内(No.1234)を読み、やむを得ない事情による単身赴任等の扱いに当たるかを見ます。家を出た理由や今後の住まい方によって答えは変わります。迷うときは、申告先の税務署に事情を伝えて確かめると安心です。
