


親を見送ってしばらくたち、秋の夜長に書類を片づけていて「相続税の申告は要ったのでは」と気づくことがあります。期限を過ぎていても、税務署が税額を決めるまでは申告書を出せます。ただ、放っておくほど延滞税の日数は積み上がり、調査を受けてからでは無申告加算税の割合も上がります。自分から動くかどうかで、負担は大きく変わります。
父を見送った50代の会社員が、期限の過ぎた申告に気づくまで
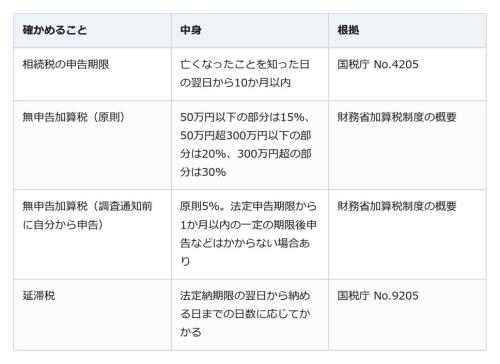
「うちは相続税なんて関係ないと思い込んでいました」。50代の会社員は、父の預金の手続きを終えてひと息ついたころ、親戚から申告の期限の話を聞いて血の気が引いたといいます。相続税の申告は、亡くなったことを知った日の翌日から10か月以内です(国税庁 No.4205)。実家の土地と預金を合わせると遺産に係る基礎控除額を超えそうだと分かったのは、その期限を過ぎてからでした。
「今さら出して、かえって大ごとにならないか」と迷い、手が止まってしまったそうです。けれども、期限の後に何がかかるのかを知ると、急いだほうがよい理由がはっきりします。
期限を過ぎた申告に上乗せされる2つの税
期限を過ぎてから出す申告書は期限後申告書と呼ばれ、本来の相続税に加えて無申告加算税と延滞税がかかる場合があります(国税庁 No.4205)。無申告加算税は国税通則法第66条が定めるもので、いつ申告したかで割合が変わります。延滞税は本税だけにかかり、加算税にはかかりません(国税庁 No.9205)。
通知が届く前に自分から申告すると変わること
期限を過ぎても、税務署が決定をするまでは期限後申告書を出せます(国税通則法)。調査通知前に自分で期限後申告をした場合、無申告加算税は原則5%です。ただし、法定申告期限から1か月以内の一定の期限後申告など、無申告加算税がかからない場合もあります。調査の通知を受けた後でも、調査を受けて決定を予知する前の申告なら、無申告加算税は50万円以下の部分が10%、50万円超300万円以下の部分が15%、300万円超の部分が25%です。延滞税は日数で積み上がりますが、期限後申告で納める税は申告書を出した日が納期限です(国税庁 No.9205)。申告と同じ日に納めれば、そこで日数の積み上がりは止まります。
小規模宅地等の特例で税額が出ない見込みでも、申告が要るかどうかは特例を使う前の額で判断し、配偶者の税額軽減も期限後申告書を含む申告書に明細を付けて受ける仕組みです(国税庁 No.4205・No.4158)。
国税庁の事務運営指針は、無申告加算税がかからない正当な理由を災害や交通・通信の途絶など真にやむを得ない事由とし、相続人の間の争いで財産の全容を知り得なかったことはこれに当たらないとしています。財産を隠したり偽ったりしたうえで調査を受けると、無申告加算税に代えて重加算税がかかることもあります(国税通則法)。
迷ったら、財産の書き出しから始める
まず亡くなった人の財産と債務を書き出し、遺産に係る基礎控除額を超えるかどうかを税務署や税理士に確かめます。超えるなら、期限を過ぎていても調査の通知が届く前に期限後申告をし、同じ日に納めるのが負担を抑える近道です。国内に住んでいた人なら、提出先はその住所地を所轄する税務署です。一人で抱え込まず、早めに相談してください。
貯金を取り崩す前に。長く働いて年金の繰下げを選べば、受け取る額は増える
