


進学先が見えてくる秋、孫の学費の足しに毎年お金を渡そうと考える祖父母もいるでしょう。家族の間なら口約束で十分と思いがちですが、書面にしない贈与は渡す前なら解除でき、税金の扱いにも差が出ます。渡し始める前に、贈与契約書を交わすかどうかを家族で話し合っておきましょう。
孫の学費を毎年手伝いたい70代夫婦と、息子からの問いかけ
「孫の学費の足しに、これから毎年少しずつ渡していこうと思っているの」。70代の夫婦がそう切り出すと、40代の息子から「それなら契約書は作った?」と返ってきました。身内の間で書類が要るとは、考えてもいなかったといいます。
妻は「あげると言えば贈与になるのでは」と首をかしげ、夫は「身内で契約書まで交わすのは大げさだ」と感じました。何を書面に残せばよいのか、二人とも分かっていません。
口約束でも贈与は成り立つ。差が出るのは約束を取りやめる場面
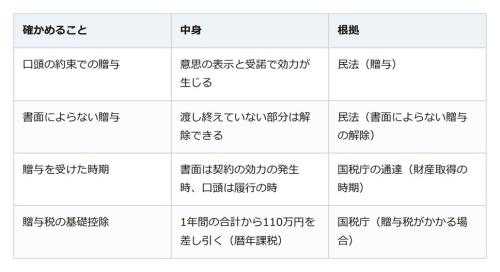
民法の贈与の規定では、渡す側が財産を無償で与える意思を示し、受け取る側が受諾すれば贈与の効力が生じます。税務大学校の教材も贈与は書面によることを要しないとしており、口約束でも贈与は成り立ちます。
違いは約束をやめるときに出ます。民法の「書面によらない贈与の解除」の規定により、書面にしていない贈与は、渡す側からも受け取る側からも解除できます。ただし、すでに渡し終えた部分は対象外です。
税金の面で押さえたい、受け取った時期と基礎控除
国税庁の通達では、贈与で財産を取得した時期を、書面による贈与は契約の効力が発生した時、書面によらない贈与は履行の時としています。この時期は申告期限などにも関わります。
国税庁のタックスアンサー(令和8年4月1日現在法令等)によると、暦年課税の贈与税は、1月1日から12月31日までの1年間にもらった財産の合計から基礎控除額110万円を差し引いた残りにかかります。合計が基礎控除額を超える年は、受け取った人が翌年2月1日から3月15日までに申告と納税をします。
ただし、祖父母などの扶養義務者から、学費などの教育費に充てるために必要な都度受け取る財産のうち、通常必要と認められるものには贈与税がかかりません。教育費の名目でも、受け取ったお金を預金したり、株式や不動産などの購入に充てたりした場合は、この扱いの対象外です。
約束の仕方にも注意が要ります。国税庁の質疑応答は、その年ごとに贈与契約を結んで渡す形と区別し、毎年一定額を何年にもわたって渡すと最初に約束した場合は、約束をした年に定期金に関する権利の贈与を受けたものとして贈与税がかかるとしています。
契約書に書くことと、渡した後の管理
贈与契約書には、誰が誰に、何を、いつ渡すのかを書き、双方がそれぞれ署名します。同じ内容のものを作って双方で保管すれば、後で内容を確かめられます。毎年渡すなら、その年の分ごとに契約を結ぶ形にしておきましょう。
お金は手渡しより孫本人の口座へ振り込むほうが記録が残ります。通帳やカードも孫が自分で管理しておくと安心です。
援助はその年の分から書面にして渡す
孫への援助は口約束でも成り立ちますが、書面にしない約束は渡す前なら取りやめられ、受け取った時期の扱いも変わります。渡す額と時期を家族で決めたら、その年の分の贈与契約書に双方が署名し、孫の口座へ振り込みましょう。教育費として非課税となるものを除き、その年の課税対象となる贈与財産の合計が基礎控除を超えそうなら、翌年の申告の要否を税務署で確かめておくと安心です。
相続放棄した人も人数に数える。保険金の非課税枠、500万円×法定相続人の数
