


退職金が振り込まれ、1つの銀行の預金がこれまでにない額になると、その銀行が破綻したときのことが気になり始めます。普通預金と定期預金に分けてあるから大丈夫、と考えていないでしょうか。預金保険で利息のつく預金が守られる範囲は、口座ごとではなく、金融機関ごとに預金者単位で決まります。
退職金が入った通帳を前に、銀行の破綻を心配した60代の夫婦
「この銀行がつぶれたら、振り込まれた退職金はどうなるの」。記帳した60代の妻は、見慣れない桁の残高に驚いて夫に尋ねました。夫は、普通預金と定期預金に分けてあるから心配ないと答えます。
夫婦で預金保険機構の案内を読むと、利息のつく預金が守られる額は口座ごとではなく、同じ金融機関の預金を預金者ごとに合算して決まるとありました。夫婦は、どこにいくら預けているかを書き出すことから始めます。
利息がつくかどうかで分かれる守られ方
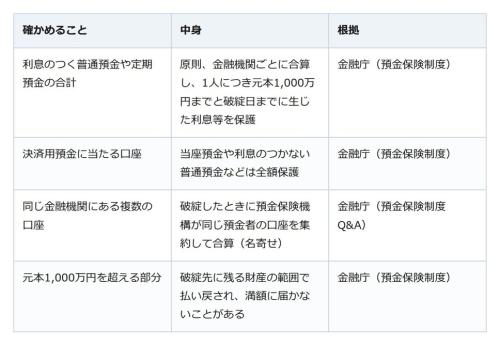
預金保険機構と金融庁の案内では、破綻時の守られ方は利息のつく預金かどうかで次のように分かれます。
なお、金融機関の合併や事業の全部譲受があった場合は、その後1年間に限り、一般預金等の保護上限が「元本1,000万円×合併等に関わった金融機関の数」とその利息等になる特例があります。
決済用預金は、利息がつかない、いつでも払戻しを請求できる、決済サービスを提供できる、の3つを満たす預金で、個人も利用できると預金保険機構は案内しています。申込みは不要で、対象の金融機関に預金すると預金保険法により自動的に保険関係が成立します。
名寄せで合算されるものと、名義で分かれるもの
普通預金と定期預金に分けていても、同じ金融機関にある利息のつく預金(一般預金等)は預金者ごとに合算され、保護の範囲が決まります。名寄せのデータが不正確だと払戻しに支障が出るため、預金保険機構は、結婚や引越しで氏名や住所が変わったら取引金融機関ですみやかに変更手続きをするよう呼びかけています。
一方で、夫婦や親子はそれぞれ別の預金者として、名義に従って保護の対象になると預金保険機構は説明しています。ただし、名義を家族から借りただけの預金は、他人名義預金に当たり保護されません。
外貨預金など預金保険の対象外の預金は、1,000万円を超えた元本と同様に、破綻先に残った財産から配分されるため、全額は戻らないことがあります。
預け先を決める前に、金融機関ごとの合計を見る
利息のつく預金が守られる額は、口座ではなく金融機関ごとに決まります。まず金融機関ごとに利息のつく預金の合計を書き出し、1つの金融機関で元本1,000万円を超えていないかを確かめます。超えているなら、当座預金や利息のつかない普通預金に当たる口座があるかを取引先の窓口で尋ね、複数の金融機関に分けて預けるかを家族で考えておくと安心です。
NISAで買った株の配当。受け取り方の設定を直さないと税金が引かれます
