


子どもが巣立ち、広すぎる戸建てを売ってマンションへ移ろうと考える方もいるでしょう。そんな住み替えで見落としやすいのが、売って出た利益にかかる税金です。買い換えるなら特例があると聞いて安心する人もいます。けれども国税庁の案内が示すとおり、この特例は課税を将来へ繰り延べる仕組みで、非課税になるわけではありません。
住み慣れた戸建ての売却を話し合う60代の夫婦
「この家を売って、駅の近くのマンションに移らない?」。子どもが独立して夫婦だけになり、60代の妻がそう切り出しました。使わない部屋の掃除も庭の手入れも、年々負担になっていたからです。夫も乗り気でしたが、気になったのは売った後の税金でした。
調べると、買い換えたときの特例と、売った利益から差し引ける特例があるようです。「買い換えるなら特例があるって聞いたけど、税金はどうなるの」。どちらを選ぶのか、両方を使えるのか。夫婦の相談はそこで止まりました。
買換えの特例で起きるのは、税の免除ではなく先送り
国税庁のタックスアンサー(No.3355)によると、令和9年12月31日までにマイホームを売って別のマイホームに買い換えたとき、一定の要件を満たせば、売った利益(譲渡益)への課税を将来に繰り延べられます。譲渡益が非課税となるわけではないと、同じ案内は明記しています。繰り延べた分は、買い換えた家を将来売るときの課税に持ち越されます。
注意したいのが、今より安い家へ移る場合です。国税庁の案内(No.3358)では、買い換えた家の金額が売った金額を下回ると、その差額が収入金額となり、譲渡所得の計算に入ります。手ごろなマンションへ移るなら、特例を使ってもその年に課税される部分が残ることがあります。
要件のうち住み替えの前に確かめたいのは、売る家での居住期間が10年以上で、売った年の1月1日時点で家屋と敷地の所有期間がともに10年を超えていること。買い換える家の床面積が50平方メートル以上であることなどです。このほか売却代金や買い換える時期、新築か中古かに応じた基準も要件に入ります。
利益から差し引く特例とは重ねられず、売る前にどちらかを選ぶ
もう一つの選択肢は、国税庁の案内(No.3302)にある、マイホームを売ったときの3,000万円の特別控除です。課税を先へ送るのではなく、譲渡所得から控除する点が違います。2つを並べると次のとおりです。
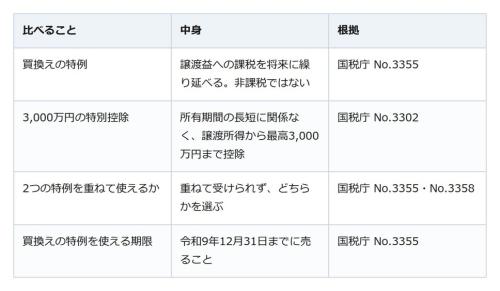
どちらが合うかは、利益の大きさや買い換える家の価格、その家を将来売る見込みなどで変わります。売る前に両方の要件を確かめてから選びます。
住み替えを決める前に、家の記録と申告の時期を確かめる
まず登記事項証明書などで家と敷地の所有期間を、住民票などで住んだ期間を確かめます。次に、どちらの特例が合うかを売る前に考えます。特例を受けるには、売った年の翌年に書類を添えて所得税の申告をすることが必要です。迷ったら税務署か税理士に相談すると、住み替えの資金計画も立てやすくなります。
50代のライフプランは、ねんきん定期便の「見込額」から。退職の前と後で分けて考える
