


秋に建て替えの段取りを決め、年内に古い家を取り壊す人もいるでしょう。ただ、土地の固定資産税は毎年1月1日の状況をもとに課税され、その日に家が無い土地は、税負担を抑える住宅用地の特例から原則として外れます。東京23区には、要件を満たして申告すれば工事中でも特例が続く取扱いがあります。解体の日を決める前に、1月1日をまたぐ段取りを確かめておきましょう。
建て替えを前に、解体の時期で迷う50代の夫婦
「年内に取り壊しておけば、年明けすぐに工事に入れますよ」。東京23区内にある古くなった自宅の建て替えを決めた50代の夫婦は、工務店の担当者からそう勧められました。
ところが知人から「1月1日に家が無いと、次の年の土地の固定資産税が上がる」と聞き、解体を年明けに延ばすべきか迷い始めました。延ばせば工事も遅れるため、夫婦は判断がつきません。
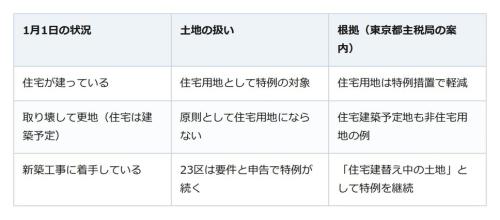
1月1日に住宅が無い土地は、原則として特例の対象外
固定資産税は、毎年1月1日(賦課期日)時点の所有者に、土地のある市町村が課税します(東京23区内は東京都)。その日に住宅の敷地として使われている土地(住宅用地)は、課税標準の特例措置で、ほかの土地より税負担が抑えられています。住宅1戸につき200平方メートルまでの部分なら、固定資産税の課税標準は価格の6分の1です。
東京都主税局の案内では、1月1日に住宅が存在しない土地は、住宅を建築中や建築予定であっても住宅用地になりません。
東京23区で工事中も特例を続けるための要件と申告
23区で住宅を建て替える土地は、一定の要件を満たして申告すれば、住宅の完成までに通常必要と認められる工事期間について、固定資産税・都市計画税の住宅用地の特例が続きます。要件は、前の年の1月1日に住宅用地であったこと、その年の1月1日に住宅の新築工事に着手していること、建て替え前と同じ敷地(土地区画整理事業の仮換地先を含む)であること、建て替え前の住宅の所有者と同じ人が建てることです。所有者の要件は、建て替え前の所有者の親族が建てる場合なども満たすと扱われます。
着手とは、水盛り、遣り方、根切りといった基礎工事に入っている状態を指し、地鎮祭や地盤改良、地縄張りは含まれません。1月1日までに建築確認申請書が受け付けられたことを受領印などで確認でき、その後の3月末日までに着手した場合も、この要件を満たします(事前審査のための申請は該当しません)。
申告は、土地のある区の都税事務所の土地班に、固定資産税の住宅用地等申告書を、建築確認申請書(受領印があるもの)か建築確認済証などの写しを添えて出します。期限は、申告が必要となる事由が生じた年の翌年の1月31日までです。
解体の日は、1月1日の工事の進み具合から決める
23区の外では、土地のある市町村が固定資産税を課税します。建て替え中の土地に同じような取扱いがあるかは、市町村の窓口で確かめましょう。解体の日は、1月1日に工事がどこまで進んでいそうかを工務店と話し合って決め、申告の書類と期限も押さえておくと安心です。
親が出す結婚式の費用に贈与税はかかる? 分担の仕方と家具代の使い道で変わる
