

彼岸の墓参りの帰り道、夫婦で自宅の名義が話題になることがあります。夫名義の家を妻の名義にしたいと考えたとき、まず頭をよぎるのが贈与税です。結婚して20年を過ぎた夫婦なら、住む家の贈与には基礎控除とは別の控除があります。ただし税額が出なくても申告は要り、登記の税は相続より重くなります。
夫名義の家を妻に残したいと考えた60代夫婦の迷い
「家は妻の名前にしておきたいんです。ただ、贈与税がいくらになるのか見当がつかなくて。」都内の60代の会社員は、自宅の名義が話題になるたび口ごもっていたといいます。結婚して20年を過ぎ、どちらが先に亡くなっても住む場所に困らないようにと税務署の窓口を訪ねました。
そこで聞いたのが贈与税の配偶者控除です。贈与税の基礎控除は年110万円ですが、婚姻期間が20年以上の夫婦の間で住む家を贈与するときは、基礎控除のほかに最高2,000万円まで控除でき、贈与税の申告をすることで受けられます。
控除の3つの要件と、税額が出なくても出す申告書
根拠は相続税法21条の6です。要件は3つで、婚姻期間20年を過ぎた後の贈与であること、贈与されたのが居住用不動産かその取得資金であること、贈与を受けた年の翌年3月15日までにその家に住み、その後も引き続き住む見込みであることです。婚姻期間は1年未満の端数を切り上げず、19年を超え20年未満では適用がありません。
見落としやすいのが申告で、この控除は申告書に一定の書類を添えて出すことで初めて受けられます。添えるのは、贈与を受けた日から10日を経過した日以後に作成された戸籍の謄本または抄本と戸籍の附票の写し、登記事項証明書その他の書類などです。なお、土地・建物の登記事項証明書は、申告書に不動産番号を記載することなどにより添付を省略できる場合があります。翌年2月1日から3月15日までに所轄税務署へ出します。期限後の申告や、添付漏れをやむを得ない事情と税務署長が認めた後出しでも、適用できる道が条文にあります。同じ配偶者からの贈与については一生に一度しか受けられません。
贈与か相続か、登記の税と遺産分割で変わること
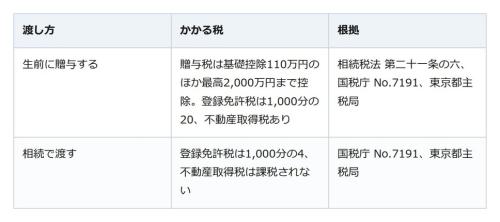
登記の登録免許税は、贈与が相続より高い税率です。不動産取得税も、東京都主税局の案内では、夫婦間の居住用不動産の贈与の特例を受けても課税対象で、相続により取得した場合は課税されないと明記されています。
一方、贈与で渡すと遺産分割で効くのが民法903条です。2019年7月1日施行の規定で、婚姻期間が20年以上の夫婦の一方が他方に対し、住まいとして使う建物や敷地を遺贈または贈与したときは、持戻しの免除の意思表示があったものと推定されます。遺留分の扱いは民法が別に定めています。生前贈与加算でも、配偶者控除に相当する金額は加算しなくてよいと国税庁が案内しています。
名義を変える前に、婚姻届の日付と登記の税を見ておく
まず戸籍で婚姻の日付を確かめ、次に登記事項証明書で家が居住用不動産にあたるかを見ます。そのうえで贈与の翌年3月15日までに申告書と添付書類を税務署へ出し、登録免許税と不動産取得税を見込んでおきます。一度きりの控除なので、登記は司法書士、税は税務署か税理士に確かめてから進めると安心です。
税務署から届いた相続税の封筒。課税が決まった通知ではないが、放っておくと損をする