

使わなくなった家具や服、若い頃に集めた貴金属や絵を手放すとき、売ったお金に税金がかかるのか、捨てるのにお金が要るのかが気になります。家具や服の売却は非課税で、線が引かれるのは貴金属や書画などの一部だけです。分け方を、始める前に確かめておきましょう。
独身時代の指輪と絵を手放そうとした40代会社員の戸惑い
「クローゼットの奥の指輪と、独身の頃に買った絵を手放そうと思って。でも、売ったお金って申告がいるんですか。」都内で働く40代の会社員は、家の物を減らすと決めたものの、税金の扱いが分からず手が止まりました。
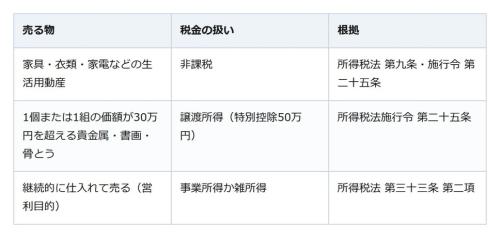
自分や家族が生活に使っている家具、衣服などの資産を譲渡した所得は、所得税法で非課税と定められています(所得税法第九条第一項第九号)。
非課税から外れるのは価額の線を越える貴金属や書画
線引きは所得税法施行令にあります。生活に通常必要な動産のうち、貴石・半貴石・貴金属・真珠とその製品、書画・骨とう・美術工芸品などで、1個または1組の価額が30万円を超えるものは非課税の対象から外れます(所得税法施行令第二十五条)。これに当たる指輪や絵を売って利益が出れば、譲渡所得として総合課税です。
特別控除はその年の譲渡益の合計に対して50万円で、譲渡益がそれに満たないときは譲渡益の額が上限です(所得税法第三十三条第四項)。所有期間が5年を超える長期譲渡所得なら、その金額の2分の1が総合課税の対象です(タックスアンサー No.3152)。
売る前に残す書類と、繰り返し売るときの落とし穴
価額の線を越える物を売るなら、買ったときの代金が分かる書類を残します。譲渡所得は売った金額から取得費と譲渡費用を差し引いて計算し、取得費は一般に購入代金を指すからです(タックスアンサー No.3152)。
もう一つの落とし穴は売り方です。営利を目的として継続的に行われる資産の譲渡は譲渡所得に含まれず(所得税法第三十三条第二項)、相当の期間にわたり継続的に譲渡していると事業所得または雑所得になります(タックスアンサー No.3105)。国税庁は、ネットオークション等の個人取引による所得を一般に雑所得としつつ、古着や家財など生活の用に供している資産の売却は非課税だと注記しています(タックスアンサー No.1906)。使っていた家具や服を手放すだけなら、こちらの側です。
捨てる物は市区町村へ申し込み、手数料は案内で確かめる
売れない家具や大きな物は市区町村の粗大ごみとして出し、手続きと手数料は自治体の案内で確かめます。横浜市では粗大ごみ受付センターへ事前に申し込み、申込時に確定した手数料を納めてから出す流れです。回収業者に頼む場合は、市町村長の許可を受けた業者かを先に確かめます(廃棄物処理法第七条第一項)。
手放す前に「非課税か」と「出し方」を確かめる
家具や服を手放す分に税金の心配は要らず、別に扱うのは価額の線を越える貴金属や書画だけです。その物は買ったときの代金が分かる書類を残し、申告の要否を税務署で確かめます。捨てる物は市区町村の案内に沿って申し込めば、整理は迷わず進められます。
宝くじ当せん金を山分けすると贈与税?受け取り前に決めたい3つのこと